Domain buchhaltung-und-mehr.de kaufen?
Wir ziehen mit dem Projekt
buchhaltung-und-mehr.de um.
Sind Sie am Kauf der Domain
buchhaltung-und-mehr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchhaltung-und-mehr.de kaufen?
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
Ähnliche Suchbegriffe für Aluminiumfrei
Top-Angebote
Produkte zum Begriff Aluminiumfrei:
-
Blanc HYGIENIC Stollenkarton, Papier-Stollenkiste, Frohe Weihnachten, 75 Stück, 340x160x80mm, aluminiumfreiStollenkarton 340x160x80mm, 75 Stück Frohe Weihnachten Stilvolle und sichere Verpackung für Christstollen Robustes Material für optimalen Schutz Elegantes Design mit goldener Schrift auf schwarzem Hintergrund Festlicher Schriftzug "Frohe Weihnachten" sorgt für Weihnachtsstimmung Perfekt für ansprechende Präsentation und Verkauf von Weihnachtsgebäck Allgemeines Der Stollenkarton mit den Maßen 340x160x80 mm bietet eine stilvolle und sichere Verpackung für Christstollen. Aus robustem Material gefertigt, schützt er das Gebäck zuverlässig und sorgt gleichzeitig für eine ansprechende Präsentation. Das elegante Design mit goldener Schrift auf schwarzem Hintergrund und dem festlichen Schriftzug "Frohe Weihnachten" schafft eine festliche Atmosphäre. Diese Verpackungslösung ist ideal für die sichere Aufbewahrung und den Verkauf von Weihnachtsgebäck und verleiht den Produkten eine besondere, weihnachtliche Note. Einsatz- & Anwendungsmöglichkeiten Perfekt für Bäckereien und Konditoreien zur stilvollen Verpackung von Christstollen. Geeignet für den Einzelhandel zur ansprechenden Präsentation von Weihnachtsgebäck. Ideal für Weihnachtsmärkte, um Gebäck sicher und festlich zu präsentieren. Einsatz in Feinkostläden, um Christstollen z.B. anzubieten. Optimal für Caterer und Lebensmittelhändler, die Weihnachtsprodukte elegant verpacken und transportieren möchten. Und alle weiteren Verkaufsstellen, die weihnachtliche Backwaren dekorativ und sicher anbieten möchten. Fazit Der festliche Stollenkarton bietet eine elegante und sichere Verpackungslösung für Christstollen und andere Weihnachtsgebäcke. Durch das weihnachtliche Design ist er perfekt für die Präsentation und den Verkauf während der Feiertage.226,67 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Wieben, Hans-Jürgen: Buchhaltung und Bilanzierung in Krankenhaus und PflegeBuchhaltung und Bilanzierung in Krankenhaus und Pflege , Finanzbuchführung inklusive HGB und IFRS , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 6., neu bearbeitete Auflage, Erscheinungsjahr: 20220527, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Wieben, Hans-Jürgen~Koch, Joachim, Auflage: 22006, Auflage/Ausgabe: 6., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 448, Keyword: Buchhaltung für Krankenhäuser; Bilanzierung für Krankenhäuser; IFRS für Krankenhäuser; Gesundheitswesen; HGB für Krankenhäuser; Krankenhaus, Pflege, Fachschema: Bilanzbuchhaltung~Buchhaltung / Bilanzbuchhaltung~Buchhaltung~Datenverarbeitung / Anwendungen / Medizin~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Gesundheitsökonomie~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management~Industrien und Branchen, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, Seitenanzahl: XVI, Seitenanzahl: 448, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 206, Breite: 141, Höhe: 29, Gewicht: 580, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2653184, Vorgänger EAN: 9783503156207 9783503100835 9783503078714 9783503066315 9783503050154, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
Sind Unternehmer zur Bilanzierung und zur doppelten Buchhaltung verpflichtet?
Ja, Unternehmer sind in der Regel zur Bilanzierung und zur doppelten Buchhaltung verpflichtet. Die genauen Anforderungen können jedoch je nach Land und Unternehmensgröße variieren. Die Bilanzierung und doppelte Buchhaltung dienen dazu, die finanzielle Situation und Entwicklung des Unternehmens transparent darzustellen und ermöglichen eine genaue Erfassung von Einnahmen und Ausgaben. **
-
Was sind die grundlegenden Prinzipien und Methoden der Bilanzierung in der Buchhaltung?
Die grundlegenden Prinzipien der Bilanzierung sind das Realisationsprinzip, das Imparitätsprinzip und das Vollständigkeitsprinzip. Die wichtigsten Methoden sind die doppelte Buchführung, die periodengerechte Abgrenzung und die Bewertung nach dem Niederstwertprinzip. Ziel ist es, ein möglichst getreues Bild der finanziellen Lage und des Erfolgs eines Unternehmens zu vermitteln. **
Gibt es eine Erklärung für jeden dieser Fälle in der Buchhaltung und Kostenrechnung?
Ja, in der Buchhaltung und Kostenrechnung gibt es für jeden Fall eine Erklärung. Die Buchhaltung erfasst und dokumentiert alle finanziellen Transaktionen eines Unternehmens, während die Kostenrechnung die Kosten und Ausgaben eines Unternehmens analysiert und aufschlüsselt. Durch diese beiden Instrumente können alle finanziellen Vorgänge und Kosten in einem Unternehmen erklärt und nachvollzogen werden. **
Was sind Rückstellungen und wie werden sie in der Buchhaltung und Bilanzierung verwendet?
Rückstellungen sind Verbindlichkeiten, deren genauer Betrag oder Zeitpunkt der Fälligkeit noch ungewiss ist. Sie dienen dazu, zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. In der Buchhaltung werden Rückstellungen gebildet, um die Gewinn- und Verlustrechnung sowie die Bilanz korrekt darzustellen. **
Top-Angebote
Produkte zum Begriff Aluminiumfrei:
-
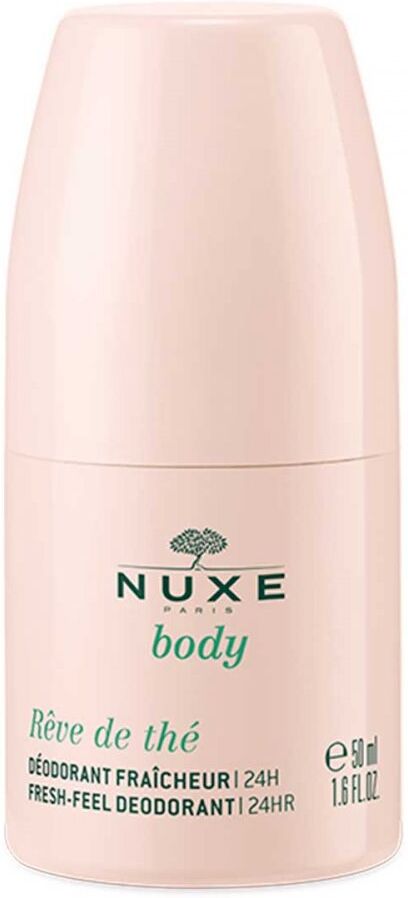
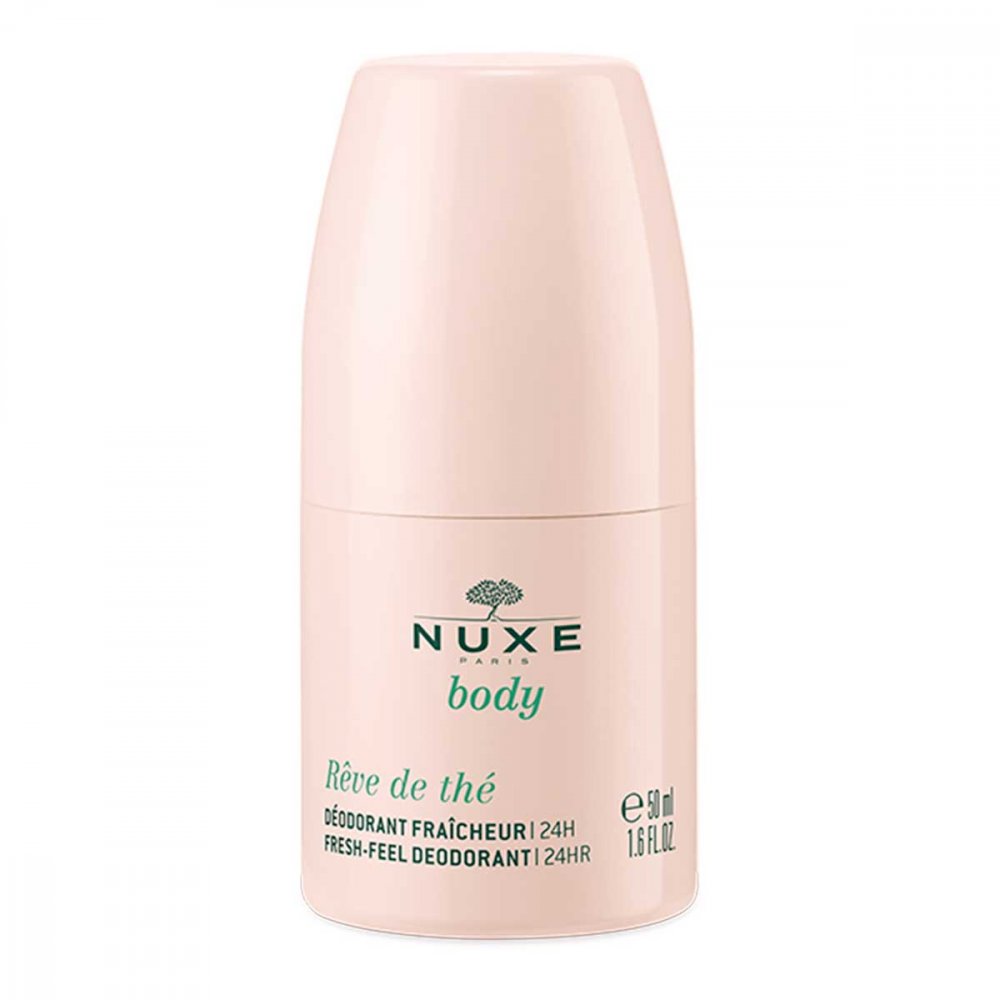
Nuxe Reve De The Erfrischendes Deodorant aluminiumfreiAnwendungsgebiet von Nuxe Reve De The Erfrischendes Deodorant aluminiumfreiNuxe Reve De The Erfrischendes Deodorant aluminiumfrei ist ein erfrischendes Deodorant mit "Smart Technology", das sich den Bedürfnissen anpasst und für einen sicheren 24h Schutz sorgt. Wirkungsweise von Nuxe Reve De The Erfrischendes Deodorant aluminiumfreiNuxe Reve De The Erfrischendes Deodorant aluminiumfrei verfügt über einen biotechnologischen Wirkstoff, der die Vermehrung der für schlechten Geruch verantwortlichen Bakterien limitiert und so für einen 24h-Schutz sorgt. Nuxe Reve De The Erfrischendes Deodorant aluminiumfrei ist frei von Aluminiumsalzen und Alkohol. Der pflanzliche Grüntee-Extrakt macht die Haut geschmeidig. Die leichte Textur dringt schnell in die Haut ein und hinterlässt keine weißen Spuren auf der KleidungWirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Nuxe Reve De The Erfrischendes Deodorant aluminiumfrei: INGREDIENTS : AQUA/WATER, TRIETHYL CITRATE, CELLULOSE, PENTYLENE GLYCOL, PARFUM/FRAGRANCE, GLYCERYL STEARATE CITRATE, CETYL ALCOHOL, POLYGLYCERYL-3 CAPRYLATE, PROPANEDIOL, HYDROXYACETOPHENONE, XANTHAN GUM, SODIUM GLUCONATE, ZINC GLUCONATE, ALLANTOIN, DEHYDROACETIC ACID, CITRIC ACID, GLYCERYL CAPRYLATE, GLYCERIN, LACTOCOCCUS FERMENT EXTRACT, CAMELLIA SINENSIS FLOWER EXTRACT, DECYL GLUCOSIDE, GERANIOL, CITRAL, ALPHA-ISOMETHYL IONONE, LIMONENE, LINALOOL. Ohne Parabene, ohne mineralische Öle, ohne Inhaltsstoffe tierischen Ursprungs GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Nuxe Reve De The Erfrischendes Deodorant aluminiumfrei: Morgens nach dem Duschen auf der sauberen, trockenen Haut anwenden. Nuxe Reve De The Erfrischendes Deodorant aluminiumfrei können in Ihrer Versandapotheke www.juvalis.de erworben werden.9,69 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
NUXE GmbH Nuxe Reve De The Erfrischendes Deodorant aluminiumfrei 17157906Anwendungsgebiet von Nuxe Reve De The Erfrischendes Deodorant aluminiumfreiNuxe Reve De The Erfrischendes Deodorant aluminiumfrei ist ein erfrischendes Deodorant mit "Smart Technology", das sich den Bedürfnissen anpasst und für einen sicheren 24h Schutz sorgt. Wirkungsweise von Nuxe Reve De The Erfrischendes Deodorant aluminiumfreiNuxe Reve De The Erfrischendes Deodorant aluminiumfrei verfügt über einen biotechnologischen Wirkstoff, der die Vermehrung der für schlechten Geruch verantwortlichen Bakterien limitiert und so für einen 24h-Schutz sorgt. Nuxe Reve De The Erfrischendes Deodorant aluminiumfrei ist frei von Aluminiumsalzen und Alkohol. Der pflanzliche Grüntee-Extrakt macht die Haut geschmeidig. Die leichte Textur dringt schnell in die Haut ein und hinterlässt keine weißen Spuren auf der KleidungWirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Nuxe Reve De The Erfrischendes Deodorant aluminiumfrei: INGREDIENTS : AQUA/WATER, TRIETHYL CITRATE, CELLULOSE, PENTYLENE GLYCOL, PARFUM/FRAGRANCE, GLYCERYL STEARATE CITRATE, CETYL ALCOHOL, POLYGLYCERYL-3 CAPRYLATE, PROPANEDIOL, HYDROXYACETOPHENONE, XANTHAN GUM, SODIUM GLUCONATE, ZINC GLUCONATE, ALLANTOIN, DEHYDROACETIC ACID, CITRIC ACID, GLYCERYL CAPRYLATE, GLYCERIN, LACTOCOCCUS FERMENT EXTRACT, CAMELLIA SINENSIS FLOWER EXTRACT, DECYL GLUCOSIDE, GERANIOL, CITRAL, ALPHA-ISOMETHYL IONONE, LIMONENE, LINALOOL. Ohne Parabene, ohne mineralische Öle, ohne Inhaltsstoffe tierischen Ursprungs GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Nuxe Reve De The Erfrischendes Deodorant aluminiumfrei: Morgens nach dem Duschen auf der sauberen, trockenen Haut anwenden. Nuxe Reve De The Erfrischendes Deodorant aluminiumfrei können in Ihrer Versandapotheke apodiscounter erworben werden.10,11 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Blanc HYGIENIC Stollenkarton, Papier-Stollenkiste, Frohe Weihnachten, 75 Stück, 340x160x80mm, aluminiumfreiStollenkarton 340x160x80mm, 75 Stück Frohe Weihnachten Stilvolle und sichere Verpackung für Christstollen Robustes Material für optimalen Schutz Elegantes Design mit goldener Schrift auf schwarzem Hintergrund Festlicher Schriftzug "Frohe Weihnachten" sorgt für Weihnachtsstimmung Perfekt für ansprechende Präsentation und Verkauf von Weihnachtsgebäck Allgemeines Der Stollenkarton mit den Maßen 340x160x80 mm bietet eine stilvolle und sichere Verpackung für Christstollen. Aus robustem Material gefertigt, schützt er das Gebäck zuverlässig und sorgt gleichzeitig für eine ansprechende Präsentation. Das elegante Design mit goldener Schrift auf schwarzem Hintergrund und dem festlichen Schriftzug "Frohe Weihnachten" schafft eine festliche Atmosphäre. Diese Verpackungslösung ist ideal für die sichere Aufbewahrung und den Verkauf von Weihnachtsgebäck und verleiht den Produkten eine besondere, weihnachtliche Note. Einsatz- & Anwendungsmöglichkeiten Perfekt für Bäckereien und Konditoreien zur stilvollen Verpackung von Christstollen. Geeignet für den Einzelhandel zur ansprechenden Präsentation von Weihnachtsgebäck. Ideal für Weihnachtsmärkte, um Gebäck sicher und festlich zu präsentieren. Einsatz in Feinkostläden, um Christstollen z.B. anzubieten. Optimal für Caterer und Lebensmittelhändler, die Weihnachtsprodukte elegant verpacken und transportieren möchten. Und alle weiteren Verkaufsstellen, die weihnachtliche Backwaren dekorativ und sicher anbieten möchten. Fazit Der festliche Stollenkarton bietet eine elegante und sichere Verpackungslösung für Christstollen und andere Weihnachtsgebäcke. Durch das weihnachtliche Design ist er perfekt für die Präsentation und den Verkauf während der Feiertage.226,67 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Wieben, Hans-Jürgen: Buchhaltung und Bilanzierung in Krankenhaus und PflegeBuchhaltung und Bilanzierung in Krankenhaus und Pflege , Finanzbuchführung inklusive HGB und IFRS , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 6., neu bearbeitete Auflage, Erscheinungsjahr: 20220527, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Wieben, Hans-Jürgen~Koch, Joachim, Auflage: 22006, Auflage/Ausgabe: 6., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 448, Keyword: Buchhaltung für Krankenhäuser; Bilanzierung für Krankenhäuser; IFRS für Krankenhäuser; Gesundheitswesen; HGB für Krankenhäuser; Krankenhaus, Pflege, Fachschema: Bilanzbuchhaltung~Buchhaltung / Bilanzbuchhaltung~Buchhaltung~Datenverarbeitung / Anwendungen / Medizin~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Gesundheitsökonomie~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management~Industrien und Branchen, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, Seitenanzahl: XVI, Seitenanzahl: 448, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 206, Breite: 141, Höhe: 29, Gewicht: 580, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2653184, Vorgänger EAN: 9783503156207 9783503100835 9783503078714 9783503066315 9783503050154, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
Ähnliche Suchbegriffe für Aluminiumfrei
-
Sind Unternehmer zur Bilanzierung und zur doppelten Buchhaltung verpflichtet?
Ja, Unternehmer sind in der Regel zur Bilanzierung und zur doppelten Buchhaltung verpflichtet. Die genauen Anforderungen können jedoch je nach Land und Unternehmensgröße variieren. Die Bilanzierung und doppelte Buchhaltung dienen dazu, die finanzielle Situation und Entwicklung des Unternehmens transparent darzustellen und ermöglichen eine genaue Erfassung von Einnahmen und Ausgaben. **
-
Was sind die grundlegenden Prinzipien und Methoden der Bilanzierung in der Buchhaltung?
Die grundlegenden Prinzipien der Bilanzierung sind das Realisationsprinzip, das Imparitätsprinzip und das Vollständigkeitsprinzip. Die wichtigsten Methoden sind die doppelte Buchführung, die periodengerechte Abgrenzung und die Bewertung nach dem Niederstwertprinzip. Ziel ist es, ein möglichst getreues Bild der finanziellen Lage und des Erfolgs eines Unternehmens zu vermitteln. **
-
Gibt es eine Erklärung für jeden dieser Fälle in der Buchhaltung und Kostenrechnung?
Ja, in der Buchhaltung und Kostenrechnung gibt es für jeden Fall eine Erklärung. Die Buchhaltung erfasst und dokumentiert alle finanziellen Transaktionen eines Unternehmens, während die Kostenrechnung die Kosten und Ausgaben eines Unternehmens analysiert und aufschlüsselt. Durch diese beiden Instrumente können alle finanziellen Vorgänge und Kosten in einem Unternehmen erklärt und nachvollzogen werden. **
-
Was sind Rückstellungen und wie werden sie in der Buchhaltung und Bilanzierung verwendet?
Rückstellungen sind Verbindlichkeiten, deren genauer Betrag oder Zeitpunkt der Fälligkeit noch ungewiss ist. Sie dienen dazu, zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. In der Buchhaltung werden Rückstellungen gebildet, um die Gewinn- und Verlustrechnung sowie die Bilanz korrekt darzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.