Domain buchhaltung-und-mehr.de kaufen?
Wir ziehen mit dem Projekt
buchhaltung-und-mehr.de um.
Sind Sie am Kauf der Domain
buchhaltung-und-mehr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchhaltung-und-mehr.de kaufen?
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
Ähnliche Suchbegriffe für Bioaktiv
Top-Angebote
Produkte zum Begriff Bioaktiv:
-
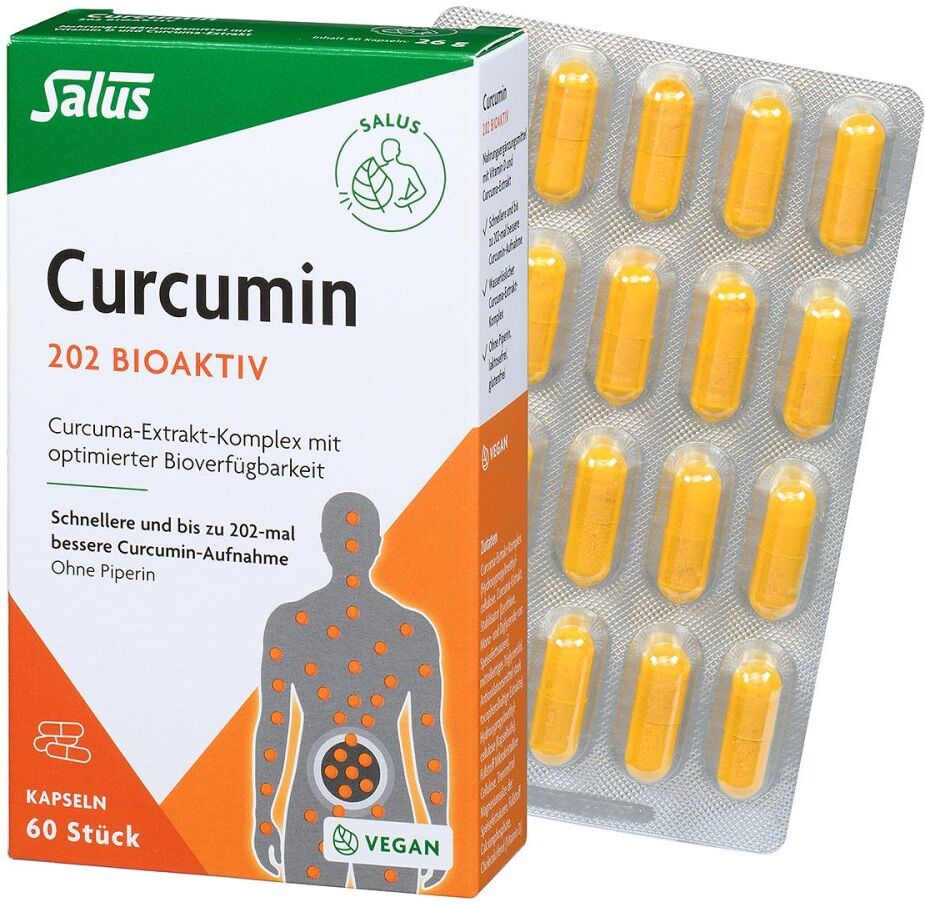
Salus Curcumin 202 Bioaktiv KapselnAnwendungsgebiet von Salus Curcumin 202 Bioaktiv Kapseln Salus Curcumin 202 Bioaktiv KapselnEin intaktes Immunsystem ist Grundvoraussetzung zur Gesunderhaltung des Körpers. Es ist von vielen Faktoren abhängig und kann durch die Zufuhr ausgewählter Nährstoffe wie Vitamin D unterstützt werden. Vitamin D trägt zu einer normalen Funktion des Immunsystems bei, zu welcher auch eine gesunde Immunantwort gehört.Neben Vitamin D3 enthält Curcumin 202 Bioaktiv einen speziellen Curcuma-Extrakt-Komplex mit optimierter Bioverfügbarkeit. Die natürlichen Polyphenole der Curcuma-Wurzel, allen voran das Curcumin, sind fein verteilt in eine wasserlösliche Matrix eingebettet. Im Vergleich zu einem herkömmlichen Curcuma-Extrakt können die sekundären Pflanzenstoffe dadurch 40% schneller sowie bis zu 202-mal besser vom Körper aufgenommen werden und die Konzentration ist auch nach mehreren Stunden auf einem höheren Niveau.Wirkstoffe / Inhaltsstoffe / ZutatenZutaten von Salus Curcumin 202 Bioaktiv Kapseln:Curcuma-Extrakt-Komplex (Hydroxypropylmethylcellulose, Curcuma-Extrakt, Stabilisator [Lecithine, Mono- und Diglyceride von Speisefettsäuren], mittelkettiges Triglyceridöl, Antioxidationsmittel stark tocopherolhaltige Extrakte), Hydroxypropylmethylcellulose (Kapselhülle), Füllstoff Mikrokristalline Cellulose, Trennmittel Magnesiumsalze der Speisefettsäuren, Füllstoff Calciumphosphate, Cholecalciferol (Vitamin D).Ohne Piperin, laktosefrei, glutenfreiGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.Für Schwangere, Stillende und bei Verschluss der Gallenwege (z. B. durch Gallensteine) sowie bei Einschränkungen der Leberfunktion wird die Verwendung des Produkts nicht empfohlen.DosierungVerzehrempfehlung von Salus Curcumin 202 Bioaktiv Kapseln:1 - 2 Kapseln täglich mit ausreichend Flüssigkeit zu einer Mahlzeit einnehmen.PatientenhinweiseFür Schwangere, Stillende u28,55 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wieben, Hans-Jürgen: Buchhaltung und Bilanzierung in Krankenhaus und PflegeBuchhaltung und Bilanzierung in Krankenhaus und Pflege , Finanzbuchführung inklusive HGB und IFRS , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 6., neu bearbeitete Auflage, Erscheinungsjahr: 20220527, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Wieben, Hans-Jürgen~Koch, Joachim, Auflage: 22006, Auflage/Ausgabe: 6., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 448, Keyword: Buchhaltung für Krankenhäuser; Bilanzierung für Krankenhäuser; IFRS für Krankenhäuser; Gesundheitswesen; HGB für Krankenhäuser; Krankenhaus, Pflege, Fachschema: Bilanzbuchhaltung~Buchhaltung / Bilanzbuchhaltung~Buchhaltung~Datenverarbeitung / Anwendungen / Medizin~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Gesundheitsökonomie~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management~Industrien und Branchen, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, Seitenanzahl: XVI, Seitenanzahl: 448, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 206, Breite: 141, Höhe: 29, Gewicht: 580, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2653184, Vorgänger EAN: 9783503156207 9783503100835 9783503078714 9783503066315 9783503050154, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
Sind Unternehmer zur Bilanzierung und zur doppelten Buchhaltung verpflichtet?
Ja, Unternehmer sind in der Regel zur Bilanzierung und zur doppelten Buchhaltung verpflichtet. Die genauen Anforderungen können jedoch je nach Land und Unternehmensgröße variieren. Die Bilanzierung und doppelte Buchhaltung dienen dazu, die finanzielle Situation und Entwicklung des Unternehmens transparent darzustellen und ermöglichen eine genaue Erfassung von Einnahmen und Ausgaben. **
-
Was sind die grundlegenden Prinzipien und Methoden der Bilanzierung in der Buchhaltung?
Die grundlegenden Prinzipien der Bilanzierung sind das Realisationsprinzip, das Imparitätsprinzip und das Vollständigkeitsprinzip. Die wichtigsten Methoden sind die doppelte Buchführung, die periodengerechte Abgrenzung und die Bewertung nach dem Niederstwertprinzip. Ziel ist es, ein möglichst getreues Bild der finanziellen Lage und des Erfolgs eines Unternehmens zu vermitteln. **

Gibt es eine Erklärung für jeden dieser Fälle in der Buchhaltung und Kostenrechnung?
Ja, in der Buchhaltung und Kostenrechnung gibt es für jeden Fall eine Erklärung. Die Buchhaltung erfasst und dokumentiert alle finanziellen Transaktionen eines Unternehmens, während die Kostenrechnung die Kosten und Ausgaben eines Unternehmens analysiert und aufschlüsselt. Durch diese beiden Instrumente können alle finanziellen Vorgänge und Kosten in einem Unternehmen erklärt und nachvollzogen werden. **
Was sind Rückstellungen und wie werden sie in der Buchhaltung und Bilanzierung verwendet?
Rückstellungen sind Verbindlichkeiten, deren genauer Betrag oder Zeitpunkt der Fälligkeit noch ungewiss ist. Sie dienen dazu, zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. In der Buchhaltung werden Rückstellungen gebildet, um die Gewinn- und Verlustrechnung sowie die Bilanz korrekt darzustellen. **
Top-Angebote
Produkte zum Begriff Bioaktiv:
-
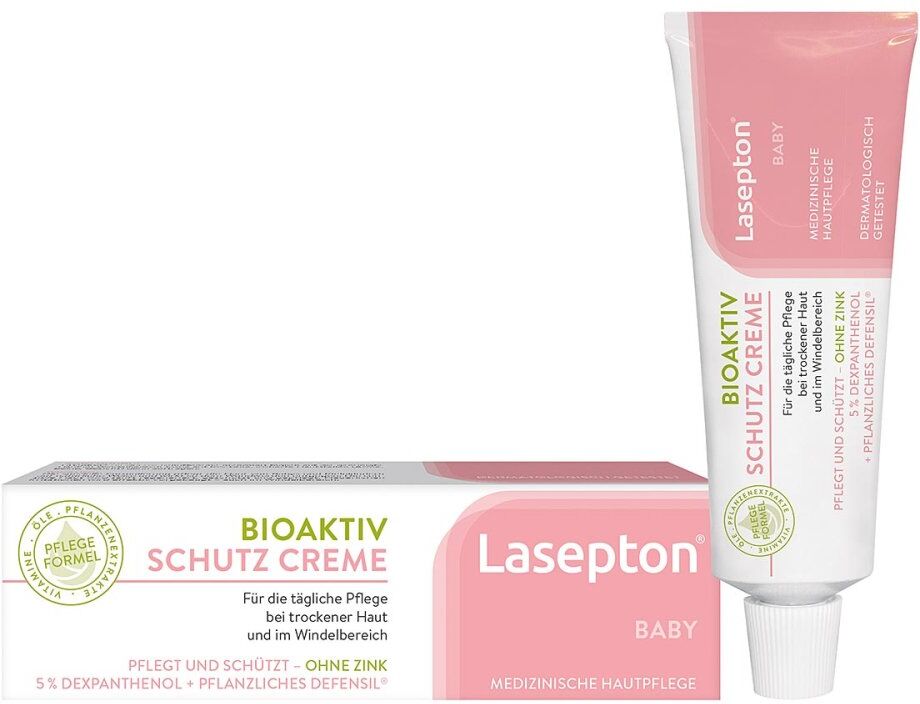
Lasepton BABY Bioaktiv Schutz CremeAnwendungsgebiet von Lasepton BABY Bioaktiv Schutz CremeLasepton BABY Bioaktiv Schutz Creme pflegt irritierte Hautpartien im Windelbereich. Regeneriert und bildet einen Schutzfilm gegen Wundwerden. 5 % Dexpanthenol beruhigt die Haut und erhält die Feuchtigkeitsbalance.Pflanzliches Defensil® wirkt Rötungen und Irritationen entgegen. Die natürliche Hautschutzbarriere wird nachweislich gestärkt.Wildrosenkern-, Preiselbeersamen-, Nachtkerzen-, Oliven- und Mandelöl (Omega-3-6-9-Öle) versorgen die sensible Haut von Babys und Kleinkindern mit wertvollen Lipiden. AT-PZN: 4174139 Wirkstoffe / Inhaltsstoffe / ZutatenLasepton BABY Bioaktiv Schutz Creme enthält: Omega-3-Öle Omega-6-Öle Omega-9-Öle Wildrosensamenöl Preiselbeersamenöl Nachtkerzenöl Olivenöl Mandelöl Dexpanthenol Pflanzliches Defensil® GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Lasepton BABY Bioaktiv Schutz Creme: Cremen Sie Lasepton BABY Bioaktiv Schutz Creme auf die entsprechenden Hautbereiche ein. Lasepton BABY Bioaktiv Schutz Creme können in Ihrer Versandapotheke www.juvalis.de erworben werden.9,79 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
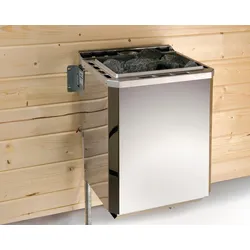
Weka Saunaofen "BioAktiv" 4,5 kWKlassischer Weka-Saunaofen "BioAktiv" in 3 verschiedenen Ofenleistungen: 4,5 kW, 7,5 kW, 9,0 kW. Maße: 380 x 366 x 668 mm Inkl. Verdampferschale für Dampfbäder. Geeignet für Kabinengrößen bis 14 m3. Der Ofen kann ohne Steuergerät nicht betrieben ..431,04 €*Versand: 12,90 €Sichere Weiterleitung zum Anbieter
-
Salus Curcumin 202 Bioaktiv KapselnAnwendungsgebiet von Salus Curcumin 202 Bioaktiv Kapseln Salus Curcumin 202 Bioaktiv KapselnEin intaktes Immunsystem ist Grundvoraussetzung zur Gesunderhaltung des Körpers. Es ist von vielen Faktoren abhängig und kann durch die Zufuhr ausgewählter Nährstoffe wie Vitamin D unterstützt werden. Vitamin D trägt zu einer normalen Funktion des Immunsystems bei, zu welcher auch eine gesunde Immunantwort gehört.Neben Vitamin D3 enthält Curcumin 202 Bioaktiv einen speziellen Curcuma-Extrakt-Komplex mit optimierter Bioverfügbarkeit. Die natürlichen Polyphenole der Curcuma-Wurzel, allen voran das Curcumin, sind fein verteilt in eine wasserlösliche Matrix eingebettet. Im Vergleich zu einem herkömmlichen Curcuma-Extrakt können die sekundären Pflanzenstoffe dadurch 40% schneller sowie bis zu 202-mal besser vom Körper aufgenommen werden und die Konzentration ist auch nach mehreren Stunden auf einem höheren Niveau.Wirkstoffe / Inhaltsstoffe / ZutatenZutaten von Salus Curcumin 202 Bioaktiv Kapseln:Curcuma-Extrakt-Komplex (Hydroxypropylmethylcellulose, Curcuma-Extrakt, Stabilisator [Lecithine, Mono- und Diglyceride von Speisefettsäuren], mittelkettiges Triglyceridöl, Antioxidationsmittel stark tocopherolhaltige Extrakte), Hydroxypropylmethylcellulose (Kapselhülle), Füllstoff Mikrokristalline Cellulose, Trennmittel Magnesiumsalze der Speisefettsäuren, Füllstoff Calciumphosphate, Cholecalciferol (Vitamin D).Ohne Piperin, laktosefrei, glutenfreiGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.Für Schwangere, Stillende und bei Verschluss der Gallenwege (z. B. durch Gallensteine) sowie bei Einschränkungen der Leberfunktion wird die Verwendung des Produkts nicht empfohlen.DosierungVerzehrempfehlung von Salus Curcumin 202 Bioaktiv Kapseln:1 - 2 Kapseln täglich mit ausreichend Flüssigkeit zu einer Mahlzeit einnehmen.PatientenhinweiseFür Schwangere, Stillende u28,55 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wieben, Hans-Jürgen: Buchhaltung und Bilanzierung in Krankenhaus und PflegeBuchhaltung und Bilanzierung in Krankenhaus und Pflege , Finanzbuchführung inklusive HGB und IFRS , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 6., neu bearbeitete Auflage, Erscheinungsjahr: 20220527, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Wieben, Hans-Jürgen~Koch, Joachim, Auflage: 22006, Auflage/Ausgabe: 6., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 448, Keyword: Buchhaltung für Krankenhäuser; Bilanzierung für Krankenhäuser; IFRS für Krankenhäuser; Gesundheitswesen; HGB für Krankenhäuser; Krankenhaus, Pflege, Fachschema: Bilanzbuchhaltung~Buchhaltung / Bilanzbuchhaltung~Buchhaltung~Datenverarbeitung / Anwendungen / Medizin~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Gesundheitsökonomie~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management~Industrien und Branchen, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, Seitenanzahl: XVI, Seitenanzahl: 448, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 206, Breite: 141, Höhe: 29, Gewicht: 580, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2653184, Vorgänger EAN: 9783503156207 9783503100835 9783503078714 9783503066315 9783503050154, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
Ähnliche Suchbegriffe für Bioaktiv
-
Weka digitale Systemsteuerung für Saunaofen BioAktivWeka digitale Systemsteuerung für Saunaofen BioAktiv - elektronische Temperaturkontrolle, individuelle Zeitvorwahl, Sicherheitsabschaltung, finnisches Saunieren bis 110 °C einstellbar, max. 6 h, geeignet für kombinierte Sauna- und Infrarotkabinen ..589,99 €*Versand: 12,90 €Sichere Weiterleitung zum Anbieter
-
Weka Saunaofen "BioAktiv" 7,5 kWKlassischer Weka-Saunaofen "BioAktiv" in 3 verschiedenen Ofenleistungen: 4,5 kW, 7,5 kW, 9,0 kW. Maße: 380 x 366 x 668 mm Inkl. Verdampferschale für Dampfbäder. Geeignet für Kabinengrößen bis 14 m3. Der Ofen kann ohne Steuergerät nicht betrieben ..492,00 €*Versand: 12,90 €Sichere Weiterleitung zum Anbieter
-
Sind Unternehmer zur Bilanzierung und zur doppelten Buchhaltung verpflichtet?
Ja, Unternehmer sind in der Regel zur Bilanzierung und zur doppelten Buchhaltung verpflichtet. Die genauen Anforderungen können jedoch je nach Land und Unternehmensgröße variieren. Die Bilanzierung und doppelte Buchhaltung dienen dazu, die finanzielle Situation und Entwicklung des Unternehmens transparent darzustellen und ermöglichen eine genaue Erfassung von Einnahmen und Ausgaben. **
-
Was sind die grundlegenden Prinzipien und Methoden der Bilanzierung in der Buchhaltung?
Die grundlegenden Prinzipien der Bilanzierung sind das Realisationsprinzip, das Imparitätsprinzip und das Vollständigkeitsprinzip. Die wichtigsten Methoden sind die doppelte Buchführung, die periodengerechte Abgrenzung und die Bewertung nach dem Niederstwertprinzip. Ziel ist es, ein möglichst getreues Bild der finanziellen Lage und des Erfolgs eines Unternehmens zu vermitteln. **
-
Gibt es eine Erklärung für jeden dieser Fälle in der Buchhaltung und Kostenrechnung?
Ja, in der Buchhaltung und Kostenrechnung gibt es für jeden Fall eine Erklärung. Die Buchhaltung erfasst und dokumentiert alle finanziellen Transaktionen eines Unternehmens, während die Kostenrechnung die Kosten und Ausgaben eines Unternehmens analysiert und aufschlüsselt. Durch diese beiden Instrumente können alle finanziellen Vorgänge und Kosten in einem Unternehmen erklärt und nachvollzogen werden. **
-
Was sind Rückstellungen und wie werden sie in der Buchhaltung und Bilanzierung verwendet?
Rückstellungen sind Verbindlichkeiten, deren genauer Betrag oder Zeitpunkt der Fälligkeit noch ungewiss ist. Sie dienen dazu, zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. In der Buchhaltung werden Rückstellungen gebildet, um die Gewinn- und Verlustrechnung sowie die Bilanz korrekt darzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.