Domain buchhaltung-und-mehr.de kaufen?
Wir ziehen mit dem Projekt
buchhaltung-und-mehr.de um.
Sind Sie am Kauf der Domain
buchhaltung-und-mehr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchhaltung-und-mehr.de kaufen?
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Wann ist ein Start Up kein Start up mehr?
Ein Start-Up hört auf, ein Start-Up zu sein, wenn es seinen Anfangsstatus als junges, innovatives Unternehmen verliert und sich zu einem etablierten Unternehmen mit einem festen Platz im Markt entwickelt. Dies kann durch verschiedene Faktoren wie Umsatzwachstum, Mitarbeiterzahl, Marktdurchdringung und Markenbekanntheit erreicht werden. Ein weiterer Indikator dafür, dass ein Start-Up kein Start-Up mehr ist, könnte sein, wenn es eine erfolgreiche Finanzierungsrunde abschließt oder an die Börse geht. Letztendlich kann man sagen, dass ein Start-Up den Status als Start-Up verliert, wenn es sich von einem aufstrebenden Unternehmen zu einem etablierten Player in seiner Branche entwickelt hat. **
Ähnliche Suchbegriffe für Caveman-Wakes-up
Top-Angebote
Produkte zum Begriff Caveman-Wakes-up:
-
Wieben, Hans-Jürgen: Buchhaltung und Bilanzierung in Krankenhaus und PflegeBuchhaltung und Bilanzierung in Krankenhaus und Pflege , Finanzbuchführung inklusive HGB und IFRS , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 6., neu bearbeitete Auflage, Erscheinungsjahr: 20220527, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Wieben, Hans-Jürgen~Koch, Joachim, Auflage: 22006, Auflage/Ausgabe: 6., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 448, Keyword: Buchhaltung für Krankenhäuser; Bilanzierung für Krankenhäuser; IFRS für Krankenhäuser; Gesundheitswesen; HGB für Krankenhäuser; Krankenhaus, Pflege, Fachschema: Bilanzbuchhaltung~Buchhaltung / Bilanzbuchhaltung~Buchhaltung~Datenverarbeitung / Anwendungen / Medizin~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Gesundheitsökonomie~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management~Industrien und Branchen, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, Seitenanzahl: XVI, Seitenanzahl: 448, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 206, Breite: 141, Höhe: 29, Gewicht: 580, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2653184, Vorgänger EAN: 9783503156207 9783503100835 9783503078714 9783503066315 9783503050154, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Wann ist man kein Start up mehr?
Man ist kein Start-up mehr, wenn das Unternehmen bereits etabliert ist und über einen festen Kundenstamm verfügt. Zudem spielt die Größe des Unternehmens eine Rolle - sobald ein Unternehmen eine bestimmte Anzahl an Mitarbeitern oder Umsatz erreicht hat, wird es oft nicht mehr als Start-up angesehen. Auch die Phase der schnellen Skalierung und des rapiden Wachstums, die typisch für Start-ups ist, kann ein Indikator dafür sein, dass ein Unternehmen den Status als Start-up hinter sich gelassen hat. Letztendlich kann auch die Reife des Geschäftsmodells und die Stabilität der Unternehmensstruktur anzeigen, dass ein Unternehmen den Start-up-Status überwunden hat. **
-
Warum trägt man kein Make-up mehr?
Es gibt verschiedene Gründe, warum man kein Make-up mehr trägt. Ein möglicher Grund ist, dass man sich selbstbewusst und schön fühlt, auch ohne Make-up. Ein anderer Grund könnte sein, dass man seine Haut schonen möchte und natürliche Schönheit betonen möchte. Manche Menschen entscheiden sich auch aus Umwelt- oder ethischen Gründen gegen Make-up, da viele Produkte Tierversuche beinhalten oder schädliche Inhaltsstoffe enthalten können. **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **

Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
Sind Unternehmer zur Bilanzierung und zur doppelten Buchhaltung verpflichtet?
Ja, Unternehmer sind in der Regel zur Bilanzierung und zur doppelten Buchhaltung verpflichtet. Die genauen Anforderungen können jedoch je nach Land und Unternehmensgröße variieren. Die Bilanzierung und doppelte Buchhaltung dienen dazu, die finanzielle Situation und Entwicklung des Unternehmens transparent darzustellen und ermöglichen eine genaue Erfassung von Einnahmen und Ausgaben. **
Top-Angebote
Produkte zum Begriff Caveman-Wakes-up:
-
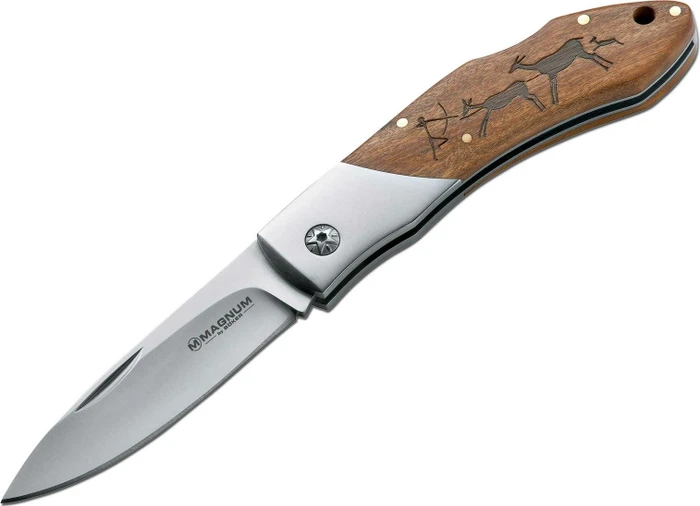
MAGNUM Caveman DamastTaschenmesser - klappbar, Jagd, Griffmaterial: Holz, Länge der Klinge: 8,2 cm, Länge des geschlossenen Messers: 11,2 cm, Gesamtlänge des Messers: 19,4 cm, Gewicht: 118 g Das Caveman Damascus Klappmesser von Magnum ist ein traditionelles Backup-Taschenmesser. Seine Klinge besteht aus 37 Lagen rostfreiem Damaststahl und ist eine Augenweide für echte Kenner. Das Holzfass72,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wieben, Hans-Jürgen: Buchhaltung und Bilanzierung in Krankenhaus und PflegeBuchhaltung und Bilanzierung in Krankenhaus und Pflege , Finanzbuchführung inklusive HGB und IFRS , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 6., neu bearbeitete Auflage, Erscheinungsjahr: 20220527, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Wieben, Hans-Jürgen~Koch, Joachim, Auflage: 22006, Auflage/Ausgabe: 6., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 448, Keyword: Buchhaltung für Krankenhäuser; Bilanzierung für Krankenhäuser; IFRS für Krankenhäuser; Gesundheitswesen; HGB für Krankenhäuser; Krankenhaus, Pflege, Fachschema: Bilanzbuchhaltung~Buchhaltung / Bilanzbuchhaltung~Buchhaltung~Datenverarbeitung / Anwendungen / Medizin~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Gesundheitsökonomie~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management~Industrien und Branchen, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, Seitenanzahl: XVI, Seitenanzahl: 448, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 206, Breite: 141, Höhe: 29, Gewicht: 580, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2653184, Vorgänger EAN: 9783503156207 9783503100835 9783503078714 9783503066315 9783503050154, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wann ist ein Start Up kein Start up mehr?
Ein Start-Up hört auf, ein Start-Up zu sein, wenn es seinen Anfangsstatus als junges, innovatives Unternehmen verliert und sich zu einem etablierten Unternehmen mit einem festen Platz im Markt entwickelt. Dies kann durch verschiedene Faktoren wie Umsatzwachstum, Mitarbeiterzahl, Marktdurchdringung und Markenbekanntheit erreicht werden. Ein weiterer Indikator dafür, dass ein Start-Up kein Start-Up mehr ist, könnte sein, wenn es eine erfolgreiche Finanzierungsrunde abschließt oder an die Börse geht. Letztendlich kann man sagen, dass ein Start-Up den Status als Start-Up verliert, wenn es sich von einem aufstrebenden Unternehmen zu einem etablierten Player in seiner Branche entwickelt hat. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Wann ist man kein Start up mehr?
Man ist kein Start-up mehr, wenn das Unternehmen bereits etabliert ist und über einen festen Kundenstamm verfügt. Zudem spielt die Größe des Unternehmens eine Rolle - sobald ein Unternehmen eine bestimmte Anzahl an Mitarbeitern oder Umsatz erreicht hat, wird es oft nicht mehr als Start-up angesehen. Auch die Phase der schnellen Skalierung und des rapiden Wachstums, die typisch für Start-ups ist, kann ein Indikator dafür sein, dass ein Unternehmen den Status als Start-up hinter sich gelassen hat. Letztendlich kann auch die Reife des Geschäftsmodells und die Stabilität der Unternehmensstruktur anzeigen, dass ein Unternehmen den Start-up-Status überwunden hat. **
Ähnliche Suchbegriffe für Caveman-Wakes-up
-
Böker, Mehrzweckmesser, Caveman Damast (8.20 cm)Das Caveman Damastmesser von Böker ist ein hochwertiges Mehrzweckmesser, das sich durch seine exzellente Verarbeitung und die Verwendung von Damaszener Stahl auszeichnet. Mit einer Klingenlänge von 8,2 cm und einer Gesamtlänge von 19,4 cm bietet es eine ideale Balance zwischen Handhabung und Funktionalität. Der Klingenstahl 440A sorgt für eine hohe Schnitthaltigkeit und Langlebigkeit, während die Klingenstärke von 2,7 mm zusätzliche Stabilität verleiht. Der Griff aus Holz sorgt für eine angenehme Haptik und einen sicheren Halt, was das Messer zu einem zuverlässigen Begleiter in verschiedenen Anwendungen macht. Die Backlock-Verriegelung gewährleistet eine sichere Handhabung, sodass das Messer sowohl für den täglichen Gebrauch als auch für spezielle Aufgaben geeignet ist. - Hochwertiger Damaszener Stahl für exzellente Schnitthaltigkeit - Ergonomischer Holzgriff für sicheren Halt - Backlock-Verriegelung für zusätzliche Sicherheit.62,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum trägt man kein Make-up mehr?
Es gibt verschiedene Gründe, warum man kein Make-up mehr trägt. Ein möglicher Grund ist, dass man sich selbstbewusst und schön fühlt, auch ohne Make-up. Ein anderer Grund könnte sein, dass man seine Haut schonen möchte und natürliche Schönheit betonen möchte. Manche Menschen entscheiden sich auch aus Umwelt- oder ethischen Gründen gegen Make-up, da viele Produkte Tierversuche beinhalten oder schädliche Inhaltsstoffe enthalten können. **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
Sind Unternehmer zur Bilanzierung und zur doppelten Buchhaltung verpflichtet?
Ja, Unternehmer sind in der Regel zur Bilanzierung und zur doppelten Buchhaltung verpflichtet. Die genauen Anforderungen können jedoch je nach Land und Unternehmensgröße variieren. Die Bilanzierung und doppelte Buchhaltung dienen dazu, die finanzielle Situation und Entwicklung des Unternehmens transparent darzustellen und ermöglichen eine genaue Erfassung von Einnahmen und Ausgaben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.