Domain buchhaltung-und-mehr.de kaufen?
Wir ziehen mit dem Projekt
buchhaltung-und-mehr.de um.
Sind Sie am Kauf der Domain
buchhaltung-und-mehr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchhaltung-und-mehr.de kaufen?
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **

Ähnliche Suchbegriffe für Elektrokessel
Top-Angebote
Produkte zum Begriff Elektrokessel:
-
Wieben, Hans-Jürgen: Buchhaltung und Bilanzierung in Krankenhaus und PflegeBuchhaltung und Bilanzierung in Krankenhaus und Pflege , Finanzbuchführung inklusive HGB und IFRS , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 6., neu bearbeitete Auflage, Erscheinungsjahr: 20220527, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Wieben, Hans-Jürgen~Koch, Joachim, Auflage: 22006, Auflage/Ausgabe: 6., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 448, Keyword: Buchhaltung für Krankenhäuser; Bilanzierung für Krankenhäuser; IFRS für Krankenhäuser; Gesundheitswesen; HGB für Krankenhäuser; Krankenhaus, Pflege, Fachschema: Bilanzbuchhaltung~Buchhaltung / Bilanzbuchhaltung~Buchhaltung~Datenverarbeitung / Anwendungen / Medizin~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Gesundheitsökonomie~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management~Industrien und Branchen, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, Seitenanzahl: XVI, Seitenanzahl: 448, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 206, Breite: 141, Höhe: 29, Gewicht: 580, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2653184, Vorgänger EAN: 9783503156207 9783503100835 9783503078714 9783503066315 9783503050154, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Buchhaltung und Bilanzierung, Schulbücher von Josef LechnerDas Lehrbuch "Grundlagen der Buchhaltung und Bilanzierung" bietet eine umfassende Einführung in die wesentlichen Aspekte des Rechnungswesens. Es vermittelt die Technik der doppelten Buchhaltung und beleuchtet die spezifischen Anforderungen der italienischen Aufzeichnungspraxis sowie die damit verbundenen Dokumentationspflichten. Durch anschauliche Lehrbeispiele und Lösungsangaben wird die Verbuchung gängiger Geschäftsfälle verständlich erklärt. Zudem enthält das Buch Übungen, die es den Lernenden ermöglichen, das Gelernte eigenständig zu vertiefen. Online stehen zusätzliche Materialien und Übungen zur Verfügung, die nach Schwierigkeitsgrad gestaffelt sind. Lehrende haben die Möglichkeit, über ein Passwort auf die Lösungen zuzugreifen. Dieses Buch richtet sich sowohl an Studierende der Wirtschaftsfachoberschulen in Südtirol als auch an alle, die sich die Grundlagen der Buchhaltung und Bilanzierung im Selbststudium aneignen möchten.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Betriebswirtschaftslehre Band 1 Rechnungswesen, Investitionsrechnung, Finanzplanung, Auswertung betriebswirtschaftlicher Kennzahlen,Grundlagen Der Betriebswirtschaftslehre Band 1 Rechnungswesen, Investitionsrechnung, Finanzplanung, Auswertung Betriebswirtschaftlicher Kennzahlen, Gebundene Ausgabe Von Michael Fischer, Bod – Books On Demand, 978-3-7693-1341-3, Seitenanzahl: 25233,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
Sind Unternehmer zur Bilanzierung und zur doppelten Buchhaltung verpflichtet?
Ja, Unternehmer sind in der Regel zur Bilanzierung und zur doppelten Buchhaltung verpflichtet. Die genauen Anforderungen können jedoch je nach Land und Unternehmensgröße variieren. Die Bilanzierung und doppelte Buchhaltung dienen dazu, die finanzielle Situation und Entwicklung des Unternehmens transparent darzustellen und ermöglichen eine genaue Erfassung von Einnahmen und Ausgaben. **
-
Was sind die grundlegenden Prinzipien und Methoden der Bilanzierung in der Buchhaltung?
Die grundlegenden Prinzipien der Bilanzierung sind das Realisationsprinzip, das Imparitätsprinzip und das Vollständigkeitsprinzip. Die wichtigsten Methoden sind die doppelte Buchführung, die periodengerechte Abgrenzung und die Bewertung nach dem Niederstwertprinzip. Ziel ist es, ein möglichst getreues Bild der finanziellen Lage und des Erfolgs eines Unternehmens zu vermitteln. **

Gibt es eine Erklärung für jeden dieser Fälle in der Buchhaltung und Kostenrechnung?
Ja, in der Buchhaltung und Kostenrechnung gibt es für jeden Fall eine Erklärung. Die Buchhaltung erfasst und dokumentiert alle finanziellen Transaktionen eines Unternehmens, während die Kostenrechnung die Kosten und Ausgaben eines Unternehmens analysiert und aufschlüsselt. Durch diese beiden Instrumente können alle finanziellen Vorgänge und Kosten in einem Unternehmen erklärt und nachvollzogen werden. **
Was sind Rückstellungen und wie werden sie in der Buchhaltung und Bilanzierung verwendet?
Rückstellungen sind Verbindlichkeiten, deren genauer Betrag oder Zeitpunkt der Fälligkeit noch ungewiss ist. Sie dienen dazu, zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. In der Buchhaltung werden Rückstellungen gebildet, um die Gewinn- und Verlustrechnung sowie die Bilanz korrekt darzustellen. **
Top-Angebote
Produkte zum Begriff Elektrokessel:
-
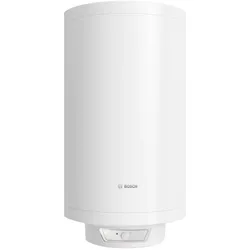
Elektrokessel Tronic 6000 T BoschBosch Tronic 6000 T Sichere und effiziente Warmwasserversorgung im Haushalt Warmwasserbereitung ohne Kompromisse Verfügbare Kesselgrößen: 50 und 100 Liter Es kann vertikal und horizontal installiert werden Serie von Warmwasserbereitern sind das Ergebnis einer Kombination aus einfacher Handhabung und hoher Zuverlässigkeit, selbst unter aggressiven Wasserversorgungsbedingungen. Vorteile · Sortiment mit den am besten geeigneten Volumina von 50 und 100 Litern · Emaillierter Stahlbehälter mit thermokeramischer Beschichtung · Eine große Auswahl an Volumen mit der Möglichkeit der horizontalen oder vertikalen Installation desselben Geräts · Hohe Druckstabilität · Schutz vor Kalkablagerungen durch Trockenheizung · Mechanische Wassertemperaturregelung bis 70 °C · Sicherheitsventil (8 bar) · Automatischer Sicherheitsthermostat bei 85 °C · Thermokeramische Beschichtung · Tank mit thermokeramischer Beschichtung, entspricht europäischen Normen, Emaille, voll trinkwasserverträglich · Isoliermaterial: Polyurethan, ohne Freon · Korrosionsschutz: Magnesiumanode · Universelle Montageplatte · Sicherheitsventil (8 bar) Spezifikationen Modell ES 050 5 1600W ES 100 5 2000W Abmessungen (Durchmesser x Höhe) 486×585 mm 486×960 mm Warmwasser-Energieeffizienzklasse C C Gewicht mit leerem Tank 19,2 kg 25,8 kg Gewicht mit vollem Tank 66,2 kg 120,8 kg Kapazität 47 l 95 l Max. Temperatur 70°C 70°C Nennleistung 1600 Watt 2000 W Phasenstromstärke 6,9 A 8,7 A Schutzart (IP) IP24 IP24 Versorgungsspannung/Frequenz 230/50 V/Hz 230/50 V/Hz Wässrige Verbindungen 1/2′′ 1/2′′ Maximal zulässiger Druck 8 bar 8 bar Code 7736503600 7736503602 Energieeffizienzlabel Tronic 6000 T ES 050 5 1600W, 50 l Energieeffizienzlabel Tronic 6000 T ES 100 5 2000W, 100 l243,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Elektrokessel Tronic 1500 T Bosch mit Spule, mit FesttemperaturDer Bosch Tronic 1500 T TR1000T 100 CB ist ein 100-Liter-Kombispeicher: Eine eingebaute Heizschlange ermöglicht die indirekte Beheizung durch Ihren Heizkessel, Ihre Wärmepumpe oder einen Solarkreis, ein zusätzlicher Elektroheizstab (1500 W) sorgt für die Reserveheizung. Anschlüsse links. Hauptmerkmale Modell Bosch Tronic 1500 T TR1000T 100 CB Speicherkapazität 100 l Elektrische Zusatzleistung 1500 W Innenliegende Heizschlange Ja — indirekte Beheizung Wärmetauscherfläche 0,7 m2 Anschlussseite Links ErP-Energieklasse C Garantie 5 Jahre (Behälter) Konstruktion & Zwei-Wärmequellen Behälter Glasemaillierter Stahl Korrosionsschutz Magnesium-Opferanode Thermostat 30–75 °C Schutzklasse IPX4 Max. Betriebsdruck 8 bar (Wasser) / 10 bar (Heizschlange) Max. Temperatur 75 °C (Wasser) / 90 °C (Heizschlange) Tronic 1500 T im Überblick Bosch Tronic 1500 T Kombinieren Sie elektrische und indirekte Beheizung in einem Speicher. Nutzen Sie Solar oder Ihren Heizkessel als primäre Wärmequelle für niedrige Betriebskosten, mit elektrischer Reserve für sonnenarme Tage oder Übergangszeiten. Glasemaillierter Stahlbehälter, Magnesiumanode, ~0,7 m2 Wärmetauscherfläche, ErP-Klasse C. Installation & Betrieb Wandmontage vertikal. Warm-/Kaltwasser- und Vor-/Rücklauf-Anschlüsse der Heizschlange auf der linksen Seite. 230-V-Einphasen-Stromversorgung. Anbindung an den Heizkreis durch qualifizierten Installateur erforderlich. Über Bosch Home Comfort Robert Bosch GmbH wurde 1886 in Stuttgart gegründet. Bosch Home Comfort bietet bewährte deutsche Ingenieurskunst und europäische Zuverlässigkeit für Warmwasser, Heizung und Klima — abgesichert durch Herstellergarantie. Häufig gestellte Fragen Warum ein Kombispeicher? Der Tronic 1500 T TR1000T 100 CB ermöglicht die Nutzung einer kostengünstigen oder erneuerbaren Wärmequelle (Gas-/Öl-Heizkessel, Wärmepumpe, Solar) für die tägliche Warmwasserbereitung — mit 1500 W elektrischer Reserve für Bedarfsspitzen oder Wartungszeiten. Geringere Betriebskosten als rein elektrisch. Für wen ist er geeignet? Am besten für 2–4-Personen-Haushalte mit bestehendem Heizsystem. Die 100-l-Version deckt den typischen Tagesbedarf von 3 Personen. Wie schließe ich die Heizschlange an? Vor-/Rücklauf-Anschlüsse der innenliegenden Heizschlange sind auf der linksen Seite. Verbinden Sie sie mit dem Warmwasser-Heizkreis Ihres Kessels oder dem Solarkreis. Max. Heizschlangen-Temperatur 90 °C, max. Druck 10 bar. Wie ist der Behälter gegen Korrosion geschützt? Glasemaillierter Stahlbehälter mit Magnesium-Opferanode. Wir empfehlen die Anode alle 2–3 Jahre zu prüfen — bei hartem Wasser früher — und bei Abnutzung zu erneuern. Wie lange ist die Garantie? Bosch bietet 5 Jahre auf den Behälter und 2 Jahre auf die elektrischen Komponenten — bei fachgerechter Installation und Anodenpflege.379,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wieben, Hans-Jürgen: Buchhaltung und Bilanzierung in Krankenhaus und PflegeBuchhaltung und Bilanzierung in Krankenhaus und Pflege , Finanzbuchführung inklusive HGB und IFRS , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 6., neu bearbeitete Auflage, Erscheinungsjahr: 20220527, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Wieben, Hans-Jürgen~Koch, Joachim, Auflage: 22006, Auflage/Ausgabe: 6., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 448, Keyword: Buchhaltung für Krankenhäuser; Bilanzierung für Krankenhäuser; IFRS für Krankenhäuser; Gesundheitswesen; HGB für Krankenhäuser; Krankenhaus, Pflege, Fachschema: Bilanzbuchhaltung~Buchhaltung / Bilanzbuchhaltung~Buchhaltung~Datenverarbeitung / Anwendungen / Medizin~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Gesundheitsökonomie~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management~Industrien und Branchen, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, Seitenanzahl: XVI, Seitenanzahl: 448, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 206, Breite: 141, Höhe: 29, Gewicht: 580, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2653184, Vorgänger EAN: 9783503156207 9783503100835 9783503078714 9783503066315 9783503050154, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Buchhaltung und Bilanzierung, Schulbücher von Josef LechnerDas Lehrbuch "Grundlagen der Buchhaltung und Bilanzierung" bietet eine umfassende Einführung in die wesentlichen Aspekte des Rechnungswesens. Es vermittelt die Technik der doppelten Buchhaltung und beleuchtet die spezifischen Anforderungen der italienischen Aufzeichnungspraxis sowie die damit verbundenen Dokumentationspflichten. Durch anschauliche Lehrbeispiele und Lösungsangaben wird die Verbuchung gängiger Geschäftsfälle verständlich erklärt. Zudem enthält das Buch Übungen, die es den Lernenden ermöglichen, das Gelernte eigenständig zu vertiefen. Online stehen zusätzliche Materialien und Übungen zur Verfügung, die nach Schwierigkeitsgrad gestaffelt sind. Lehrende haben die Möglichkeit, über ein Passwort auf die Lösungen zuzugreifen. Dieses Buch richtet sich sowohl an Studierende der Wirtschaftsfachoberschulen in Südtirol als auch an alle, die sich die Grundlagen der Buchhaltung und Bilanzierung im Selbststudium aneignen möchten.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
Ähnliche Suchbegriffe für Elektrokessel
-
Grundlagen der Betriebswirtschaftslehre Band 1 Rechnungswesen, Investitionsrechnung, Finanzplanung, Auswertung betriebswirtschaftlicher Kennzahlen,Grundlagen Der Betriebswirtschaftslehre Band 1 Rechnungswesen, Investitionsrechnung, Finanzplanung, Auswertung Betriebswirtschaftlicher Kennzahlen, Gebundene Ausgabe Von Michael Fischer, Bod – Books On Demand, 978-3-7693-1341-3, Seitenanzahl: 25233,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Harrassowitz Rechnungswesen und Buchhaltung des Avignoneser Papsttums (1316-1378) (Deutsch, Softcover, Stefan Weiss) (56126785)Harrassowitz Rechnungswesen und Buchhaltung des Avignoneser Papsttums (1316-1378) (Deutsch, Softcover, Stefan Weiss) (56126785)65,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Unternehmer zur Bilanzierung und zur doppelten Buchhaltung verpflichtet?
Ja, Unternehmer sind in der Regel zur Bilanzierung und zur doppelten Buchhaltung verpflichtet. Die genauen Anforderungen können jedoch je nach Land und Unternehmensgröße variieren. Die Bilanzierung und doppelte Buchhaltung dienen dazu, die finanzielle Situation und Entwicklung des Unternehmens transparent darzustellen und ermöglichen eine genaue Erfassung von Einnahmen und Ausgaben. **
-
Was sind die grundlegenden Prinzipien und Methoden der Bilanzierung in der Buchhaltung?
Die grundlegenden Prinzipien der Bilanzierung sind das Realisationsprinzip, das Imparitätsprinzip und das Vollständigkeitsprinzip. Die wichtigsten Methoden sind die doppelte Buchführung, die periodengerechte Abgrenzung und die Bewertung nach dem Niederstwertprinzip. Ziel ist es, ein möglichst getreues Bild der finanziellen Lage und des Erfolgs eines Unternehmens zu vermitteln. **
-
Gibt es eine Erklärung für jeden dieser Fälle in der Buchhaltung und Kostenrechnung?
Ja, in der Buchhaltung und Kostenrechnung gibt es für jeden Fall eine Erklärung. Die Buchhaltung erfasst und dokumentiert alle finanziellen Transaktionen eines Unternehmens, während die Kostenrechnung die Kosten und Ausgaben eines Unternehmens analysiert und aufschlüsselt. Durch diese beiden Instrumente können alle finanziellen Vorgänge und Kosten in einem Unternehmen erklärt und nachvollzogen werden. **
-
Was sind Rückstellungen und wie werden sie in der Buchhaltung und Bilanzierung verwendet?
Rückstellungen sind Verbindlichkeiten, deren genauer Betrag oder Zeitpunkt der Fälligkeit noch ungewiss ist. Sie dienen dazu, zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. In der Buchhaltung werden Rückstellungen gebildet, um die Gewinn- und Verlustrechnung sowie die Bilanz korrekt darzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.