Domain buchhaltung-und-mehr.de kaufen?
Wir ziehen mit dem Projekt
buchhaltung-und-mehr.de um.
Sind Sie am Kauf der Domain
buchhaltung-und-mehr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchhaltung-und-mehr.de kaufen?
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
Ähnliche Suchbegriffe für Membranfilter
Top-Angebote
Produkte zum Begriff Membranfilter:
-
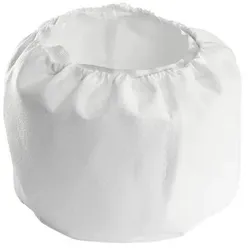
Kärcher Membranfilter / Stofffilter (6.904-282.0)Eigenschaften • Der Membran-/Stofffilter - BIA-C - aus Polyester-Nadelvlies ist waschbar bis 40°C, mit Metallfasern für die Erdung n• Geeignet für fast alle gewerblichen zweimotorigen NT-Sauger wie NT 602, NT 700, NT 702 Eco, NT 702 I, NT 802 I, NT 993 I und NT 65/2 Eco, NT 65/2 Eco Me, NT 65/2 Eco Tc, NT 72/2 Eco Tc sowie für sämtliche NT 501- und NT 551-Modellvarianten n• Nicht geeignet für NT 601 K und KF (6.904-282.0)99,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wieben, Hans-Jürgen: Buchhaltung und Bilanzierung in Krankenhaus und PflegeBuchhaltung und Bilanzierung in Krankenhaus und Pflege , Finanzbuchführung inklusive HGB und IFRS , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 6., neu bearbeitete Auflage, Erscheinungsjahr: 20220527, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Wieben, Hans-Jürgen~Koch, Joachim, Auflage: 22006, Auflage/Ausgabe: 6., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 448, Keyword: Buchhaltung für Krankenhäuser; Bilanzierung für Krankenhäuser; IFRS für Krankenhäuser; Gesundheitswesen; HGB für Krankenhäuser; Krankenhaus, Pflege, Fachschema: Bilanzbuchhaltung~Buchhaltung / Bilanzbuchhaltung~Buchhaltung~Datenverarbeitung / Anwendungen / Medizin~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Gesundheitsökonomie~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management~Industrien und Branchen, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, Seitenanzahl: XVI, Seitenanzahl: 448, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 206, Breite: 141, Höhe: 29, Gewicht: 580, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2653184, Vorgänger EAN: 9783503156207 9783503100835 9783503078714 9783503066315 9783503050154, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ISF5*2AM Membranfilter (Keimsperre) | Hohlfaser + AktivkohleUltrafiltration - Rückhaltung von Viren und Bakterien Der neue ISF5*2AM Membranfilter wird als alleiniger Filter oder zur Erweiterung eines bestehenden Filtersystems für die Rückhaltung von Viren und Bakterien verwendet. Auch wenn die genutzten Filterstufen der Standardfilteranlage schon bakteriensicher sind, erweitert man diese mit dem ISF5*2 für zusätzliche Rückhaltung von Viren im Wasser. Die perfekte Ergänzung zu jeder Umkehrosmoseanlage oder anderen Filtersystemen. Anschlussgröße: 1/4 Zoll Anschluss mit Steckverbinder Beachten sie bitte unsere Installationshinweise! Bei Neuinbetriebnahme einer Umkehrosmosemembran bzw. neuen Filtern, spülen Sie das System zuerst (einige Minuten laufen lassn) BEVOR Sie die Keimsperre einsetzen! Neue Filter & Membranen stoßen zu Begin diverse Partikel bzw. Konservierungen aus. Dies kann die neue Keimsperre sofort zusetzen! Keimsperre für Osmoseanlagen - Warum? Nutzung in bestehenden Filtersystemen: Bei Nutzung von Filteranlagen, die von sich aus ...49,00 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter

-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
Sind Unternehmer zur Bilanzierung und zur doppelten Buchhaltung verpflichtet?
Ja, Unternehmer sind in der Regel zur Bilanzierung und zur doppelten Buchhaltung verpflichtet. Die genauen Anforderungen können jedoch je nach Land und Unternehmensgröße variieren. Die Bilanzierung und doppelte Buchhaltung dienen dazu, die finanzielle Situation und Entwicklung des Unternehmens transparent darzustellen und ermöglichen eine genaue Erfassung von Einnahmen und Ausgaben. **
-
Was sind die grundlegenden Prinzipien und Methoden der Bilanzierung in der Buchhaltung?
Die grundlegenden Prinzipien der Bilanzierung sind das Realisationsprinzip, das Imparitätsprinzip und das Vollständigkeitsprinzip. Die wichtigsten Methoden sind die doppelte Buchführung, die periodengerechte Abgrenzung und die Bewertung nach dem Niederstwertprinzip. Ziel ist es, ein möglichst getreues Bild der finanziellen Lage und des Erfolgs eines Unternehmens zu vermitteln. **

Gibt es eine Erklärung für jeden dieser Fälle in der Buchhaltung und Kostenrechnung?
Ja, in der Buchhaltung und Kostenrechnung gibt es für jeden Fall eine Erklärung. Die Buchhaltung erfasst und dokumentiert alle finanziellen Transaktionen eines Unternehmens, während die Kostenrechnung die Kosten und Ausgaben eines Unternehmens analysiert und aufschlüsselt. Durch diese beiden Instrumente können alle finanziellen Vorgänge und Kosten in einem Unternehmen erklärt und nachvollzogen werden. **
Was sind Rückstellungen und wie werden sie in der Buchhaltung und Bilanzierung verwendet?
Rückstellungen sind Verbindlichkeiten, deren genauer Betrag oder Zeitpunkt der Fälligkeit noch ungewiss ist. Sie dienen dazu, zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. In der Buchhaltung werden Rückstellungen gebildet, um die Gewinn- und Verlustrechnung sowie die Bilanz korrekt darzustellen. **
Top-Angebote
Produkte zum Begriff Membranfilter:
-
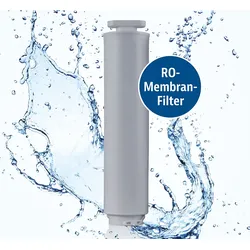
RO-MembranfilterDer zentrale Filter für reines, wohlschmeckendes Trinkwasser Die RO-Membran (RO = Reverse Osmosis) ist das Herzstück Ihres Osmose-Wasserfilters mit Wasserstofffunktion . Sie sorgt für maximale Wasserreinheit – zuverlässig, präzise und ohne Kompromisse. Mit einer Porenweite von nur 0,0001 Mikrometern entfernt sie bis zu 99 Prozent aller unerwünschten Inhaltsstoffe – darunter Schwermetalle, Mikroorganismen, Kalk, Chlor, Medikamentenrückstände und mehr. Für alle, die sich auf ihr Trinkwasser verlassen wollen – Tag für Tag. Technologie, der Sie vertrauen können Höchste Filterleistung: Ultrafeine Membran mit 0,0001 μm Porengröße Effiziente Schadstoffentfernung: Filtert Bakterien, Viren, Pestizide, Nitrate, Kalk, Mikroplastik u. v. m. Spürbar besserer Geschmack: Für weiches, klares und frisches Trinkwasser direkt aus dem Gerät Langlebig und wartungsfreundlich Lange Lebensdauer: Je nach Wasserqualität und Nutzung 12 bis 24 Monate Werkzeugloser Wechsel: Einfacher Einbau, passend für den Osmose-Wasserfilter mit Wasserstofffunktion Zuverlässige Funktion: Konstant hohe Filterleistung über den gesamten Einsatzzeitraum Hinweis: Nur kompatibel mit dem Osmose-Wasserfilter mit Wasserstofffunktion . Nicht für andere Systeme geeignet.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kärcher Membranfilter / Stofffilter (6.904-282.0)Eigenschaften • Der Membran-/Stofffilter - BIA-C - aus Polyester-Nadelvlies ist waschbar bis 40°C, mit Metallfasern für die Erdung n• Geeignet für fast alle gewerblichen zweimotorigen NT-Sauger wie NT 602, NT 700, NT 702 Eco, NT 702 I, NT 802 I, NT 993 I und NT 65/2 Eco, NT 65/2 Eco Me, NT 65/2 Eco Tc, NT 72/2 Eco Tc sowie für sämtliche NT 501- und NT 551-Modellvarianten n• Nicht geeignet für NT 601 K und KF (6.904-282.0)99,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wieben, Hans-Jürgen: Buchhaltung und Bilanzierung in Krankenhaus und PflegeBuchhaltung und Bilanzierung in Krankenhaus und Pflege , Finanzbuchführung inklusive HGB und IFRS , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 6., neu bearbeitete Auflage, Erscheinungsjahr: 20220527, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Wieben, Hans-Jürgen~Koch, Joachim, Auflage: 22006, Auflage/Ausgabe: 6., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 448, Keyword: Buchhaltung für Krankenhäuser; Bilanzierung für Krankenhäuser; IFRS für Krankenhäuser; Gesundheitswesen; HGB für Krankenhäuser; Krankenhaus, Pflege, Fachschema: Bilanzbuchhaltung~Buchhaltung / Bilanzbuchhaltung~Buchhaltung~Datenverarbeitung / Anwendungen / Medizin~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Gesundheitsökonomie~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management~Industrien und Branchen, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, Seitenanzahl: XVI, Seitenanzahl: 448, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 206, Breite: 141, Höhe: 29, Gewicht: 580, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2653184, Vorgänger EAN: 9783503156207 9783503100835 9783503078714 9783503066315 9783503050154, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
Ähnliche Suchbegriffe für Membranfilter
-
ISF5*2AM Membranfilter (Keimsperre) | Hohlfaser + AktivkohleUltrafiltration - Rückhaltung von Viren und Bakterien Der neue ISF5*2AM Membranfilter wird als alleiniger Filter oder zur Erweiterung eines bestehenden Filtersystems für die Rückhaltung von Viren und Bakterien verwendet. Auch wenn die genutzten Filterstufen der Standardfilteranlage schon bakteriensicher sind, erweitert man diese mit dem ISF5*2 für zusätzliche Rückhaltung von Viren im Wasser. Die perfekte Ergänzung zu jeder Umkehrosmoseanlage oder anderen Filtersystemen. Anschlussgröße: 1/4 Zoll Anschluss mit Steckverbinder Beachten sie bitte unsere Installationshinweise! Bei Neuinbetriebnahme einer Umkehrosmosemembran bzw. neuen Filtern, spülen Sie das System zuerst (einige Minuten laufen lassn) BEVOR Sie die Keimsperre einsetzen! Neue Filter & Membranen stoßen zu Begin diverse Partikel bzw. Konservierungen aus. Dies kann die neue Keimsperre sofort zusetzen! Keimsperre für Osmoseanlagen - Warum? Nutzung in bestehenden Filtersystemen: Bei Nutzung von Filteranlagen, die von sich aus ...49,00 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
Sind Unternehmer zur Bilanzierung und zur doppelten Buchhaltung verpflichtet?
Ja, Unternehmer sind in der Regel zur Bilanzierung und zur doppelten Buchhaltung verpflichtet. Die genauen Anforderungen können jedoch je nach Land und Unternehmensgröße variieren. Die Bilanzierung und doppelte Buchhaltung dienen dazu, die finanzielle Situation und Entwicklung des Unternehmens transparent darzustellen und ermöglichen eine genaue Erfassung von Einnahmen und Ausgaben. **
-
Was sind die grundlegenden Prinzipien und Methoden der Bilanzierung in der Buchhaltung?
Die grundlegenden Prinzipien der Bilanzierung sind das Realisationsprinzip, das Imparitätsprinzip und das Vollständigkeitsprinzip. Die wichtigsten Methoden sind die doppelte Buchführung, die periodengerechte Abgrenzung und die Bewertung nach dem Niederstwertprinzip. Ziel ist es, ein möglichst getreues Bild der finanziellen Lage und des Erfolgs eines Unternehmens zu vermitteln. **
-
Gibt es eine Erklärung für jeden dieser Fälle in der Buchhaltung und Kostenrechnung?
Ja, in der Buchhaltung und Kostenrechnung gibt es für jeden Fall eine Erklärung. Die Buchhaltung erfasst und dokumentiert alle finanziellen Transaktionen eines Unternehmens, während die Kostenrechnung die Kosten und Ausgaben eines Unternehmens analysiert und aufschlüsselt. Durch diese beiden Instrumente können alle finanziellen Vorgänge und Kosten in einem Unternehmen erklärt und nachvollzogen werden. **
-
Was sind Rückstellungen und wie werden sie in der Buchhaltung und Bilanzierung verwendet?
Rückstellungen sind Verbindlichkeiten, deren genauer Betrag oder Zeitpunkt der Fälligkeit noch ungewiss ist. Sie dienen dazu, zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. In der Buchhaltung werden Rückstellungen gebildet, um die Gewinn- und Verlustrechnung sowie die Bilanz korrekt darzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.