Domain buchhaltung-und-mehr.de kaufen?
Wir ziehen mit dem Projekt
buchhaltung-und-mehr.de um.
Sind Sie am Kauf der Domain
buchhaltung-und-mehr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchhaltung-und-mehr.de kaufen?
Sollte das Display am Notebook spiegelnd oder matt sein?
Die Wahl zwischen einem spiegelnden oder matten Display hängt von persönlichen Vorlieben und dem Verwendungszweck des Notebooks ab. Ein spiegelndes Display kann lebendigere Farben und einen besseren Kontrast bieten, ist jedoch anfälliger für Reflexionen und kann bei hellem Licht störend sein. Ein mattes Display reduziert Reflexionen und ist daher besser geeignet, wenn das Notebook häufig im Freien oder in hellen Umgebungen verwendet wird. **
Woran kann man erkennen, dass eine Oberfläche spiegelnd ist? Und wie entsteht die Spiegelung eigentlich?
Man erkennt eine spiegelnde Oberfläche daran, dass sie das Licht reflektiert und ein klares, scharfes Bild wiedergibt. Die Spiegelung entsteht durch die glatte Oberfläche, die das einfallende Licht gleichmäßig reflektiert, sodass ein Spiegelbild entsteht. Je glatter die Oberfläche ist, desto klarer und schärfer wird das Spiegelbild sein. **


Ähnliche Suchbegriffe für Spiegelnd
Top-Angebote
Produkte zum Begriff Spiegelnd:
-
Wieben, Hans-Jürgen: Buchhaltung und Bilanzierung in Krankenhaus und PflegeBuchhaltung und Bilanzierung in Krankenhaus und Pflege , Finanzbuchführung inklusive HGB und IFRS , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 6., neu bearbeitete Auflage, Erscheinungsjahr: 20220527, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Wieben, Hans-Jürgen~Koch, Joachim, Auflage: 22006, Auflage/Ausgabe: 6., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 448, Keyword: Buchhaltung für Krankenhäuser; Bilanzierung für Krankenhäuser; IFRS für Krankenhäuser; Gesundheitswesen; HGB für Krankenhäuser; Krankenhaus, Pflege, Fachschema: Bilanzbuchhaltung~Buchhaltung / Bilanzbuchhaltung~Buchhaltung~Datenverarbeitung / Anwendungen / Medizin~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Gesundheitsökonomie~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management~Industrien und Branchen, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, Seitenanzahl: XVI, Seitenanzahl: 448, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 206, Breite: 141, Höhe: 29, Gewicht: 580, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2653184, Vorgänger EAN: 9783503156207 9783503100835 9783503078714 9783503066315 9783503050154, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
Sind Unternehmer zur Bilanzierung und zur doppelten Buchhaltung verpflichtet?
Ja, Unternehmer sind in der Regel zur Bilanzierung und zur doppelten Buchhaltung verpflichtet. Die genauen Anforderungen können jedoch je nach Land und Unternehmensgröße variieren. Die Bilanzierung und doppelte Buchhaltung dienen dazu, die finanzielle Situation und Entwicklung des Unternehmens transparent darzustellen und ermöglichen eine genaue Erfassung von Einnahmen und Ausgaben. **
Was sind die grundlegenden Prinzipien und Methoden der Bilanzierung in der Buchhaltung?
Die grundlegenden Prinzipien der Bilanzierung sind das Realisationsprinzip, das Imparitätsprinzip und das Vollständigkeitsprinzip. Die wichtigsten Methoden sind die doppelte Buchführung, die periodengerechte Abgrenzung und die Bewertung nach dem Niederstwertprinzip. Ziel ist es, ein möglichst getreues Bild der finanziellen Lage und des Erfolgs eines Unternehmens zu vermitteln. **
Top-Angebote
Produkte zum Begriff Spiegelnd:
-
Lexware financial office 2026 | Buchhaltung, Warenwirtschaft & LohnabrechnungLexware financial office 2026 – Professionelle Komplettlösung für Buchhaltung, Warenwirtschaft & Lohnabrechnung Umfassende Business-Software für professionelle Finanzverwaltung, Buchhaltung, Rechnungsstellung und Lohnabrechnung – ideal für Unternehmen, Selbstständige und moderne Arbeitsumgebungen. Digitale Lieferung per E-Mail Professionelle Business-Komplettlösung Ideal für Unternehmen & Selbstständige Kauf auf Rechnung für Unternehmen möglich Buchhaltung, Warenwirtschaft & Lohnabrechnung Professionelle Rechnungs- & Finanzverwaltung Optimiert für moderne Büroprozesse Unterstützung strukturierter Unternehmensabläufe Persönlicher Ansprechpartner "Professionelle Business- und Finanzlösungen für moderne Unternehmensprozesse." Professionelle Business-Komplettlösung für moderne Unternehmen Lexware financial office 2026 bietet eine leistungsstarke Plattform für professionelle Buchhaltung, Warenwirtschaft, Rechnungsstellung und Lohnabrechnung innerhalb moderner Unternehmensumgebungen. Die Software eignet sich ideal für Unternehmen, Selbstständige und Büroumgebungen mit Fokus auf strukturierte Finanz- und Verwaltungsprozesse. Ihr konkreter Nutzen Professionelle Buchhaltung und Finanzverwaltung Rechnungen, Angebote und Aufträge zentral verwalten Lohn- und Gehaltsabrechnungen effizient erstellen Optimiert für moderne Unternehmensprozesse Ideal für Selbstständige und Unternehmen Professionelle Komplettlösung für Büro und Verwaltung Lexware Funktionen im Überblick Buchhaltung und Finanzmanagement Warenwirtschaft und Auftragsverwaltung Lohn- und Gehaltsabrechnung Rechnungs- und Mahnwesen Auswertungen und Finanzübersichten Optimiert für moderne Büro- und Verwaltungsprozesse Lexware Lösungen im Vergleich Funktion Buchhalter financial office business pro Buchhaltung ✔ Enthalten ✔ Enthalten ✔ Erweitert Warenwirtschaft ✖ ✔ Enthalten ✔ Professionell Lohnabrechnung ✖ ✔ Enthalten ✔ Erweitert Zielgruppe Kleine Buchhaltung ✔ Unternehmen & Selbstständige ✔ Erweiterte Business-Umgebungen Empfehlung Einfaches Finanzmanagement ✔ Moderne Unternehmensverwaltung ✔ Professionelle Business-Prozesse Professionelle Unternehmens- & Finanzprozesse Lexware financial office 2026 unterstützt moderne Buchhaltungs-, Verwaltungs- und Unternehmensprozesse innerhalb professioneller Arbeitsumgebungen. Die Software ermöglicht strukturierte Finanzverwaltung, effiziente Büroorganisation und professionelle Unternehmensabläufe in einer zentralen Plattform. Ideal für Unternehmen und Selbstständige mit Fokus auf strukturierte Finanz-, Verwaltungs- und Geschäftsprozesse. Professionelle Business-Komplettlösung für moderne Unternehmen Optimiert für Buchhaltung, Warenwirtschaft, Rechnungsstellung und Lohnabrechnung. Jetzt digital bereitstellen und Unternehmensprozesse professionell verwalten.499,46 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wieben, Hans-Jürgen: Buchhaltung und Bilanzierung in Krankenhaus und PflegeBuchhaltung und Bilanzierung in Krankenhaus und Pflege , Finanzbuchführung inklusive HGB und IFRS , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 6., neu bearbeitete Auflage, Erscheinungsjahr: 20220527, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Wieben, Hans-Jürgen~Koch, Joachim, Auflage: 22006, Auflage/Ausgabe: 6., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 448, Keyword: Buchhaltung für Krankenhäuser; Bilanzierung für Krankenhäuser; IFRS für Krankenhäuser; Gesundheitswesen; HGB für Krankenhäuser; Krankenhaus, Pflege, Fachschema: Bilanzbuchhaltung~Buchhaltung / Bilanzbuchhaltung~Buchhaltung~Datenverarbeitung / Anwendungen / Medizin~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Gesundheitsökonomie~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management~Industrien und Branchen, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, Seitenanzahl: XVI, Seitenanzahl: 448, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 206, Breite: 141, Höhe: 29, Gewicht: 580, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2653184, Vorgänger EAN: 9783503156207 9783503100835 9783503078714 9783503066315 9783503050154, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sollte das Display am Notebook spiegelnd oder matt sein?
Die Wahl zwischen einem spiegelnden oder matten Display hängt von persönlichen Vorlieben und dem Verwendungszweck des Notebooks ab. Ein spiegelndes Display kann lebendigere Farben und einen besseren Kontrast bieten, ist jedoch anfälliger für Reflexionen und kann bei hellem Licht störend sein. Ein mattes Display reduziert Reflexionen und ist daher besser geeignet, wenn das Notebook häufig im Freien oder in hellen Umgebungen verwendet wird. **
-
Woran kann man erkennen, dass eine Oberfläche spiegelnd ist? Und wie entsteht die Spiegelung eigentlich?
Man erkennt eine spiegelnde Oberfläche daran, dass sie das Licht reflektiert und ein klares, scharfes Bild wiedergibt. Die Spiegelung entsteht durch die glatte Oberfläche, die das einfallende Licht gleichmäßig reflektiert, sodass ein Spiegelbild entsteht. Je glatter die Oberfläche ist, desto klarer und schärfer wird das Spiegelbild sein. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
Ähnliche Suchbegriffe für Spiegelnd
-
GastroPapier 50 Tischsets silber Karton matt spiegelnd Einweg-Platzset50 Tischsets silber Material: Karton 120 g/m2 Format: 30 cm x 40 cm Farbe: silber glänzende Aluminiumkaschierung mit Schutzlackierung Oberfläche: glatt Menge: 50 Stück Diesen Tischsets sieht man sofort an, dass es sich hier um etwas Besonderes handelt. Der weiße Karton sorgt für Stabilität. Die silbrige spiegelnde Oberfläche zeigt an, dass hier ein besonders festlicher Tisch eingedeckt ist. Die eingeprägte grobe Leinenstruktur erzeugt tausende kleine funkelnde Lichtreflexionen. In Kombination mit dunklen Tischdecken kommen diese prächtigen Platzdecken besonders gut zur Geltung. Die Oberfläche ist schutzlackiert und lässt sich dadurch einfach reinigen. Obwohl prinzipiell als Einwegartikel konzipiert - können sie bei pfleglicher Behandlung durchaus mehrfach verwendet werden. Hergestellt in Deutschland. Bitte beachten: die Farbdarstellung kann je nach Monitoreinstellung und Grafikkarte vom Foto abweichen!10,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
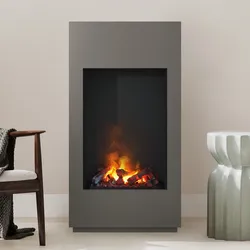
Noble Flame FOGO [Elektrokamin Opti-myst]: Schwarz, spiegelnd - QuarzgrauDer FOGO Opti-myst Elektrokamin von Noble Flame im Überblick: Angaben zum Elektroeinsatz ( Engine 68-400 ) Opti-myst Flammeneffekt ( Info ) Heizleistung: 1.000 / 2.000 Watt (2 Heizstufen) Heizung mit Thermostat Breite Feuerraum: 45 cm Flammeneffekt: 6-stufig regulierbar Standard Netzanschluss: 220/230 V Tankfüllung: ca. 1,7 Liter Brenndauer Flammeneffekt: ca. 10 - 12 Std. (je nach Regulierung) Kostenübersicht ( Info ) Mit Fernbedienung ohne Glasscheibe Sicherheitsmerkmale Überhitzungsschutz Eigenschaften Korpus aus MDF, seidenmatt lackiert verschiedene Farben wählbar: Reinweiß (RAL9010) Schwarzgrau (RAL7021) Platingrau (RAL7036) Quarzgrau (RAL7039) Seidengrau (RAL7044) Mit traditionellem Dekoholz Dekoration mit eigenen Materialien möglich (Kieselsteine, Muscheln, Tannenzapfen usw.) Maße (H x B x T): 113 x 61 x 27,5 cm (inkl. Sockelhöhe: 3 cm) Maße Brennraum (H x B): 65 x 45 cm Gewicht: 57,2 kg Qualität "Made in Germany" (hergestellt in Deutschland) Lieferumfang Elektrokamin mit Fernbedienung (inkl. Dekoholz, Stehrost und Vernebler für sofortige Inbetriebnahme) Optional: Spiegelrückwand Optional: Kieswanne Zubehör Gleich mitbestellen - empfohlene Ersatzteile: Vernebler Weitere Ersatzteile Design und Qualität Der FOGO Opti-myst Elektrokamin aus dem Hause Noble Flame ist kein gewöhnliches Massenprodukt. Er stammt aus solider handwerklicher Herstellung, welche beim ersten Anblick oder Berühren sofort überzeugt. Sie kaufen Quailtät und durchdachte Maßarbeit. Der FOGO überzeugt hierbei nicht nur durch sein ansprechendes Design, sondern auch durch seine Ausstattung mit dem patentierten Opti-myst 3D-Holzfeuereffekt. Opti-myst 3D Holzfeuereffekt - täuschend echtes Flammenbild Durch die Kombination aus Licht- und Nebeltechnik entsteht ein sehr realistisches dreidimensionales Flammenbild . Ein Ultraschallvernebler lässt das Wasser in einem Behälter innerhalb des Kamins vernebeln. Der Wassernebel wird über farblich abgestimmte Halogenlampen geführt. Der Nebel züngelt wie eine Flamme nach oben und wird von den Lampen angestrahlt. Der Nebel wirkt dadurch wie eine echte Flamme , die sogar aus geringer Distanz kaum noch von einem echten Feuer zu unterscheiden ist. So taucht der Elektrokamin jeden Raum in eine wohlige und beruhigende Atmosphäre und verbessert die Raumluft durch Erhöhung der Luftfeuchtigkeit. Der Holzfeuereffekt kann auch ohne Heizleistung betrieben werden.2199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
Sind Unternehmer zur Bilanzierung und zur doppelten Buchhaltung verpflichtet?
Ja, Unternehmer sind in der Regel zur Bilanzierung und zur doppelten Buchhaltung verpflichtet. Die genauen Anforderungen können jedoch je nach Land und Unternehmensgröße variieren. Die Bilanzierung und doppelte Buchhaltung dienen dazu, die finanzielle Situation und Entwicklung des Unternehmens transparent darzustellen und ermöglichen eine genaue Erfassung von Einnahmen und Ausgaben. **
-
Was sind die grundlegenden Prinzipien und Methoden der Bilanzierung in der Buchhaltung?
Die grundlegenden Prinzipien der Bilanzierung sind das Realisationsprinzip, das Imparitätsprinzip und das Vollständigkeitsprinzip. Die wichtigsten Methoden sind die doppelte Buchführung, die periodengerechte Abgrenzung und die Bewertung nach dem Niederstwertprinzip. Ziel ist es, ein möglichst getreues Bild der finanziellen Lage und des Erfolgs eines Unternehmens zu vermitteln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.