Domain buchhaltung-und-mehr.de kaufen?
Wir ziehen mit dem Projekt
buchhaltung-und-mehr.de um.
Sind Sie am Kauf der Domain
buchhaltung-und-mehr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchhaltung-und-mehr.de kaufen?
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **

Ähnliche Suchbegriffe für Analysen
Top-Angebote
Produkte zum Begriff Analysen:
-
Grundlagen der Buchhaltung und Bilanzierung, Schulbücher von Josef LechnerDas Lehrbuch "Grundlagen der Buchhaltung und Bilanzierung" bietet eine umfassende Einführung in die wesentlichen Aspekte des Rechnungswesens. Es vermittelt die Technik der doppelten Buchhaltung und beleuchtet die spezifischen Anforderungen der italienischen Aufzeichnungspraxis sowie die damit verbundenen Dokumentationspflichten. Durch anschauliche Lehrbeispiele und Lösungsangaben wird die Verbuchung gängiger Geschäftsfälle verständlich erklärt. Zudem enthält das Buch Übungen, die es den Lernenden ermöglichen, das Gelernte eigenständig zu vertiefen. Online stehen zusätzliche Materialien und Übungen zur Verfügung, die nach Schwierigkeitsgrad gestaffelt sind. Lehrende haben die Möglichkeit, über ein Passwort auf die Lösungen zuzugreifen. Dieses Buch richtet sich sowohl an Studierende der Wirtschaftsfachoberschulen in Südtirol als auch an alle, die sich die Grundlagen der Buchhaltung und Bilanzierung im Selbststudium aneignen möchten.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wieben, Hans-Jürgen: Buchhaltung und Bilanzierung in Krankenhaus und PflegeBuchhaltung und Bilanzierung in Krankenhaus und Pflege , Finanzbuchführung inklusive HGB und IFRS , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 6., neu bearbeitete Auflage, Erscheinungsjahr: 20220527, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Wieben, Hans-Jürgen~Koch, Joachim, Auflage: 22006, Auflage/Ausgabe: 6., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 448, Keyword: Buchhaltung für Krankenhäuser; Bilanzierung für Krankenhäuser; IFRS für Krankenhäuser; Gesundheitswesen; HGB für Krankenhäuser; Krankenhaus, Pflege, Fachschema: Bilanzbuchhaltung~Buchhaltung / Bilanzbuchhaltung~Buchhaltung~Datenverarbeitung / Anwendungen / Medizin~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Gesundheitsökonomie~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management~Industrien und Branchen, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, Seitenanzahl: XVI, Seitenanzahl: 448, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 206, Breite: 141, Höhe: 29, Gewicht: 580, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2653184, Vorgänger EAN: 9783503156207 9783503100835 9783503078714 9783503066315 9783503050154, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Recht im Sozialismus. Analysen zur Normdurchsetzung in osteuropäischen... / Recht im Sozialismus. Analysen zur Normdurchsetzung in osteuropäischen...,Recht Im Sozialismus. Analysen Zur Normdurchsetzung In Osteuropäischen... / Recht Im Sozialismus. Analysen Zur Normdurchsetzung In Osteuropäischen..., Gebundene Ausgabe Von, Klostermann, Vittorio, 978-3-465-02798-0, Seitenanzahl: 40064,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie genau sind DNA Analysen?
DNA-Analysen sind in der Regel sehr präzise und zuverlässig, da sie auf der einzigartigen genetischen Information eines Individuums basieren. Durch den Vergleich von DNA-Proben können Experten mit hoher Genauigkeit feststellen, ob zwei Proben miteinander übereinstimmen oder nicht. Allerdings gibt es auch Faktoren, die die Genauigkeit beeinflussen können, wie z.B. die Qualität der Proben, mögliche Verunreinigungen oder menschliche Fehler bei der Analyse. Insgesamt sind DNA-Analysen jedoch eine äußerst effektive Methode zur Identifizierung von Personen und zur Aufklärung von Verbrechen. **
-
Sind technische Analysen meistens falsch?
Technische Analysen basieren auf der Annahme, dass vergangene Kursbewegungen und Muster Rückschlüsse auf zukünftige Kursentwicklungen ermöglichen. Es gibt jedoch keine Garantie dafür, dass diese Annahme immer korrekt ist. Technische Analysen können nützliche Informationen liefern, aber sie sind nicht immer zuverlässig und können falsche Signale geben. Es ist wichtig, auch andere Faktoren wie Fundamentaldaten und Marktsentiment zu berücksichtigen, um eine fundierte Anlageentscheidung zu treffen. **
-
Bei Inhaltsangaben und Analysen welche Zeitform verwenden?
Bei Inhaltsangaben wird in der Regel die Präsensform verwendet, da der Inhalt des Textes zeitlos ist. Bei Analysen hingegen wird oft die Vergangenheitsform verwendet, da hier der Fokus auf vergangenen Ereignissen und Handlungen liegt. Es ist jedoch wichtig, sich an die Vorgaben der jeweiligen Aufgabenstellung oder des Lehrers zu halten. **
-
Bei Inhaltsangaben und Analysen welche Zeitform verwenden?
Bei Inhaltsangaben und Analysen wird in der Regel die Präsensform verwendet. Dies ermöglicht eine objektive und zeitlose Darstellung des Inhalts oder der Analyse. Es ist jedoch wichtig, sich an die Vorgaben der jeweiligen Aufgabenstellung oder des Schreibstils zu halten. **

Was sind die Vorteile unabhängiger Analysen im Vergleich zu Analysen, die von internen Quellen durchgeführt werden?
Unabhängige Analysen bieten eine objektive und neutrale Perspektive, da sie nicht von internen Interessen beeinflusst sind. Externe Analysten bringen oft frische Ideen und unterschiedliche Erfahrungen mit, die zu innovativen Lösungsansätzen führen können. Zudem können unabhängige Analysen eine höhere Glaubwürdigkeit und Vertrauenswürdigkeit bei Stakeholdern schaffen. **
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
Top-Angebote
Produkte zum Begriff Analysen:
-
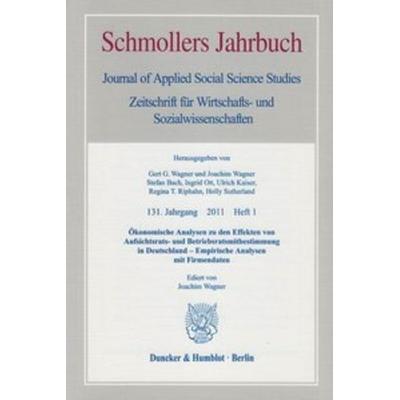
Ökonomische Analysen zu den Effekten von Aufsichtsrats- und Betriebsratsmitbestimmung in Deutschland – Empirische Analysen mit Firmendaten.,Ökonomische Analysen Zu Den Effekten Von Aufsichtsrats- Und Betriebsratsmitbestimmung In Deutschland – Empirische Analysen Mit Firmendaten., Taschenbuch Von, Duncker & Humblot, 978-3-428-13666-7, Seitenanzahl: 20939,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Buchhaltung und Bilanzierung, Schulbücher von Josef LechnerDas Lehrbuch "Grundlagen der Buchhaltung und Bilanzierung" bietet eine umfassende Einführung in die wesentlichen Aspekte des Rechnungswesens. Es vermittelt die Technik der doppelten Buchhaltung und beleuchtet die spezifischen Anforderungen der italienischen Aufzeichnungspraxis sowie die damit verbundenen Dokumentationspflichten. Durch anschauliche Lehrbeispiele und Lösungsangaben wird die Verbuchung gängiger Geschäftsfälle verständlich erklärt. Zudem enthält das Buch Übungen, die es den Lernenden ermöglichen, das Gelernte eigenständig zu vertiefen. Online stehen zusätzliche Materialien und Übungen zur Verfügung, die nach Schwierigkeitsgrad gestaffelt sind. Lehrende haben die Möglichkeit, über ein Passwort auf die Lösungen zuzugreifen. Dieses Buch richtet sich sowohl an Studierende der Wirtschaftsfachoberschulen in Südtirol als auch an alle, die sich die Grundlagen der Buchhaltung und Bilanzierung im Selbststudium aneignen möchten.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wieben, Hans-Jürgen: Buchhaltung und Bilanzierung in Krankenhaus und PflegeBuchhaltung und Bilanzierung in Krankenhaus und Pflege , Finanzbuchführung inklusive HGB und IFRS , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 6., neu bearbeitete Auflage, Erscheinungsjahr: 20220527, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Wieben, Hans-Jürgen~Koch, Joachim, Auflage: 22006, Auflage/Ausgabe: 6., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 448, Keyword: Buchhaltung für Krankenhäuser; Bilanzierung für Krankenhäuser; IFRS für Krankenhäuser; Gesundheitswesen; HGB für Krankenhäuser; Krankenhaus, Pflege, Fachschema: Bilanzbuchhaltung~Buchhaltung / Bilanzbuchhaltung~Buchhaltung~Datenverarbeitung / Anwendungen / Medizin~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Gesundheitsökonomie~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management~Industrien und Branchen, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, Seitenanzahl: XVI, Seitenanzahl: 448, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 206, Breite: 141, Höhe: 29, Gewicht: 580, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2653184, Vorgänger EAN: 9783503156207 9783503100835 9783503078714 9783503066315 9783503050154, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Wie genau sind DNA Analysen?
DNA-Analysen sind in der Regel sehr präzise und zuverlässig, da sie auf der einzigartigen genetischen Information eines Individuums basieren. Durch den Vergleich von DNA-Proben können Experten mit hoher Genauigkeit feststellen, ob zwei Proben miteinander übereinstimmen oder nicht. Allerdings gibt es auch Faktoren, die die Genauigkeit beeinflussen können, wie z.B. die Qualität der Proben, mögliche Verunreinigungen oder menschliche Fehler bei der Analyse. Insgesamt sind DNA-Analysen jedoch eine äußerst effektive Methode zur Identifizierung von Personen und zur Aufklärung von Verbrechen. **
-
Sind technische Analysen meistens falsch?
Technische Analysen basieren auf der Annahme, dass vergangene Kursbewegungen und Muster Rückschlüsse auf zukünftige Kursentwicklungen ermöglichen. Es gibt jedoch keine Garantie dafür, dass diese Annahme immer korrekt ist. Technische Analysen können nützliche Informationen liefern, aber sie sind nicht immer zuverlässig und können falsche Signale geben. Es ist wichtig, auch andere Faktoren wie Fundamentaldaten und Marktsentiment zu berücksichtigen, um eine fundierte Anlageentscheidung zu treffen. **
Ähnliche Suchbegriffe für Analysen
-
Recht im Sozialismus. Analysen zur Normdurchsetzung in osteuropäischen... / Recht im Sozialismus. Analysen zur Normdurchsetzung in osteuropäischen...,Recht Im Sozialismus. Analysen Zur Normdurchsetzung In Osteuropäischen... / Recht Im Sozialismus. Analysen Zur Normdurchsetzung In Osteuropäischen..., Gebundene Ausgabe Von, Klostermann, Vittorio, 978-3-465-02798-0, Seitenanzahl: 40064,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Analysen / Farbenprächtiges Schlafzimmer (kurzfassung Buch & Quellen) … des Deutschen Geistes – Analysen (v) – Kennzeichen „(d)“, Taschenbuch von (SP:Analysen / Farbenprächtiges Schlafzimmer (kurzfassung Buch & Quellen) … Des Deutschen Geistes – Analysen (v) – Kennzeichen „(d)“, Taschenbuch Von (sp: D) Sozialkritische Professionals: Deutschland,c. M. Faust, Epubli, 978-3-7467-8545-5,...79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
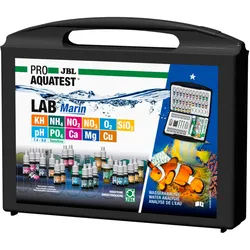
JBL Testlab Marin, Testkoffer für Meerwasser-AnalysenMessen statt Raten: Verschaffen Sie sich regelmäßig einen Überblick, ob alle wichtigen Wasserwerte Ihres Meerwasseraquariums okay sind oder ob Handlungsbedarf besteht, um Werte zu korrigieren, die sich in die falsche Richtung entwickeln. Wenn Probleme auftauchen (kranke Fische, Wirbellose wachsen nicht, Algenprobleme) sind Wasseranalysen eigentlich der einzige Weg, den Ursachen auf den Grund zu gehen! Sobald Sie mit Hilfe der Tests die Ursache ausfindig gemacht haben, könne Sie diese gezielt beheben. Folgende Tests sind im Testkoffer enthalten: pH-Test: Säuregehalt des Wassers von 7,4 bis 9,0 O2-Test: Bestimmung des Sauerstoffgehalts KH-Test: pH-Stabilität des Wassers (Karbonathärte) PO4-Test: Bestimmung des Phosphatgehalts (Algenursache und Pflanzennährstoff) Test NH4 / NH3: Anzeige von ungiftigem Ammonium, Feststellung des giftigen Ammoniaks über Tabelle NO2-Test: Bestimmung der für Fische giftigen Stickstoffverbindung Nitrit NO3-Test: Bestimmung des Nitratgehalts (Algenursache) Cu-Test: Tödliches Schwermetall für Wirbellose. Auch wichtig zum Einstellen der therapeutischen Dosis von Medikamenten SiO2-Test: Bestimmung der Silikate (Kieselsäure) als Kieselalgenursache Ca-Test: Bestimmung des Kalziumgehaltes in Meerwasseraquarien. Sollte für gesundes Korallenwachstum zwischen 400 und 440 mg/l liegen Mg-Ca-Test: Bestimmung des Magnesium- und Kalziumgehaltes in Meerwasseraquarien. Der Magnesiumgehalt sollte zwischen 1200 und 1600 mg/l liegen. Bei der Durchführung wird erst der Mg-Gehalt getestet und dann der Ca-Gehalt. Anschließend wird der Wert des Ca-Gehaltes vom Mg-Gehalt subtrahiert und das ist dann der wirkliche Mg-Gehalt des Wassers.95,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Bei Inhaltsangaben und Analysen welche Zeitform verwenden?
Bei Inhaltsangaben wird in der Regel die Präsensform verwendet, da der Inhalt des Textes zeitlos ist. Bei Analysen hingegen wird oft die Vergangenheitsform verwendet, da hier der Fokus auf vergangenen Ereignissen und Handlungen liegt. Es ist jedoch wichtig, sich an die Vorgaben der jeweiligen Aufgabenstellung oder des Lehrers zu halten. **
-
Bei Inhaltsangaben und Analysen welche Zeitform verwenden?
Bei Inhaltsangaben und Analysen wird in der Regel die Präsensform verwendet. Dies ermöglicht eine objektive und zeitlose Darstellung des Inhalts oder der Analyse. Es ist jedoch wichtig, sich an die Vorgaben der jeweiligen Aufgabenstellung oder des Schreibstils zu halten. **
-
Was sind die Vorteile unabhängiger Analysen im Vergleich zu Analysen, die von internen Quellen durchgeführt werden?
Unabhängige Analysen bieten eine objektive und neutrale Perspektive, da sie nicht von internen Interessen beeinflusst sind. Externe Analysten bringen oft frische Ideen und unterschiedliche Erfahrungen mit, die zu innovativen Lösungsansätzen führen können. Zudem können unabhängige Analysen eine höhere Glaubwürdigkeit und Vertrauenswürdigkeit bei Stakeholdern schaffen. **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.