Domain buchhaltung-und-mehr.de kaufen?
Wir ziehen mit dem Projekt
buchhaltung-und-mehr.de um.
Sind Sie am Kauf der Domain
buchhaltung-und-mehr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchhaltung-und-mehr.de kaufen?
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **

Ähnliche Suchbegriffe für Angemessen
Top-Angebote
Produkte zum Begriff Angemessen:
-
Grundlagen der Buchhaltung und Bilanzierung, Schulbücher von Josef LechnerDas Lehrbuch "Grundlagen der Buchhaltung und Bilanzierung" bietet eine umfassende Einführung in die wesentlichen Aspekte des Rechnungswesens. Es vermittelt die Technik der doppelten Buchhaltung und beleuchtet die spezifischen Anforderungen der italienischen Aufzeichnungspraxis sowie die damit verbundenen Dokumentationspflichten. Durch anschauliche Lehrbeispiele und Lösungsangaben wird die Verbuchung gängiger Geschäftsfälle verständlich erklärt. Zudem enthält das Buch Übungen, die es den Lernenden ermöglichen, das Gelernte eigenständig zu vertiefen. Online stehen zusätzliche Materialien und Übungen zur Verfügung, die nach Schwierigkeitsgrad gestaffelt sind. Lehrende haben die Möglichkeit, über ein Passwort auf die Lösungen zuzugreifen. Dieses Buch richtet sich sowohl an Studierende der Wirtschaftsfachoberschulen in Südtirol als auch an alle, die sich die Grundlagen der Buchhaltung und Bilanzierung im Selbststudium aneignen möchten.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mandel, Joey: Warum machst du das? Sozial-emotionale Auffälligkeiten von Grundschülern hinterfragen und angemessen reagierenWarum machst du das? Sozial-emotionale Auffälligkeiten von Grundschülern hinterfragen und angemessen reagieren , Fallbeispiele und Lösungshilfen , HID Sets > Lichter & Leuchten , Erscheinungsjahr: 20160808, Produktform: Kartoniert, Autoren: Mandel, Joey, Übersetzung: Erich, Regina, Seitenzahl/Blattzahl: 264, Keyword: Fehlverhalten; Sozialvehalten; Inklusion; Unterrichtsstörung; Förderung; Verhaltensprobleme; Förderschwerpunkt sozial-emotionale Entwicklung; Problemverhalten; inklusiver Unterricht; soziale Kompetenz; Bedürfnis; Förderstrategie, Fachschema: Grundschule / Pädagogik, Didaktik~Schule / Schwierigkeiten~Versagen (Schulversagen)~Pädagogik / Schule, Bildungszweck: für den Primarbereich, Interesse Alter: empfohlenes Alter: ab 6 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 6, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Grundschule und Sekundarstufe I, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr, Länge: 241, Breite: 172, Höhe: 20, Gewicht: 671, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,26,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leistungsbezogener Ausdauersport in der Leichtathletik. Angemessen auch im Kindes-und Jugendalter?, Taschenbuch von Laurin Forstreuter, GRIN,Leistungsbezogener Ausdauersport In Der Leichtathletik. Angemessen Auch Im Kindes-und Jugendalter?, Taschenbuch Von Laurin Forstreuter, Grin, 978-3-668-86878-6, Seitenanzahl: 6027,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Inwiefern ist Kompetenzorientierung im Ethik- und Philosophieunterricht angemessen?, Taschenbuch von Anonymous, GRIN, 978-3-389-01667-1Inwiefern Ist Kompetenzorientierung Im Ethik- Und Philosophieunterricht Angemessen?, Taschenbuch Von Anonymous, Grin, 978-3-389-01667-1, Seitenanzahl: 1616,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie viel mehr ist angemessen?
Die Angemessenheit einer Erhöhung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Branche, der Position und den individuellen Leistungen des Mitarbeiters. Eine angemessene Erhöhung könnte beispielsweise zwischen 3-5% des aktuellen Gehalts liegen, aber es gibt keine feste Regel und es kann von Fall zu Fall unterschiedlich sein. Es ist wichtig, den Markt und die üblichen Gehaltsspannen für vergleichbare Positionen zu berücksichtigen, um eine angemessene Erhöhung festzulegen. **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
Sind Unternehmer zur Bilanzierung und zur doppelten Buchhaltung verpflichtet?
Ja, Unternehmer sind in der Regel zur Bilanzierung und zur doppelten Buchhaltung verpflichtet. Die genauen Anforderungen können jedoch je nach Land und Unternehmensgröße variieren. Die Bilanzierung und doppelte Buchhaltung dienen dazu, die finanzielle Situation und Entwicklung des Unternehmens transparent darzustellen und ermöglichen eine genaue Erfassung von Einnahmen und Ausgaben. **

Wie können Unternehmen Rückstellungen in ihrer Bilanzierung verwenden, um zukünftige Verpflichtungen und Risiken angemessen zu berücksichtigen?
Unternehmen können Rückstellungen in ihrer Bilanzierung verwenden, um zukünftige Verpflichtungen und Risiken angemessen zu berücksichtigen, indem sie Gelder beiseite legen, um zukünftige Verpflichtungen zu erfüllen, die aus bereits getätigten Geschäften resultieren könnten. Dies ermöglicht es Unternehmen, potenzielle Verluste oder Verpflichtungen zu antizipieren und sich darauf vorzubereiten, indem sie finanzielle Mittel reservieren. Durch die Verwendung von Rückstellungen können Unternehmen auch ihre finanzielle Stabilität und Glaubwürdigkeit verbessern, da sie zeigen, dass sie sich der potenziellen Verpflichtungen bewusst sind und Maßnahmen ergreifen, um diese zu erfüllen. Darüber hinaus können Rückstellungen auch dazu beitragen, die Transparen **
Wie können Unternehmen Rückstellungen in ihrer Bilanzierung verwenden, um zukünftige Verpflichtungen und Risiken angemessen zu berücksichtigen?
Unternehmen können Rückstellungen in ihrer Bilanzierung verwenden, um zukünftige Verpflichtungen und Risiken angemessen zu berücksichtigen, indem sie Gelder für erwartete zukünftige Ausgaben zurückhalten. Dies ermöglicht es ihnen, finanzielle Belastungen aus zukünftigen Verpflichtungen zu decken, ohne die Liquidität des Unternehmens zu gefährden. Durch die Bildung von Rückstellungen können Unternehmen auch ihre finanzielle Stabilität und Glaubwürdigkeit verbessern, da sie zeigen, dass sie sich der potenziellen Verpflichtungen bewusst sind und Maßnahmen ergreifen, um diese zu decken. Darüber hinaus können Rückstellungen dazu beitragen, die Transparenz und Genauigkeit der Finanzberichterstattung zu verbessern, indem sie die zukünftigen Verpf **
Top-Angebote
Produkte zum Begriff Angemessen:
-
Volker Schultz - Basiswissen Rechnungswesen: Buchführung, Bilanzierung, Kostenrechnung, Controlling - Preis vom 28.09.2026 21:19:57 hBinding : Taschenbuch, Edition : 6. Auflage, Label : Deutscher Taschenbuch Verlag, Publisher : Deutscher Taschenbuch Verlag, medium : Taschenbuch, numberOfPages : 320, publicationDate : 2011-01-01, authors : Volker Schultz, languages : german, ISBN : 34235081593,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
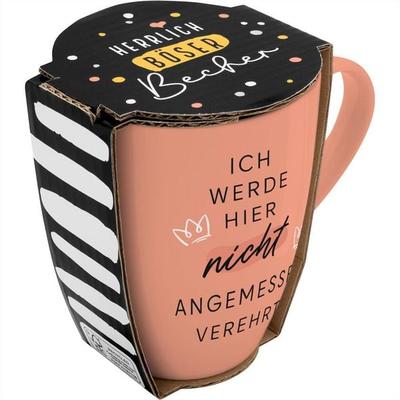
Tasse mit Motivdruck 'Ich werde hier nicht angemessen verehrt!', mit BanderoleWitzige & Freche Sprüche: Tassen Mit Buntem Druck, Coolem Cartoon Und Lustigem Text Für Einen Guten Start In Den Tag :-) Diese 'böse Becher'-tasse Bringt Einen Farbtupfer Und Frischen Wind An Den Gedeckten Tisch, Die Kaffeerunde Oder Ins Büro. Böser...7,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Buchhaltung und Bilanzierung, Schulbücher von Josef LechnerDas Lehrbuch "Grundlagen der Buchhaltung und Bilanzierung" bietet eine umfassende Einführung in die wesentlichen Aspekte des Rechnungswesens. Es vermittelt die Technik der doppelten Buchhaltung und beleuchtet die spezifischen Anforderungen der italienischen Aufzeichnungspraxis sowie die damit verbundenen Dokumentationspflichten. Durch anschauliche Lehrbeispiele und Lösungsangaben wird die Verbuchung gängiger Geschäftsfälle verständlich erklärt. Zudem enthält das Buch Übungen, die es den Lernenden ermöglichen, das Gelernte eigenständig zu vertiefen. Online stehen zusätzliche Materialien und Übungen zur Verfügung, die nach Schwierigkeitsgrad gestaffelt sind. Lehrende haben die Möglichkeit, über ein Passwort auf die Lösungen zuzugreifen. Dieses Buch richtet sich sowohl an Studierende der Wirtschaftsfachoberschulen in Südtirol als auch an alle, die sich die Grundlagen der Buchhaltung und Bilanzierung im Selbststudium aneignen möchten.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mandel, Joey: Warum machst du das? Sozial-emotionale Auffälligkeiten von Grundschülern hinterfragen und angemessen reagierenWarum machst du das? Sozial-emotionale Auffälligkeiten von Grundschülern hinterfragen und angemessen reagieren , Fallbeispiele und Lösungshilfen , HID Sets > Lichter & Leuchten , Erscheinungsjahr: 20160808, Produktform: Kartoniert, Autoren: Mandel, Joey, Übersetzung: Erich, Regina, Seitenzahl/Blattzahl: 264, Keyword: Fehlverhalten; Sozialvehalten; Inklusion; Unterrichtsstörung; Förderung; Verhaltensprobleme; Förderschwerpunkt sozial-emotionale Entwicklung; Problemverhalten; inklusiver Unterricht; soziale Kompetenz; Bedürfnis; Förderstrategie, Fachschema: Grundschule / Pädagogik, Didaktik~Schule / Schwierigkeiten~Versagen (Schulversagen)~Pädagogik / Schule, Bildungszweck: für den Primarbereich, Interesse Alter: empfohlenes Alter: ab 6 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 6, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Grundschule und Sekundarstufe I, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr, Länge: 241, Breite: 172, Höhe: 20, Gewicht: 671, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,26,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Wie viel mehr ist angemessen?
Die Angemessenheit einer Erhöhung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Branche, der Position und den individuellen Leistungen des Mitarbeiters. Eine angemessene Erhöhung könnte beispielsweise zwischen 3-5% des aktuellen Gehalts liegen, aber es gibt keine feste Regel und es kann von Fall zu Fall unterschiedlich sein. Es ist wichtig, den Markt und die üblichen Gehaltsspannen für vergleichbare Positionen zu berücksichtigen, um eine angemessene Erhöhung festzulegen. **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
Ähnliche Suchbegriffe für Angemessen
-
Leistungsbezogener Ausdauersport in der Leichtathletik. Angemessen auch im Kindes-und Jugendalter?, Taschenbuch von Laurin Forstreuter, GRIN,Leistungsbezogener Ausdauersport In Der Leichtathletik. Angemessen Auch Im Kindes-und Jugendalter?, Taschenbuch Von Laurin Forstreuter, Grin, 978-3-668-86878-6, Seitenanzahl: 6027,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Inwiefern ist Kompetenzorientierung im Ethik- und Philosophieunterricht angemessen?, Taschenbuch von Anonymous, GRIN, 978-3-389-01667-1Inwiefern Ist Kompetenzorientierung Im Ethik- Und Philosophieunterricht Angemessen?, Taschenbuch Von Anonymous, Grin, 978-3-389-01667-1, Seitenanzahl: 1616,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Bilanzierung in Krankenhaus und Pflege, Fachbücher von Hans-Jürgen WiebenWie funktioniert die Buchführung eines Krankenhauses oder Pflegebetriebs? Wie stellen Sie den Jahresabschluss dafür auf? Welche steuerlichen Besonderheiten gilt es zu beachten? Ausgerichtet an den besonderen Berichtspflichten im Gesundheitswesen vermittelt Ihnen die rundum aktualisierte 6. Auflage dieses Standardwerks alle einschlägigen Grundlagen: - Finanzbuchhaltung mit Anlagenbuchhaltung - Jahresabschluss inklusive Bilanz, GuV und Anhang für Kapitalgesellschaften, so wie Gesundheitsinstitutionen diese erstellen müssen - Buchungsschwerpunkte und Kontenrahmen gemäss Krankenhaus- und Pflegebuchführungsverordnung - Bilanzierung nach IFRS, den meistverbreiteten internationalen Standards - Bilanzanalyse und ihr methodisch-systematischer Ablauf. Perfekt fürs Studium und zum Nachschlagen in der Praxis – mit vielen Übungen inklusive Lösungen, anschaulichen T-Konten und ausführlichen Praxisbeispielen typischer Geschäftsvorfälle einer übersichtlichen Kurklinik und deren Anlagenbewertung.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gabriele Diewald - Handbuch geschlechtergerechte Sprache: Wie Sie angemessen und verständlich gendern - Preis vom 28.09.2026 21:19:57 hBinding : Taschenbuch, Edition : 2, Label : Duden, Publisher : Duden, medium : Taschenbuch, numberOfPages : 264, publicationDate : 2022-10-17, authors : Gabriele Diewald, Anja Steinhauer, publishers : Dudenredaktion, ISBN : 34117407873,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
Sind Unternehmer zur Bilanzierung und zur doppelten Buchhaltung verpflichtet?
Ja, Unternehmer sind in der Regel zur Bilanzierung und zur doppelten Buchhaltung verpflichtet. Die genauen Anforderungen können jedoch je nach Land und Unternehmensgröße variieren. Die Bilanzierung und doppelte Buchhaltung dienen dazu, die finanzielle Situation und Entwicklung des Unternehmens transparent darzustellen und ermöglichen eine genaue Erfassung von Einnahmen und Ausgaben. **
-
Wie können Unternehmen Rückstellungen in ihrer Bilanzierung verwenden, um zukünftige Verpflichtungen und Risiken angemessen zu berücksichtigen?
Unternehmen können Rückstellungen in ihrer Bilanzierung verwenden, um zukünftige Verpflichtungen und Risiken angemessen zu berücksichtigen, indem sie Gelder beiseite legen, um zukünftige Verpflichtungen zu erfüllen, die aus bereits getätigten Geschäften resultieren könnten. Dies ermöglicht es Unternehmen, potenzielle Verluste oder Verpflichtungen zu antizipieren und sich darauf vorzubereiten, indem sie finanzielle Mittel reservieren. Durch die Verwendung von Rückstellungen können Unternehmen auch ihre finanzielle Stabilität und Glaubwürdigkeit verbessern, da sie zeigen, dass sie sich der potenziellen Verpflichtungen bewusst sind und Maßnahmen ergreifen, um diese zu erfüllen. Darüber hinaus können Rückstellungen auch dazu beitragen, die Transparen **
-
Wie können Unternehmen Rückstellungen in ihrer Bilanzierung verwenden, um zukünftige Verpflichtungen und Risiken angemessen zu berücksichtigen?
Unternehmen können Rückstellungen in ihrer Bilanzierung verwenden, um zukünftige Verpflichtungen und Risiken angemessen zu berücksichtigen, indem sie Gelder für erwartete zukünftige Ausgaben zurückhalten. Dies ermöglicht es ihnen, finanzielle Belastungen aus zukünftigen Verpflichtungen zu decken, ohne die Liquidität des Unternehmens zu gefährden. Durch die Bildung von Rückstellungen können Unternehmen auch ihre finanzielle Stabilität und Glaubwürdigkeit verbessern, da sie zeigen, dass sie sich der potenziellen Verpflichtungen bewusst sind und Maßnahmen ergreifen, um diese zu decken. Darüber hinaus können Rückstellungen dazu beitragen, die Transparenz und Genauigkeit der Finanzberichterstattung zu verbessern, indem sie die zukünftigen Verpf **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.