Domain buchhaltung-und-mehr.de kaufen?
Wir ziehen mit dem Projekt
buchhaltung-und-mehr.de um.
Sind Sie am Kauf der Domain
buchhaltung-und-mehr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchhaltung-und-mehr.de kaufen?
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **


Ähnliche Suchbegriffe für BLEASS-Arpeggiator
Top-Angebote
Produkte zum Begriff BLEASS-Arpeggiator:
-
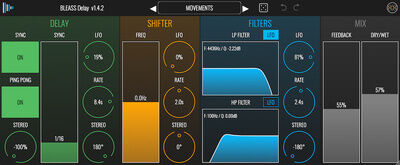
BLEASS DelayBleass Delay (ESD); Delay / Frequency-Shifter-Plugin; Delay-Zeit frei einstellbar oder synchron zum Hosttempo, Bereich Millisekunden bis mehrere Sekunden; Ping-Pong-Modus mit variabler Stereo-Breite; Frequency-Shifter mit kumulativer Frequenzverschiebung pro Wiederholung; Low-Pass- und High-Pass-Filter mit grafischer Cutoff- und Resonanzsteuerung; drei separate LFOs für Delay-Zeit, Frequency-Shifter und Filter mit steuerbarem Phasenversatz; Feedback bis 100?% für unendliche Wiederholungen; Dry/Wet-Mix; optionale Modulation von Delay, Shifter und Filter über eigene LFOs; grafische Filter- und Delay-Anzeige; interaktive Steuerung über grafischen Editor; keine zusätzlichen FX wie Lo-Fi, Drive oder Diffuse; keine M/S-Bearbeitung; keine Crossfeedback-Funktion; keine Drag-and-Drop Modulationsmatrix; keine Multi-Tap-Pattern-Erstellung; effiziente DSP-Engine für geringe CPU-Last16,90 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Wieben, Hans-Jürgen: Buchhaltung und Bilanzierung in Krankenhaus und PflegeBuchhaltung und Bilanzierung in Krankenhaus und Pflege , Finanzbuchführung inklusive HGB und IFRS , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 6., neu bearbeitete Auflage, Erscheinungsjahr: 20220527, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Wieben, Hans-Jürgen~Koch, Joachim, Auflage: 22006, Auflage/Ausgabe: 6., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 448, Keyword: Buchhaltung für Krankenhäuser; Bilanzierung für Krankenhäuser; IFRS für Krankenhäuser; Gesundheitswesen; HGB für Krankenhäuser; Krankenhaus, Pflege, Fachschema: Bilanzbuchhaltung~Buchhaltung / Bilanzbuchhaltung~Buchhaltung~Datenverarbeitung / Anwendungen / Medizin~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Gesundheitsökonomie~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management~Industrien und Branchen, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, Seitenanzahl: XVI, Seitenanzahl: 448, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 206, Breite: 141, Höhe: 29, Gewicht: 580, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2653184, Vorgänger EAN: 9783503156207 9783503100835 9783503078714 9783503066315 9783503050154, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BLEASS SaturatorBleass Saturator (ESD); Saturation- und Distortion-Plugin; Drive-Sektion mit analogem Overdrive und 3-Band-EQ zur Klangformung; Waveshaper mit neun Algorithmen, regelbarem Offset, Depth, Period und Strength; Bit-Crusher-Sektion mit einstellbarem Bit-Tiefe und Sample-Rate, vor oder nach dem Waveshaper positionierbar; LFO mit wählbarem Zielparameter, Wellenform, Rate (frei oder tempo-synchronisiert) und Stereo-Phasenversatz bis 180 Grad; grafische Visualisierung für Waveshaper, Bitcrusher und LFO; effiziente DSP-Engine mit niedriger CPU-Last16,90 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
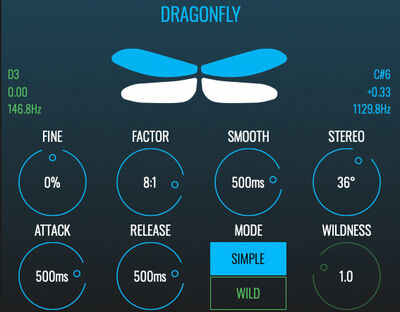
BLEASS DragonflyBleass Dragonfly (ESD); Tremolo-Plugin; dynamisch steuerbar über Pitch-Tracking, Sidechain oder MIDI-Input; Modulationsrate und Tiefe präzise einstellbar; Rate-Faktor zur Multiplikation der Grundrate, Fine-Tuning zur Feineinstellung der Modulationsgeschwindigkeit; Smooth-Funktion für weiche Modulationsverläufe; Stereo-Phasenversatz für breite Tremolo-Effekte; Attack und Release zur Formung des Modulationshüllkurvenverlaufs; zwei Betriebsmodi: Simple für klassisches Tremolo, Wild mit Waveshaper zur Erzeugung gesättigter oder verzerrter Tremolo-Modulation; regelbare Waveshaper-Intensität im Wild-Modus; Dry/Wet-Mix und Output-Gain; grafische Visualisierung der Modulation; effiziente DSP-Engine mit niedriger CPU-Last24,90 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter


-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
Sind Unternehmer zur Bilanzierung und zur doppelten Buchhaltung verpflichtet?
Ja, Unternehmer sind in der Regel zur Bilanzierung und zur doppelten Buchhaltung verpflichtet. Die genauen Anforderungen können jedoch je nach Land und Unternehmensgröße variieren. Die Bilanzierung und doppelte Buchhaltung dienen dazu, die finanzielle Situation und Entwicklung des Unternehmens transparent darzustellen und ermöglichen eine genaue Erfassung von Einnahmen und Ausgaben. **
-
Was sind die grundlegenden Prinzipien und Methoden der Bilanzierung in der Buchhaltung?
Die grundlegenden Prinzipien der Bilanzierung sind das Realisationsprinzip, das Imparitätsprinzip und das Vollständigkeitsprinzip. Die wichtigsten Methoden sind die doppelte Buchführung, die periodengerechte Abgrenzung und die Bewertung nach dem Niederstwertprinzip. Ziel ist es, ein möglichst getreues Bild der finanziellen Lage und des Erfolgs eines Unternehmens zu vermitteln. **
Gibt es eine Erklärung für jeden dieser Fälle in der Buchhaltung und Kostenrechnung?
Ja, in der Buchhaltung und Kostenrechnung gibt es für jeden Fall eine Erklärung. Die Buchhaltung erfasst und dokumentiert alle finanziellen Transaktionen eines Unternehmens, während die Kostenrechnung die Kosten und Ausgaben eines Unternehmens analysiert und aufschlüsselt. Durch diese beiden Instrumente können alle finanziellen Vorgänge und Kosten in einem Unternehmen erklärt und nachvollzogen werden. **
Was sind Rückstellungen und wie werden sie in der Buchhaltung und Bilanzierung verwendet?
Rückstellungen sind Verbindlichkeiten, deren genauer Betrag oder Zeitpunkt der Fälligkeit noch ungewiss ist. Sie dienen dazu, zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. In der Buchhaltung werden Rückstellungen gebildet, um die Gewinn- und Verlustrechnung sowie die Bilanz korrekt darzustellen. **
Top-Angebote
Produkte zum Begriff BLEASS-Arpeggiator:
-
BLEASS ArpeggiatorBleass Arpeggiator (ESD); Arpeggiator-Plugin; kreatives Werkzeug zur Erzeugung rhythmischer und melodischer Sequenzen mit polyrhythmischen und polyphonen Mustern; 62 rhythmische Muster und 20 Abspielmodi; Steuerung von Richtung, Oktavlage, Schrittweite, Wiederholungen und Trigger-Wahrscheinlichkeit; Modulation über Modulationsrad, zwei XY-Felder, zwei LFOs und Motion-Sequencer zur Echtzeitbeeinflussung der Parameter; integrierter FM-Synthesizer mit Hauptoszillator und zwei Modulationsoszillatoren für helle, dynamische Klangfarben; eingebautes Delay mit synchronisierbarer Zeitsteuerung, Ping-Pong-Modus und Filter; eigene MIDI-Ausgabe zur Ansteuerung externer Instrumente; eignet sich sowohl als eigenständige Klangerzeugung als auch zur Steuerung anderer Plug-ins; Achtung: Die Synthesizer-Funktion steht in Logic Pro X nicht zur Verfügung, da das Plugin dort nur als MIDI FX eingebunden wird33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BLEASS SidekickBLEASS Sidekick (ESD); Dynamik-Plug-in; Kombination aus Kickdrum-Synth, Step-Sequencer und Ducker für kreative Rhythmusgestaltung; Kick-Sektion: Tune 20–100 Hz, Waveform von Sinus bis Dreieck, Hardness für Overdrive, Body-Oszillator eine Oktave höher, Impact für Attack-Betonung, Punch mit resonantem Filter-Sweep, Punch Decay regelbar, Decay für Gesamtausklang, Ghost-Option zur Trennung vom Hauptausgang, Gain-Regelung; Sequencer-Sektion: Step-Länge 4–16, Step-Resolution in Notenwerten, Groove für Swing, MIDI-In zur externen Triggerung, Step-Grid mit Velocity per Zellensteuerung; Ducker-Sektion: Threshold für Empfindlichkeit, Attack und Release für zeitliches Verhalten, Ratio für Stärke der Pegelreduktion, Makeup zur Pegelkompensation; Anwendung: Kick-Synth solo nutzbar, Sequencer-getriggertes Sidechain-Ducking oder reine Ducking-Patterns für dynamische rhythmische Effekte19,90 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
BLEASS DelayBleass Delay (ESD); Delay / Frequency-Shifter-Plugin; Delay-Zeit frei einstellbar oder synchron zum Hosttempo, Bereich Millisekunden bis mehrere Sekunden; Ping-Pong-Modus mit variabler Stereo-Breite; Frequency-Shifter mit kumulativer Frequenzverschiebung pro Wiederholung; Low-Pass- und High-Pass-Filter mit grafischer Cutoff- und Resonanzsteuerung; drei separate LFOs für Delay-Zeit, Frequency-Shifter und Filter mit steuerbarem Phasenversatz; Feedback bis 100?% für unendliche Wiederholungen; Dry/Wet-Mix; optionale Modulation von Delay, Shifter und Filter über eigene LFOs; grafische Filter- und Delay-Anzeige; interaktive Steuerung über grafischen Editor; keine zusätzlichen FX wie Lo-Fi, Drive oder Diffuse; keine M/S-Bearbeitung; keine Crossfeedback-Funktion; keine Drag-and-Drop Modulationsmatrix; keine Multi-Tap-Pattern-Erstellung; effiziente DSP-Engine für geringe CPU-Last16,90 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Wieben, Hans-Jürgen: Buchhaltung und Bilanzierung in Krankenhaus und PflegeBuchhaltung und Bilanzierung in Krankenhaus und Pflege , Finanzbuchführung inklusive HGB und IFRS , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 6., neu bearbeitete Auflage, Erscheinungsjahr: 20220527, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Wieben, Hans-Jürgen~Koch, Joachim, Auflage: 22006, Auflage/Ausgabe: 6., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 448, Keyword: Buchhaltung für Krankenhäuser; Bilanzierung für Krankenhäuser; IFRS für Krankenhäuser; Gesundheitswesen; HGB für Krankenhäuser; Krankenhaus, Pflege, Fachschema: Bilanzbuchhaltung~Buchhaltung / Bilanzbuchhaltung~Buchhaltung~Datenverarbeitung / Anwendungen / Medizin~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Gesundheitsökonomie~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management~Industrien und Branchen, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, Seitenanzahl: XVI, Seitenanzahl: 448, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 206, Breite: 141, Höhe: 29, Gewicht: 580, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2653184, Vorgänger EAN: 9783503156207 9783503100835 9783503078714 9783503066315 9783503050154, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
Ähnliche Suchbegriffe für BLEASS-Arpeggiator
-
BLEASS SaturatorBleass Saturator (ESD); Saturation- und Distortion-Plugin; Drive-Sektion mit analogem Overdrive und 3-Band-EQ zur Klangformung; Waveshaper mit neun Algorithmen, regelbarem Offset, Depth, Period und Strength; Bit-Crusher-Sektion mit einstellbarem Bit-Tiefe und Sample-Rate, vor oder nach dem Waveshaper positionierbar; LFO mit wählbarem Zielparameter, Wellenform, Rate (frei oder tempo-synchronisiert) und Stereo-Phasenversatz bis 180 Grad; grafische Visualisierung für Waveshaper, Bitcrusher und LFO; effiziente DSP-Engine mit niedriger CPU-Last16,90 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
BLEASS DragonflyBleass Dragonfly (ESD); Tremolo-Plugin; dynamisch steuerbar über Pitch-Tracking, Sidechain oder MIDI-Input; Modulationsrate und Tiefe präzise einstellbar; Rate-Faktor zur Multiplikation der Grundrate, Fine-Tuning zur Feineinstellung der Modulationsgeschwindigkeit; Smooth-Funktion für weiche Modulationsverläufe; Stereo-Phasenversatz für breite Tremolo-Effekte; Attack und Release zur Formung des Modulationshüllkurvenverlaufs; zwei Betriebsmodi: Simple für klassisches Tremolo, Wild mit Waveshaper zur Erzeugung gesättigter oder verzerrter Tremolo-Modulation; regelbare Waveshaper-Intensität im Wild-Modus; Dry/Wet-Mix und Output-Gain; grafische Visualisierung der Modulation; effiziente DSP-Engine mit niedriger CPU-Last24,90 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
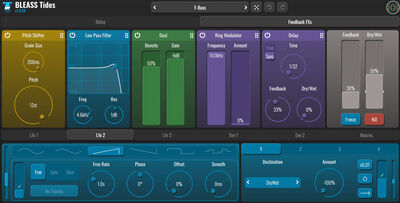
BLEASS TidesBLEASS Tides (ESD); Delay-Plug-in; vielseitiges Stereo-Delay mit flexibler Zeitsteuerung, Ping-Pong-Modi, modulierten Feedback-Effekten und integriertem Schutz-Limiter; Eingangsfilter: Tiefpass, Hochpass, beide mit Resonanz; Delay-Zeit: Free in Millisekunden/Sekunden, Sync in Notenwerten, Offset zur Feinanpassung; Inertia: Crossfade oder Tape, Dauer regelbar; Ping-Pong: Classic oder Symmetric, Stereobreite regelbar; Feedback/Mix: Feedback 0–100 %, unendlich bei 100 %, Dry/Wet; Freeze/Kill: Freeze hält Wiederholungen, Kill stoppt und setzt zurück; Visualisierung: Spektralanzeige der Ein- und Wiederholsignale, Klick/Touch aktiviert Frequenz-Shifter im Feedback, Echtzeit-Steuerung; Feedback-FX-Slots: 5 in Serie, Distortion mit 3 Modellen und Drive, Dust mit Density und Gain, Bitcrush mit Downsample und Bit-Depth, Frequency Shifter ±1 kHz, Pitch Shifter ±12 Halbtöne mit Grain Size, Ringmodulator mit Frequency und Amount, Delay Free oder Sync, Hochpass/Tiefpass/Bandpass mit Cutoff und Resonanz, Peak-Filter mit Frequenz, Gain und Bandbreite; LFOs: 3 Stück, Wellenformen wählbar, Curve-Fader zum Verbiegen der Wellenform, Modi Free (Zeit in ms/s), Sync (DAW-Tempo), Beat (DAW-Tempo und Taktposition), No-Triplets-Option, Rate für Geschwindigkeit, Phase für links/rechts-Versatz, Offset für globale Phasenverschiebung, Smooth zum Glätten harter Wellenformen; Envelope Follower: 2 Stück, Curve-Fader zum Verbiegen der Hüllkurven, Gain für Empfindlichkeit, Attack und Release regelbar; Makros: 2 Regler, je bis zu 4 Ziele; Routing: je Modulator bis zu 4 Ziele, Amount, x0.01-Feinskalierung, Mono oder Stereo 180 Grad, Polarität unipolar oder bipolar, Modulationsmeter; Sicherheit: eingebauter Limiter hält das Effekt-Signal unter 0 dB und schützt vor Runaway-Feedback35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
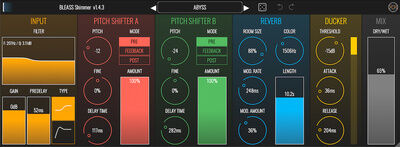
BLEASS ShimmerBleass Shimmer (ESD); Reverb-Plugin mit integriertem Pitch-Shifting; algorithmischer Hall mit regelbarer Raumgröße und Nachhallzeit; zwei Pitch-Shifter mit ±24 Halbtönen Grob- und ±50 Cent Feinstimmung, wahlweise vor, im Feedback oder nach dem Reverb einsetzbar; Delay und Feedback pro Pitch-Shifter zur Steuerung der Tonhöhenmodulation; Pre-Delay zur Verzögerung des Hallbeginns; Low-Pass-Filter im Effektweg zur Absenkung hoher Frequenzen; LFO zur Modulation der Hallreflexionen mit variabler Rate und Tiefe; Transform-Funktion mit Frequency-Shifter für Echtzeit-Klangverformung; integrierter Ducker mit Schwelle, Attack und Release zur automatischen Absenkung des Hallsignals; Multimode-Filter am Eingang mit High-Pass oder Low-Shelving; grafische Visualisierung für Filter, Modulation und Ducker; CPU-schonende DSP-Engine16,90 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Sind Unternehmer zur Bilanzierung und zur doppelten Buchhaltung verpflichtet?
Ja, Unternehmer sind in der Regel zur Bilanzierung und zur doppelten Buchhaltung verpflichtet. Die genauen Anforderungen können jedoch je nach Land und Unternehmensgröße variieren. Die Bilanzierung und doppelte Buchhaltung dienen dazu, die finanzielle Situation und Entwicklung des Unternehmens transparent darzustellen und ermöglichen eine genaue Erfassung von Einnahmen und Ausgaben. **
-
Was sind die grundlegenden Prinzipien und Methoden der Bilanzierung in der Buchhaltung?
Die grundlegenden Prinzipien der Bilanzierung sind das Realisationsprinzip, das Imparitätsprinzip und das Vollständigkeitsprinzip. Die wichtigsten Methoden sind die doppelte Buchführung, die periodengerechte Abgrenzung und die Bewertung nach dem Niederstwertprinzip. Ziel ist es, ein möglichst getreues Bild der finanziellen Lage und des Erfolgs eines Unternehmens zu vermitteln. **
-
Gibt es eine Erklärung für jeden dieser Fälle in der Buchhaltung und Kostenrechnung?
Ja, in der Buchhaltung und Kostenrechnung gibt es für jeden Fall eine Erklärung. Die Buchhaltung erfasst und dokumentiert alle finanziellen Transaktionen eines Unternehmens, während die Kostenrechnung die Kosten und Ausgaben eines Unternehmens analysiert und aufschlüsselt. Durch diese beiden Instrumente können alle finanziellen Vorgänge und Kosten in einem Unternehmen erklärt und nachvollzogen werden. **
-
Was sind Rückstellungen und wie werden sie in der Buchhaltung und Bilanzierung verwendet?
Rückstellungen sind Verbindlichkeiten, deren genauer Betrag oder Zeitpunkt der Fälligkeit noch ungewiss ist. Sie dienen dazu, zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. In der Buchhaltung werden Rückstellungen gebildet, um die Gewinn- und Verlustrechnung sowie die Bilanz korrekt darzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.