Domain buchhaltung-und-mehr.de kaufen?
Wir ziehen mit dem Projekt
buchhaltung-und-mehr.de um.
Sind Sie am Kauf der Domain
buchhaltung-und-mehr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchhaltung-und-mehr.de kaufen?
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **

Ähnliche Suchbegriffe für DELOCK-83867---Delock
Top-Angebote
Produkte zum Begriff DELOCK-83867---Delock:
-
Wieben, Hans-Jürgen: Buchhaltung und Bilanzierung in Krankenhaus und PflegeBuchhaltung und Bilanzierung in Krankenhaus und Pflege , Finanzbuchführung inklusive HGB und IFRS , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 6., neu bearbeitete Auflage, Erscheinungsjahr: 20220527, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Wieben, Hans-Jürgen~Koch, Joachim, Auflage: 22006, Auflage/Ausgabe: 6., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 448, Keyword: Buchhaltung für Krankenhäuser; Bilanzierung für Krankenhäuser; IFRS für Krankenhäuser; Gesundheitswesen; HGB für Krankenhäuser; Krankenhaus, Pflege, Fachschema: Bilanzbuchhaltung~Buchhaltung / Bilanzbuchhaltung~Buchhaltung~Datenverarbeitung / Anwendungen / Medizin~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Gesundheitsökonomie~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management~Industrien und Branchen, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, Seitenanzahl: XVI, Seitenanzahl: 448, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 206, Breite: 141, Höhe: 29, Gewicht: 580, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2653184, Vorgänger EAN: 9783503156207 9783503100835 9783503078714 9783503066315 9783503050154, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DELOCK 61803 - Delock USB Sound Box 7.1Mit dieser USB Sound Box 7.1 von Delock wird der PC oder das Notebook um eine Soundkarte erweitert. Durch das Auslagern des Soundprozessors, können alle störenden Einflüsse minimiert werden, so dass der perfekte Klang erhalten bleibt. Es wird einfach die Sound Box an einen freien USB Port des PCs oder Notebooks angeschlossen und an diese dann die Lautsprecher oder Kopfhörer. Durch die Verwendung eines Headsets ist das Produkt ideal für Anwendungen wie z. B. Skype geeignet. Das Ergebnis kann sich hören lassen! Anschlüsse: 1 x USB 2.0 Typ-B Buchse 1 x S/PDIF optischer digitaler Eingang 1 x S/PDIF optischer digitaler Ausgang 2 x 3,5 mm 3 Pin Klinkenbuchse Mikrofon (L, R, Mono) 1 x 3,5 mm 3 Pin Klinkenbuchse Kopfhörer 1 x 3,5 mm 3 Pin Klinkenbuchse Line-In 1 x 3,5 mm 3 Pin Klinkenbuchse Front Lautsprecher (L, R) 1 x 3,5 mm 3 Pin Klinkenbuchse Surround (L, R) 1 x 3,5 mm 3 Pin Klinkenbuchse Center / Bass 1 x 3,5 mm 3 Pin Klinkenbuchse Rear Lautsprecher Spezifikation Funktionstasten: Lautstärke stumm, Mikrofon stumm, Lautstärke lauter, Lautstärke leiser Chipsatz: CMedia AC-3 Encoder, EAX2.0 2 x ADC (Analog Digital Wandler) und 8 x DAC (Digital Analog Wandler) Full-duplex Aufnahme und Abspielen unterstützt 48/44.1 kHz Tastrate für Aufnahme und Abspielen USB Audio Gerät Spezifikation 1.0 USB HID Klasse 1.1 unterstützt 7.1 Kanal Sound USB Bus Power Systemvoraussetzungen Windows 2000/Server-2003/XP/XP-64/Vista/Vista-64/7/7-64/8.1/8.1-64/10/10-64 PC oder Notebook mit einem freien USB Typ-A Port Microsoft DirectX 8.1 oder höher Packungsinhalt USB Sound Box Kabel USB 2.0 Typ-A Stecker > USB 2.0 Typ-B Stecker 1,0 m Treiber CD Bedienungsanleitung Verpackung Retail Box34,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
Sind Unternehmer zur Bilanzierung und zur doppelten Buchhaltung verpflichtet?
Ja, Unternehmer sind in der Regel zur Bilanzierung und zur doppelten Buchhaltung verpflichtet. Die genauen Anforderungen können jedoch je nach Land und Unternehmensgröße variieren. Die Bilanzierung und doppelte Buchhaltung dienen dazu, die finanzielle Situation und Entwicklung des Unternehmens transparent darzustellen und ermöglichen eine genaue Erfassung von Einnahmen und Ausgaben. **
-
Was sind die grundlegenden Prinzipien und Methoden der Bilanzierung in der Buchhaltung?
Die grundlegenden Prinzipien der Bilanzierung sind das Realisationsprinzip, das Imparitätsprinzip und das Vollständigkeitsprinzip. Die wichtigsten Methoden sind die doppelte Buchführung, die periodengerechte Abgrenzung und die Bewertung nach dem Niederstwertprinzip. Ziel ist es, ein möglichst getreues Bild der finanziellen Lage und des Erfolgs eines Unternehmens zu vermitteln. **

Gibt es eine Erklärung für jeden dieser Fälle in der Buchhaltung und Kostenrechnung?
Ja, in der Buchhaltung und Kostenrechnung gibt es für jeden Fall eine Erklärung. Die Buchhaltung erfasst und dokumentiert alle finanziellen Transaktionen eines Unternehmens, während die Kostenrechnung die Kosten und Ausgaben eines Unternehmens analysiert und aufschlüsselt. Durch diese beiden Instrumente können alle finanziellen Vorgänge und Kosten in einem Unternehmen erklärt und nachvollzogen werden. **
Was sind Rückstellungen und wie werden sie in der Buchhaltung und Bilanzierung verwendet?
Rückstellungen sind Verbindlichkeiten, deren genauer Betrag oder Zeitpunkt der Fälligkeit noch ungewiss ist. Sie dienen dazu, zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. In der Buchhaltung werden Rückstellungen gebildet, um die Gewinn- und Verlustrechnung sowie die Bilanz korrekt darzustellen. **
Top-Angebote
Produkte zum Begriff DELOCK-83867---Delock:
-
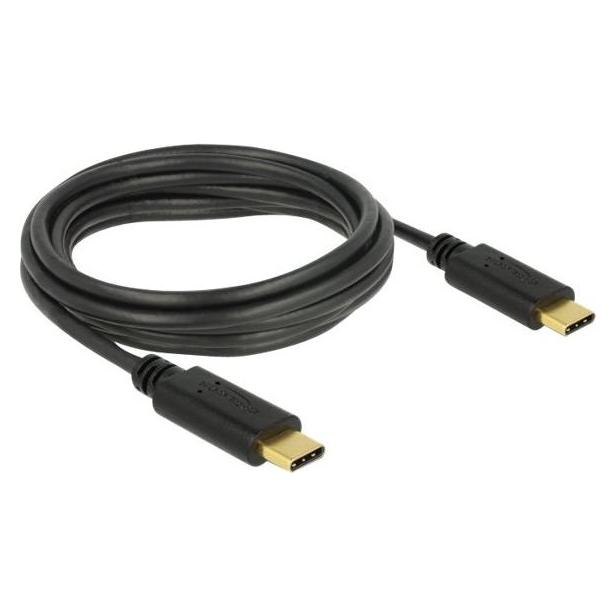
DELOCK 83867 - Delock USB 2.0 Kabel Type-C zu Type-C 3m 3 ADieses USB Kabel von Delock ermöglicht die Verbindung zwischen Geräten mit einem USB Type-CTM Anschluss und einem PC oder einem Notebook mit freiem USB Type-CTM Port. Spezifikation: Anschlüsse: 1 x USB Type-CTM 2.0 Stecker > 1 x USB Type-CTM 2.0 Stecker Drahtquerschnitt: 28 + 30 AWG Datenleitung, 23 AWG Stromleitung Ausgangsstromstärke: bis zu 3 A Kabeldurchmesser: ca. 4,0 mm Datentransferrate bis zu 480 Mbps Farbe: schwarz Länge inkl. Anschlüsse (L): ca. 3,0 m Systemvoraussetzungen PC oder Notebook mit einem freien USB Type-CTM Port Gerät mit USB Type-CTM Port Packungsinhalt USB 2.0 Kabel Verpackung Poly Bag10,09 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wieben, Hans-Jürgen: Buchhaltung und Bilanzierung in Krankenhaus und PflegeBuchhaltung und Bilanzierung in Krankenhaus und Pflege , Finanzbuchführung inklusive HGB und IFRS , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 6., neu bearbeitete Auflage, Erscheinungsjahr: 20220527, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Wieben, Hans-Jürgen~Koch, Joachim, Auflage: 22006, Auflage/Ausgabe: 6., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 448, Keyword: Buchhaltung für Krankenhäuser; Bilanzierung für Krankenhäuser; IFRS für Krankenhäuser; Gesundheitswesen; HGB für Krankenhäuser; Krankenhaus, Pflege, Fachschema: Bilanzbuchhaltung~Buchhaltung / Bilanzbuchhaltung~Buchhaltung~Datenverarbeitung / Anwendungen / Medizin~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Gesundheitsökonomie~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management~Industrien und Branchen, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, Seitenanzahl: XVI, Seitenanzahl: 448, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 206, Breite: 141, Höhe: 29, Gewicht: 580, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2653184, Vorgänger EAN: 9783503156207 9783503100835 9783503078714 9783503066315 9783503050154, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
Ähnliche Suchbegriffe für DELOCK-83867---Delock
-
DELOCK 61803 - Delock USB Sound Box 7.1Mit dieser USB Sound Box 7.1 von Delock wird der PC oder das Notebook um eine Soundkarte erweitert. Durch das Auslagern des Soundprozessors, können alle störenden Einflüsse minimiert werden, so dass der perfekte Klang erhalten bleibt. Es wird einfach die Sound Box an einen freien USB Port des PCs oder Notebooks angeschlossen und an diese dann die Lautsprecher oder Kopfhörer. Durch die Verwendung eines Headsets ist das Produkt ideal für Anwendungen wie z. B. Skype geeignet. Das Ergebnis kann sich hören lassen! Anschlüsse: 1 x USB 2.0 Typ-B Buchse 1 x S/PDIF optischer digitaler Eingang 1 x S/PDIF optischer digitaler Ausgang 2 x 3,5 mm 3 Pin Klinkenbuchse Mikrofon (L, R, Mono) 1 x 3,5 mm 3 Pin Klinkenbuchse Kopfhörer 1 x 3,5 mm 3 Pin Klinkenbuchse Line-In 1 x 3,5 mm 3 Pin Klinkenbuchse Front Lautsprecher (L, R) 1 x 3,5 mm 3 Pin Klinkenbuchse Surround (L, R) 1 x 3,5 mm 3 Pin Klinkenbuchse Center / Bass 1 x 3,5 mm 3 Pin Klinkenbuchse Rear Lautsprecher Spezifikation Funktionstasten: Lautstärke stumm, Mikrofon stumm, Lautstärke lauter, Lautstärke leiser Chipsatz: CMedia AC-3 Encoder, EAX2.0 2 x ADC (Analog Digital Wandler) und 8 x DAC (Digital Analog Wandler) Full-duplex Aufnahme und Abspielen unterstützt 48/44.1 kHz Tastrate für Aufnahme und Abspielen USB Audio Gerät Spezifikation 1.0 USB HID Klasse 1.1 unterstützt 7.1 Kanal Sound USB Bus Power Systemvoraussetzungen Windows 2000/Server-2003/XP/XP-64/Vista/Vista-64/7/7-64/8.1/8.1-64/10/10-64 PC oder Notebook mit einem freien USB Typ-A Port Microsoft DirectX 8.1 oder höher Packungsinhalt USB Sound Box Kabel USB 2.0 Typ-A Stecker > USB 2.0 Typ-B Stecker 1,0 m Treiber CD Bedienungsanleitung Verpackung Retail Box34,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
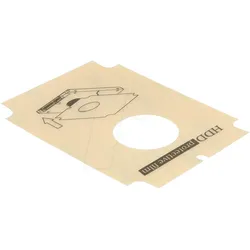
DELOCK 65322 - Delock 2.5 SATA Festplatten-SchutzfolieDiese Festplatten-Schutzfolie können Sie auf jede SATA 2.5 HDD kleben, um diese bei Berührung vor statischer Aufladung zu schützen. Technische Daten • Für eine 2.5 SATA HDD • Zubehör für Delock Wechselrahmen 47189, 47192, 47194, 47198 • 3M Sticker Packungsinhalt • 1 x Sticker Verpackung • Delock Poly Bag4,06 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
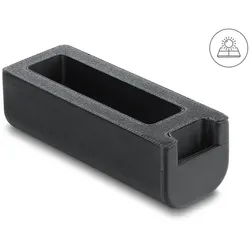
DELOCK 20969 - Verschlusswerkzeug für Delock Port BlockerDieses Verschlusswerkzeug von Delock ist Zubehör für die Delock Port Blocker 20926, 20927, 20923, 20924, 20925, 20947, 20948, 20949, 20950 und 20951. Praktische Bauform mit Öse Die Form des Werkzeugs erinnert an einen USB Stick und bietet mit der Öse am hinteren Ende die Möglichkeit, den Port Blocker zum Beispiel an einem Schlüsselbund zu befestigen. Spezifikation Farbe: grau Maße Werkzeug (LxBxH): ca. 69 x 19 x 12 mm Packungsinhalt 1 x Verschlusswerkzeug Verpackung Wiederverschließbare Tüte8,07 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sind Unternehmer zur Bilanzierung und zur doppelten Buchhaltung verpflichtet?
Ja, Unternehmer sind in der Regel zur Bilanzierung und zur doppelten Buchhaltung verpflichtet. Die genauen Anforderungen können jedoch je nach Land und Unternehmensgröße variieren. Die Bilanzierung und doppelte Buchhaltung dienen dazu, die finanzielle Situation und Entwicklung des Unternehmens transparent darzustellen und ermöglichen eine genaue Erfassung von Einnahmen und Ausgaben. **
-
Was sind die grundlegenden Prinzipien und Methoden der Bilanzierung in der Buchhaltung?
Die grundlegenden Prinzipien der Bilanzierung sind das Realisationsprinzip, das Imparitätsprinzip und das Vollständigkeitsprinzip. Die wichtigsten Methoden sind die doppelte Buchführung, die periodengerechte Abgrenzung und die Bewertung nach dem Niederstwertprinzip. Ziel ist es, ein möglichst getreues Bild der finanziellen Lage und des Erfolgs eines Unternehmens zu vermitteln. **
-
Gibt es eine Erklärung für jeden dieser Fälle in der Buchhaltung und Kostenrechnung?
Ja, in der Buchhaltung und Kostenrechnung gibt es für jeden Fall eine Erklärung. Die Buchhaltung erfasst und dokumentiert alle finanziellen Transaktionen eines Unternehmens, während die Kostenrechnung die Kosten und Ausgaben eines Unternehmens analysiert und aufschlüsselt. Durch diese beiden Instrumente können alle finanziellen Vorgänge und Kosten in einem Unternehmen erklärt und nachvollzogen werden. **
-
Was sind Rückstellungen und wie werden sie in der Buchhaltung und Bilanzierung verwendet?
Rückstellungen sind Verbindlichkeiten, deren genauer Betrag oder Zeitpunkt der Fälligkeit noch ungewiss ist. Sie dienen dazu, zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. In der Buchhaltung werden Rückstellungen gebildet, um die Gewinn- und Verlustrechnung sowie die Bilanz korrekt darzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.