Domain buchhaltung-und-mehr.de kaufen?
Wir ziehen mit dem Projekt
buchhaltung-und-mehr.de um.
Sind Sie am Kauf der Domain
buchhaltung-und-mehr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchhaltung-und-mehr.de kaufen?
Was ist der Dslam?
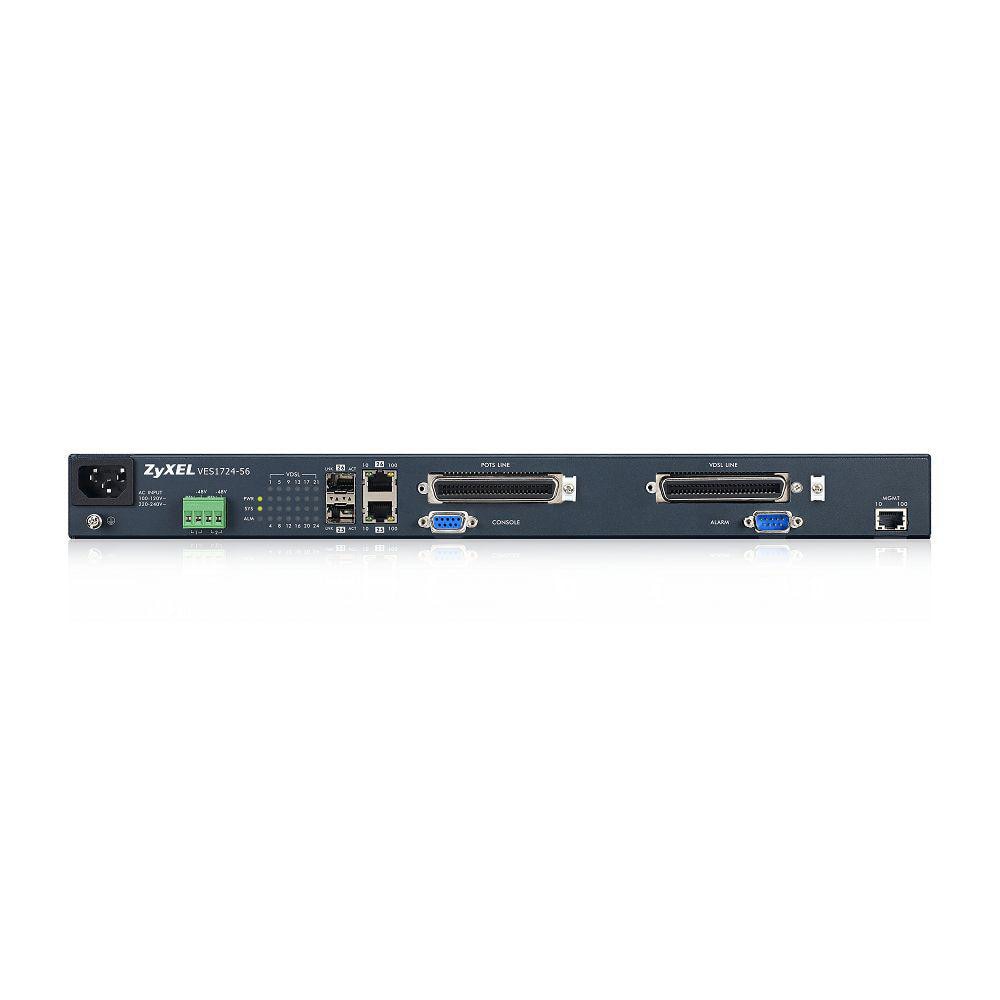
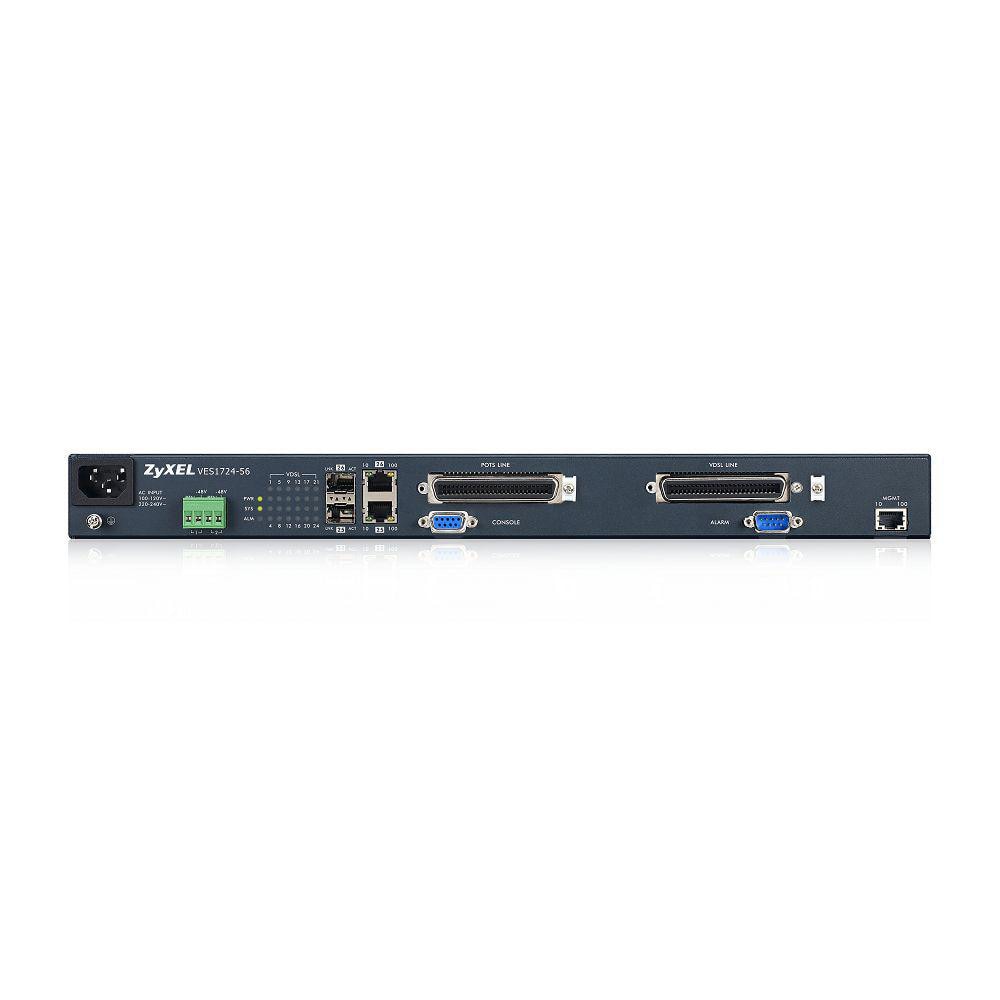
Der DSLAM (Digital Subscriber Line Access Multiplexer) ist ein wichtiger Bestandteil eines DSL-Netzwerks. Er dient als Schnittstelle zwischen den Endgeräten der Nutzer und dem Provider-Netzwerk. Der DSLAM nimmt die Signale der DSL-Modems der Nutzer entgegen, bündelt sie und leitet sie dann weiter ins Provider-Netzwerk. Dadurch ermöglicht der DSLAM eine effiziente Datenübertragung über die Kupferleitungen. Er spielt eine entscheidende Rolle für die Bereitstellung von Breitband-Internetzugängen über DSL-Technologie. **
Was ist Dslam Datenrate Max?
Was ist Dslam Datenrate Max? Dslam steht für Digital Subscriber Line Access Multiplexer und bezieht sich auf ein Gerät, das in Breitbandnetzwerken verwendet wird, um Daten zwischen Endbenutzern und dem zentralen Netzwerk zu übertragen. Die Datenrate Max bezieht sich auf die maximale Geschwindigkeit, mit der Daten über die DSL-Leitung übertragen werden können. Diese Datenrate hängt von verschiedenen Faktoren ab, wie der Entfernung zwischen dem Endbenutzer und dem Dslam, der Qualität der Kupferverkabelung und der Art des DSL-Dienstes, der verwendet wird. Eine höhere Datenrate Max bedeutet, dass Benutzer eine schnellere und stabilere Internetverbindung genießen können. **
Ähnliche Suchbegriffe für DSLAM
Top-Angebote
Produkte zum Begriff DSLAM:
-
Wieben, Hans-Jürgen: Buchhaltung und Bilanzierung in Krankenhaus und PflegeBuchhaltung und Bilanzierung in Krankenhaus und Pflege , Finanzbuchführung inklusive HGB und IFRS , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 6., neu bearbeitete Auflage, Erscheinungsjahr: 20220527, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Wieben, Hans-Jürgen~Koch, Joachim, Auflage: 22006, Auflage/Ausgabe: 6., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 448, Keyword: Buchhaltung für Krankenhäuser; Bilanzierung für Krankenhäuser; IFRS für Krankenhäuser; Gesundheitswesen; HGB für Krankenhäuser; Krankenhaus, Pflege, Fachschema: Bilanzbuchhaltung~Buchhaltung / Bilanzbuchhaltung~Buchhaltung~Datenverarbeitung / Anwendungen / Medizin~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Gesundheitsökonomie~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management~Industrien und Branchen, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, Seitenanzahl: XVI, Seitenanzahl: 448, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 206, Breite: 141, Höhe: 29, Gewicht: 580, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2653184, Vorgänger EAN: 9783503156207 9783503100835 9783503078714 9783503066315 9783503050154, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Volker Schultz - Basiswissen Rechnungswesen: Buchführung, Bilanzierung, Kostenrechnung, Controlling - Preis vom 28.09.2026 21:19:57 hBinding : Taschenbuch, Edition : 6. Auflage, Label : Deutscher Taschenbuch Verlag, Publisher : Deutscher Taschenbuch Verlag, medium : Taschenbuch, numberOfPages : 320, publicationDate : 2011-01-01, authors : Volker Schultz, languages : german, ISBN : 34235081593,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Buchhaltung und Bilanzierung, Schulbücher von Josef LechnerDas Lehrbuch "Grundlagen der Buchhaltung und Bilanzierung" bietet eine umfassende Einführung in die wesentlichen Aspekte des Rechnungswesens. Es vermittelt die Technik der doppelten Buchhaltung und beleuchtet die spezifischen Anforderungen der italienischen Aufzeichnungspraxis sowie die damit verbundenen Dokumentationspflichten. Durch anschauliche Lehrbeispiele und Lösungsangaben wird die Verbuchung gängiger Geschäftsfälle verständlich erklärt. Zudem enthält das Buch Übungen, die es den Lernenden ermöglichen, das Gelernte eigenständig zu vertiefen. Online stehen zusätzliche Materialien und Übungen zur Verfügung, die nach Schwierigkeitsgrad gestaffelt sind. Lehrende haben die Möglichkeit, über ein Passwort auf die Lösungen zuzugreifen. Dieses Buch richtet sich sowohl an Studierende der Wirtschaftsfachoberschulen in Südtirol als auch an alle, die sich die Grundlagen der Buchhaltung und Bilanzierung im Selbststudium aneignen möchten.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Bilanzierung in Krankenhaus und Pflege, Fachbücher von Hans-Jürgen WiebenWie funktioniert die Buchführung eines Krankenhauses oder Pflegebetriebs? Wie stellen Sie den Jahresabschluss dafür auf? Welche steuerlichen Besonderheiten gilt es zu beachten? Ausgerichtet an den besonderen Berichtspflichten im Gesundheitswesen vermittelt Ihnen die rundum aktualisierte 6. Auflage dieses Standardwerks alle einschlägigen Grundlagen: - Finanzbuchhaltung mit Anlagenbuchhaltung - Jahresabschluss inklusive Bilanz, GuV und Anhang für Kapitalgesellschaften, so wie Gesundheitsinstitutionen diese erstellen müssen - Buchungsschwerpunkte und Kontenrahmen gemäss Krankenhaus- und Pflegebuchführungsverordnung - Bilanzierung nach IFRS, den meistverbreiteten internationalen Standards - Bilanzanalyse und ihr methodisch-systematischer Ablauf. Perfekt fürs Studium und zum Nachschlagen in der Praxis – mit vielen Übungen inklusive Lösungen, anschaulichen T-Konten und ausführlichen Praxisbeispielen typischer Geschäftsvorfälle einer übersichtlichen Kurklinik und deren Anlagenbewertung.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was bedeutet "zu weit weg vom DSLAM"?
"Zu weit weg vom DSLAM" bedeutet, dass die Entfernung zwischen dem Anschlusspunkt des Internetanbieters (DSLAM) und dem Standort des Nutzers zu groß ist. Dies kann zu einer schlechten oder instabilen Internetverbindung führen, da das Signal aufgrund der Entfernung an Stärke verliert. In solchen Fällen kann es notwendig sein, alternative Lösungen wie einen anderen Internetanbieter oder eine andere Art der Internetverbindung zu suchen. **
-
Wie kann man das Festnetz durch einen DSLAM in WLAN umwandeln?
Um das Festnetz durch einen DSLAM in WLAN umzuwandeln, benötigt man einen WLAN-Router. Der DSLAM (Digital Subscriber Line Access Multiplexer) wird mit dem Festnetzanschluss verbunden und stellt die Verbindung zum Internet her. Der WLAN-Router wird dann mit dem DSLAM verbunden, um das Internet über WLAN im gesamten Haus verfügbar zu machen. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **


Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
Top-Angebote
Produkte zum Begriff DSLAM:
-
Wieben, Hans-Jürgen: Buchhaltung und Bilanzierung in Krankenhaus und PflegeBuchhaltung und Bilanzierung in Krankenhaus und Pflege , Finanzbuchführung inklusive HGB und IFRS , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 6., neu bearbeitete Auflage, Erscheinungsjahr: 20220527, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Wieben, Hans-Jürgen~Koch, Joachim, Auflage: 22006, Auflage/Ausgabe: 6., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 448, Keyword: Buchhaltung für Krankenhäuser; Bilanzierung für Krankenhäuser; IFRS für Krankenhäuser; Gesundheitswesen; HGB für Krankenhäuser; Krankenhaus, Pflege, Fachschema: Bilanzbuchhaltung~Buchhaltung / Bilanzbuchhaltung~Buchhaltung~Datenverarbeitung / Anwendungen / Medizin~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Gesundheitsökonomie~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management~Industrien und Branchen, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, Seitenanzahl: XVI, Seitenanzahl: 448, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 206, Breite: 141, Höhe: 29, Gewicht: 580, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2653184, Vorgänger EAN: 9783503156207 9783503100835 9783503078714 9783503066315 9783503050154, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Volker Schultz - Basiswissen Rechnungswesen: Buchführung, Bilanzierung, Kostenrechnung, Controlling - Preis vom 28.09.2026 21:19:57 hBinding : Taschenbuch, Edition : 6. Auflage, Label : Deutscher Taschenbuch Verlag, Publisher : Deutscher Taschenbuch Verlag, medium : Taschenbuch, numberOfPages : 320, publicationDate : 2011-01-01, authors : Volker Schultz, languages : german, ISBN : 34235081593,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Dslam?
Der DSLAM (Digital Subscriber Line Access Multiplexer) ist ein wichtiger Bestandteil eines DSL-Netzwerks. Er dient als Schnittstelle zwischen den Endgeräten der Nutzer und dem Provider-Netzwerk. Der DSLAM nimmt die Signale der DSL-Modems der Nutzer entgegen, bündelt sie und leitet sie dann weiter ins Provider-Netzwerk. Dadurch ermöglicht der DSLAM eine effiziente Datenübertragung über die Kupferleitungen. Er spielt eine entscheidende Rolle für die Bereitstellung von Breitband-Internetzugängen über DSL-Technologie. **
-
Was ist Dslam Datenrate Max?
Was ist Dslam Datenrate Max? Dslam steht für Digital Subscriber Line Access Multiplexer und bezieht sich auf ein Gerät, das in Breitbandnetzwerken verwendet wird, um Daten zwischen Endbenutzern und dem zentralen Netzwerk zu übertragen. Die Datenrate Max bezieht sich auf die maximale Geschwindigkeit, mit der Daten über die DSL-Leitung übertragen werden können. Diese Datenrate hängt von verschiedenen Faktoren ab, wie der Entfernung zwischen dem Endbenutzer und dem Dslam, der Qualität der Kupferverkabelung und der Art des DSL-Dienstes, der verwendet wird. Eine höhere Datenrate Max bedeutet, dass Benutzer eine schnellere und stabilere Internetverbindung genießen können. **
-
Was bedeutet "zu weit weg vom DSLAM"?
"Zu weit weg vom DSLAM" bedeutet, dass die Entfernung zwischen dem Anschlusspunkt des Internetanbieters (DSLAM) und dem Standort des Nutzers zu groß ist. Dies kann zu einer schlechten oder instabilen Internetverbindung führen, da das Signal aufgrund der Entfernung an Stärke verliert. In solchen Fällen kann es notwendig sein, alternative Lösungen wie einen anderen Internetanbieter oder eine andere Art der Internetverbindung zu suchen. **
-
Wie kann man das Festnetz durch einen DSLAM in WLAN umwandeln?
Um das Festnetz durch einen DSLAM in WLAN umzuwandeln, benötigt man einen WLAN-Router. Der DSLAM (Digital Subscriber Line Access Multiplexer) wird mit dem Festnetzanschluss verbunden und stellt die Verbindung zum Internet her. Der WLAN-Router wird dann mit dem DSLAM verbunden, um das Internet über WLAN im gesamten Haus verfügbar zu machen. **
Ähnliche Suchbegriffe für DSLAM
-
Grundlagen der Buchhaltung und Bilanzierung, Schulbücher von Josef LechnerDas Lehrbuch "Grundlagen der Buchhaltung und Bilanzierung" bietet eine umfassende Einführung in die wesentlichen Aspekte des Rechnungswesens. Es vermittelt die Technik der doppelten Buchhaltung und beleuchtet die spezifischen Anforderungen der italienischen Aufzeichnungspraxis sowie die damit verbundenen Dokumentationspflichten. Durch anschauliche Lehrbeispiele und Lösungsangaben wird die Verbuchung gängiger Geschäftsfälle verständlich erklärt. Zudem enthält das Buch Übungen, die es den Lernenden ermöglichen, das Gelernte eigenständig zu vertiefen. Online stehen zusätzliche Materialien und Übungen zur Verfügung, die nach Schwierigkeitsgrad gestaffelt sind. Lehrende haben die Möglichkeit, über ein Passwort auf die Lösungen zuzugreifen. Dieses Buch richtet sich sowohl an Studierende der Wirtschaftsfachoberschulen in Südtirol als auch an alle, die sich die Grundlagen der Buchhaltung und Bilanzierung im Selbststudium aneignen möchten.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Bilanzierung in Krankenhaus und Pflege, Fachbücher von Hans-Jürgen WiebenWie funktioniert die Buchführung eines Krankenhauses oder Pflegebetriebs? Wie stellen Sie den Jahresabschluss dafür auf? Welche steuerlichen Besonderheiten gilt es zu beachten? Ausgerichtet an den besonderen Berichtspflichten im Gesundheitswesen vermittelt Ihnen die rundum aktualisierte 6. Auflage dieses Standardwerks alle einschlägigen Grundlagen: - Finanzbuchhaltung mit Anlagenbuchhaltung - Jahresabschluss inklusive Bilanz, GuV und Anhang für Kapitalgesellschaften, so wie Gesundheitsinstitutionen diese erstellen müssen - Buchungsschwerpunkte und Kontenrahmen gemäss Krankenhaus- und Pflegebuchführungsverordnung - Bilanzierung nach IFRS, den meistverbreiteten internationalen Standards - Bilanzanalyse und ihr methodisch-systematischer Ablauf. Perfekt fürs Studium und zum Nachschlagen in der Praxis – mit vielen Übungen inklusive Lösungen, anschaulichen T-Konten und ausführlichen Praxisbeispielen typischer Geschäftsvorfälle einer übersichtlichen Kurklinik und deren Anlagenbewertung.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Betriebswirtschaftslehre Band 1 Rechnungswesen, Investitionsrechnung, Finanzplanung, Auswertung betriebswirtschaftlicher Kennzahlen,Grundlagen Der Betriebswirtschaftslehre Band 1 Rechnungswesen, Investitionsrechnung, Finanzplanung, Auswertung Betriebswirtschaftlicher Kennzahlen, Gebundene Ausgabe Von Michael Fischer, Bod – Books On Demand, 978-3-7693-1341-3, Seitenanzahl: 25233,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.