Domain buchhaltung-und-mehr.de kaufen?
Wir ziehen mit dem Projekt
buchhaltung-und-mehr.de um.
Sind Sie am Kauf der Domain
buchhaltung-und-mehr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchhaltung-und-mehr.de kaufen?
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **


Ähnliche Suchbegriffe für Richtlinien
Top-Angebote
Produkte zum Begriff Richtlinien:
-
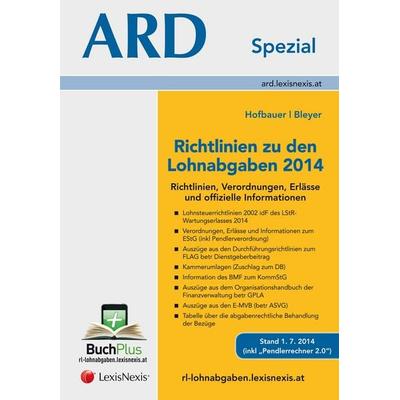
Richtlinien zu den Lohnabgaben 2014 - Richtlinien, Erlässe und offizielle Informationen, Taschenbuch von Birgit Bleyer,Josef Hofbauer, LexisNexis ARDRichtlinien Zu Den Lohnabgaben 2014 - Richtlinien, Erlässe Und Offizielle Informationen, Taschenbuch Von Birgit Bleyer,josef Hofbauer, Lexisnexis Ard Orac, 978-3-7007-5836-5, Seitenanzahl: 94467,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Richtlinien für Reiten, Fahren und Voltigieren 03. VoltigierenRichtlinien für Reiten, Fahren und Voltigieren 03. Voltigieren , Der Band 3 dieser Reihe die "Richtlinien für Reiten, Fahren und Voltigieren" vermittelt das theoretische Grundwissen für das Voltigieren und bildet das offizielle Grundlagenwerk für den Voltigiersport der Deutschen Reiterlichen Vereinigung (FN). Die völlig überarbeitete und aktualisierte Neuauflage enthält die Grundlagen der Voltigierlehre mit ihren vielfältigen Aspekten. Sowohl Voltigierer als auch Voltigierausbilder und Richter finden darin eine große Themenauswahl, die unter anderem vom Voltigierunterricht, über den Aufbau einer Kür bis zu den Sicherheitsfragen reicht. Die Beschreibungen der Voltigierübungen wurden aktualisiert und nach den gültigen Pflichtprogrammen erweitert. Die Kapitel, die sich mit dem Thema "Voltigierpferd" befassen, geben Longenführern und Trainern viele wichtige Hinweise sowohl zum Kauf und Longieren als auch der Ausbildung eines Voltigierpferdes. Ein Überblick über die Geschichte des Voltigierens ergänzt das Werk. Die 5. aktualisierte Auflage berücksichtigt alle wichtigen Änderungen der LPO 2013 für das Voltigieren. Zusätzlich wurde das Werk für den Turniersport auf das aktuelle Aufgabenheft Voltigieren und für breitensportliche Veranstaltungen auf die neue Wettbewerbsordnung (WBO) abgestimmt. Für den Turnier- und Wettkampfsport im Einzel-, Doppel- und Gruppenvoltigieren sind diese Richtlinien in Zusammenhang mit den Regelwerken LPO, Aufgabenheft und APO verbindlich. Viele Querverweise auf diese Werke helfen dem Leser schnell die entsprechenden Quellen aufzufinden. Die Richtlinien geben vielfältige praxisnahe Hilfestellungen sowohl für den Breiten- als auch für den Leistungssport. , Sonstige > Motorkühlung , Auflage: 6., überarbeitete Auflage, Erscheinungsjahr: 20130704, Produktform: Kartoniert, Titel der Reihe: Richtlinien für Reiten und Fahren#3#, Redaktion: Deutsche Reiterliche Vereinigung, Auflage: 13006, Auflage/Ausgabe: 6., überarbeitete Auflage, Seitenzahl/Blattzahl: 192, Keyword: Voltigierlehre; Voltigierausbilder; Voltigierübungen; Voltigiersport; Voltigierabzeichen, Fachschema: Hippologie~Pferd~Sportpferd~Pferd / Pony~Pony~Distanzreiten~Pferd / Reiten~Reiten~Reiten / Springreiten~Springreiten~Dressur (Pferd) / Voltigieren~Reiten / Voltigieren~Voltigieren, Fachkategorie: Reiten, Springreiten, Warengruppe: HC/Pferdesport, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 241, Breite: 167, Höhe: 15, Gewicht: 473, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie kann man die korrekte Berechnung und Aufstellung einer Lohnabrechnung sicherstellen? Welche gesetzlichen Vorschriften und Richtlinien müssen bei der Erstellung einer Lohnabrechnung beachtet werden?
Um die korrekte Berechnung und Aufstellung einer Lohnabrechnung sicherzustellen, sollte man sich an spezialisierte Software oder Fachleute im Bereich Lohnbuchhaltung wenden. Es müssen gesetzliche Vorschriften wie das Mindestlohngesetz, das Arbeitszeitgesetz und das Sozialversicherungsrecht beachtet werden. Zudem sollten alle relevanten Daten der Mitarbeiter wie Arbeitszeit, Urlaubstage und Krankheitszeiten korrekt erfasst und berücksichtigt werden. **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
Sind Unternehmer zur Bilanzierung und zur doppelten Buchhaltung verpflichtet?
Ja, Unternehmer sind in der Regel zur Bilanzierung und zur doppelten Buchhaltung verpflichtet. Die genauen Anforderungen können jedoch je nach Land und Unternehmensgröße variieren. Die Bilanzierung und doppelte Buchhaltung dienen dazu, die finanzielle Situation und Entwicklung des Unternehmens transparent darzustellen und ermöglichen eine genaue Erfassung von Einnahmen und Ausgaben. **


Sind Richtlinien verpflichtend?
Richtlinien sind in der Regel verbindliche Vorgaben oder Empfehlungen, die eingehalten werden sollten, um bestimmte Ziele zu erreichen oder Standards zu erfüllen. Ob sie tatsächlich verpflichtend sind, hängt von der jeweiligen Organisation oder dem Kontext ab. In einigen Fällen können Richtlinien gesetzlich vorgeschrieben sein und müssen daher befolgt werden, um rechtliche Konsequenzen zu vermeiden. In anderen Fällen können Richtlinien als Leitlinien oder Empfehlungen dienen, die zwar empfohlen, aber nicht zwingend vorgeschrieben sind. Es ist wichtig, die spezifischen Richtlinien und deren Verbindlichkeit in jedem Kontext zu prüfen. **
Sind Richtlinien verbindlich?
Sind Richtlinien verbindlich? Dies hängt von der Art der Richtlinie und der Organisation ab, die sie herausgibt. In einigen Fällen sind Richtlinien rechtlich verbindlich und müssen befolgt werden, um Konsequenzen zu vermeiden. In anderen Fällen dienen Richtlinien lediglich als Empfehlungen oder Leitlinien, die befolgt werden sollten, aber nicht zwingend sind. Es ist wichtig, die spezifischen Richtlinien und die entsprechenden Regelungen zu prüfen, um festzustellen, ob sie verbindlich sind. Letztendlich liegt es an der Organisation, die Richtlinien festlegt, ihre Verbindlichkeit klar zu kommunizieren. **
Top-Angebote
Produkte zum Begriff Richtlinien:
-
Strassenverkehrs-Richtlinien 95. Ergänzungslieferung, FachbücherÜber die Ergänzungsausgabe Die 95. Ergänzung enthält weitere aktuelle Richtlinien bis zum Frühjahr 2023. Zielgruppe Für Richter, Anwälte, Staatsanwälte, Strassenverkehrs- und Polizeibehörden, Fahrschulen, Transportunternehmen, Busunternehmen, TÜV, DEKRA.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Strassenverkehrs-Richtlinien 96. Ergänzungslieferung, FachbücherDie "Strassenverkehrs-Richtlinien 96. Ergänzungslieferung" bietet eine umfassende und aktuelle Sammlung von Richtlinien, die bis zum Frühjahr 2025 aktualisiert wurden. Dieses Fachbuch richtet sich an eine Vielzahl von Fachleuten, darunter Richterinnen und Richter, Rechtsanwältinnen und Rechtsanwälte sowie Mitarbeiter von Strassenverkehrs- und Polizeibehörden. Es ist ein unverzichtbares Nachschlagewerk für Fahrschulen, Speditionen, Busunternehmen sowie Prüfstellen wie TÜV und DEKRA. Die loseblattgebundene Form ermöglicht eine flexible Handhabung und Anpassung an die sich ständig ändernden rechtlichen Rahmenbedingungen im Strassenverkehr. Mit 544 Seiten bietet es eine detaillierte und fundierte Grundlage für die rechtliche Praxis im Bereich des Strassenverkehrsrechts.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Richtlinien zu den Lohnabgaben 2014 - Richtlinien, Erlässe und offizielle Informationen, Taschenbuch von Birgit Bleyer,Josef Hofbauer, LexisNexis ARDRichtlinien Zu Den Lohnabgaben 2014 - Richtlinien, Erlässe Und Offizielle Informationen, Taschenbuch Von Birgit Bleyer,josef Hofbauer, Lexisnexis Ard Orac, 978-3-7007-5836-5, Seitenanzahl: 94467,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Richtlinien für Reiten, Fahren und Voltigieren 03. VoltigierenRichtlinien für Reiten, Fahren und Voltigieren 03. Voltigieren , Der Band 3 dieser Reihe die "Richtlinien für Reiten, Fahren und Voltigieren" vermittelt das theoretische Grundwissen für das Voltigieren und bildet das offizielle Grundlagenwerk für den Voltigiersport der Deutschen Reiterlichen Vereinigung (FN). Die völlig überarbeitete und aktualisierte Neuauflage enthält die Grundlagen der Voltigierlehre mit ihren vielfältigen Aspekten. Sowohl Voltigierer als auch Voltigierausbilder und Richter finden darin eine große Themenauswahl, die unter anderem vom Voltigierunterricht, über den Aufbau einer Kür bis zu den Sicherheitsfragen reicht. Die Beschreibungen der Voltigierübungen wurden aktualisiert und nach den gültigen Pflichtprogrammen erweitert. Die Kapitel, die sich mit dem Thema "Voltigierpferd" befassen, geben Longenführern und Trainern viele wichtige Hinweise sowohl zum Kauf und Longieren als auch der Ausbildung eines Voltigierpferdes. Ein Überblick über die Geschichte des Voltigierens ergänzt das Werk. Die 5. aktualisierte Auflage berücksichtigt alle wichtigen Änderungen der LPO 2013 für das Voltigieren. Zusätzlich wurde das Werk für den Turniersport auf das aktuelle Aufgabenheft Voltigieren und für breitensportliche Veranstaltungen auf die neue Wettbewerbsordnung (WBO) abgestimmt. Für den Turnier- und Wettkampfsport im Einzel-, Doppel- und Gruppenvoltigieren sind diese Richtlinien in Zusammenhang mit den Regelwerken LPO, Aufgabenheft und APO verbindlich. Viele Querverweise auf diese Werke helfen dem Leser schnell die entsprechenden Quellen aufzufinden. Die Richtlinien geben vielfältige praxisnahe Hilfestellungen sowohl für den Breiten- als auch für den Leistungssport. , Sonstige > Motorkühlung , Auflage: 6., überarbeitete Auflage, Erscheinungsjahr: 20130704, Produktform: Kartoniert, Titel der Reihe: Richtlinien für Reiten und Fahren#3#, Redaktion: Deutsche Reiterliche Vereinigung, Auflage: 13006, Auflage/Ausgabe: 6., überarbeitete Auflage, Seitenzahl/Blattzahl: 192, Keyword: Voltigierlehre; Voltigierausbilder; Voltigierübungen; Voltigiersport; Voltigierabzeichen, Fachschema: Hippologie~Pferd~Sportpferd~Pferd / Pony~Pony~Distanzreiten~Pferd / Reiten~Reiten~Reiten / Springreiten~Springreiten~Dressur (Pferd) / Voltigieren~Reiten / Voltigieren~Voltigieren, Fachkategorie: Reiten, Springreiten, Warengruppe: HC/Pferdesport, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 241, Breite: 167, Höhe: 15, Gewicht: 473, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Wie kann man die korrekte Berechnung und Aufstellung einer Lohnabrechnung sicherstellen? Welche gesetzlichen Vorschriften und Richtlinien müssen bei der Erstellung einer Lohnabrechnung beachtet werden?
Um die korrekte Berechnung und Aufstellung einer Lohnabrechnung sicherzustellen, sollte man sich an spezialisierte Software oder Fachleute im Bereich Lohnbuchhaltung wenden. Es müssen gesetzliche Vorschriften wie das Mindestlohngesetz, das Arbeitszeitgesetz und das Sozialversicherungsrecht beachtet werden. Zudem sollten alle relevanten Daten der Mitarbeiter wie Arbeitszeit, Urlaubstage und Krankheitszeiten korrekt erfasst und berücksichtigt werden. **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
Ähnliche Suchbegriffe für Richtlinien
-
Grundlagen der Buchhaltung und Bilanzierung, Schulbücher von Josef LechnerDas Lehrbuch "Grundlagen der Buchhaltung und Bilanzierung" bietet eine umfassende Einführung in die wesentlichen Aspekte des Rechnungswesens. Es vermittelt die Technik der doppelten Buchhaltung und beleuchtet die spezifischen Anforderungen der italienischen Aufzeichnungspraxis sowie die damit verbundenen Dokumentationspflichten. Durch anschauliche Lehrbeispiele und Lösungsangaben wird die Verbuchung gängiger Geschäftsfälle verständlich erklärt. Zudem enthält das Buch Übungen, die es den Lernenden ermöglichen, das Gelernte eigenständig zu vertiefen. Online stehen zusätzliche Materialien und Übungen zur Verfügung, die nach Schwierigkeitsgrad gestaffelt sind. Lehrende haben die Möglichkeit, über ein Passwort auf die Lösungen zuzugreifen. Dieses Buch richtet sich sowohl an Studierende der Wirtschaftsfachoberschulen in Südtirol als auch an alle, die sich die Grundlagen der Buchhaltung und Bilanzierung im Selbststudium aneignen möchten.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Richtlinien und Normen für die visuelle Gestaltung, Fachbücher von Otl AicherEin knappes Vierteljahrhundert nach dem Ende des Nationalsozialismus erhielt Otl Aicher den Auftrag, die „heiteren“ Olympischen Spiele München 1972 zu gestalten. Er ging dabei systematisch und wissenschaftlich ans Werk, befreite visuelle Kommunikation von nationalem Pathos und reduzierte sie im Sinne des Bauhauses auf das Wesentliche: den Gebrauch. Das 1967 fertiggestellte Handbuch ist ein erstaunlich überschaubares Regelwerk, ein flexibles System aus Farben, Formen und Schrift, das Aichers Team und Partnern ein „freies Spielen“ ermöglichte sowie „unnötige Vorarbeit und zeitraubende Detailentscheidungen“ ersparte. Aicher hatte einen umfassenden Anspruch: Alles sollte gestaltet werden können. Mit den Ergebnissen aus über 100 Designbereichen gelang es ihm, eine aussergewöhnliche Breitenwirkung des Erscheinungsbildes zu schaffen und darüber hinaus neue Massstäbe im Corporate Design zu setzen. Bis heute gilt München 1972 als das erfolgreichste Designprojekt aller Olympischen Spiele.78,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
Sind Unternehmer zur Bilanzierung und zur doppelten Buchhaltung verpflichtet?
Ja, Unternehmer sind in der Regel zur Bilanzierung und zur doppelten Buchhaltung verpflichtet. Die genauen Anforderungen können jedoch je nach Land und Unternehmensgröße variieren. Die Bilanzierung und doppelte Buchhaltung dienen dazu, die finanzielle Situation und Entwicklung des Unternehmens transparent darzustellen und ermöglichen eine genaue Erfassung von Einnahmen und Ausgaben. **
-
Sind Richtlinien verpflichtend?
Richtlinien sind in der Regel verbindliche Vorgaben oder Empfehlungen, die eingehalten werden sollten, um bestimmte Ziele zu erreichen oder Standards zu erfüllen. Ob sie tatsächlich verpflichtend sind, hängt von der jeweiligen Organisation oder dem Kontext ab. In einigen Fällen können Richtlinien gesetzlich vorgeschrieben sein und müssen daher befolgt werden, um rechtliche Konsequenzen zu vermeiden. In anderen Fällen können Richtlinien als Leitlinien oder Empfehlungen dienen, die zwar empfohlen, aber nicht zwingend vorgeschrieben sind. Es ist wichtig, die spezifischen Richtlinien und deren Verbindlichkeit in jedem Kontext zu prüfen. **
-
Sind Richtlinien verbindlich?
Sind Richtlinien verbindlich? Dies hängt von der Art der Richtlinie und der Organisation ab, die sie herausgibt. In einigen Fällen sind Richtlinien rechtlich verbindlich und müssen befolgt werden, um Konsequenzen zu vermeiden. In anderen Fällen dienen Richtlinien lediglich als Empfehlungen oder Leitlinien, die befolgt werden sollten, aber nicht zwingend sind. Es ist wichtig, die spezifischen Richtlinien und die entsprechenden Regelungen zu prüfen, um festzustellen, ob sie verbindlich sind. Letztendlich liegt es an der Organisation, die Richtlinien festlegt, ihre Verbindlichkeit klar zu kommunizieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.