Domain buchhaltung-und-mehr.de kaufen?
Wir ziehen mit dem Projekt
buchhaltung-und-mehr.de um.
Sind Sie am Kauf der Domain
buchhaltung-und-mehr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchhaltung-und-mehr.de kaufen?
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Gibt es in der Ausbildung zum Kaufmann für Büromanagement auch das Fach Buchhaltung oder Rechnungswesen?
Ja, in der Ausbildung zum Kaufmann für Büromanagement gibt es das Fach Buchhaltung oder Rechnungswesen. In diesem Fach werden den Auszubildenden grundlegende Kenntnisse und Fertigkeiten in der Buchführung und der Erstellung von Rechnungen vermittelt. Es gehört zu den kaufmännischen Kernkompetenzen, die in dieser Ausbildung erlernt werden. **

Ähnliche Suchbegriffe für Steuerhandbuch-für-das-Lohnbüro
Top-Angebote
Produkte zum Begriff Steuerhandbuch-für-das-Lohnbüro:
-
Wieben, Hans-Jürgen: Buchhaltung und Bilanzierung in Krankenhaus und PflegeBuchhaltung und Bilanzierung in Krankenhaus und Pflege , Finanzbuchführung inklusive HGB und IFRS , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 6., neu bearbeitete Auflage, Erscheinungsjahr: 20220527, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Wieben, Hans-Jürgen~Koch, Joachim, Auflage: 22006, Auflage/Ausgabe: 6., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 448, Keyword: Buchhaltung für Krankenhäuser; Bilanzierung für Krankenhäuser; IFRS für Krankenhäuser; Gesundheitswesen; HGB für Krankenhäuser; Krankenhaus, Pflege, Fachschema: Bilanzbuchhaltung~Buchhaltung / Bilanzbuchhaltung~Buchhaltung~Datenverarbeitung / Anwendungen / Medizin~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Gesundheitsökonomie~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management~Industrien und Branchen, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, Seitenanzahl: XVI, Seitenanzahl: 448, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 206, Breite: 141, Höhe: 29, Gewicht: 580, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2653184, Vorgänger EAN: 9783503156207 9783503100835 9783503078714 9783503066315 9783503050154, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchpaket Lexikon für das Lohnbüro und Steuerhandbuch 2025, Taschenbuch von Wolfgang Schönfeld,Jürgen Plenker,Heinz-Willi Schaffhausen,Marie CamilleBuchpaket Lexikon Für Das Lohnbüro Und Steuerhandbuch 2025, Taschenbuch Von Wolfgang Schönfeld,jürgen Plenker,heinz-willi Schaffhausen,marie Camille Camille Meer, Rehm Verlag, 978-3-8073-2895-9, Seitenanzahl: 2064235,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchpaket Lexikon für das Lohnbüro und Steuerhandbuch 2026, Paperback von Wolfgang Schönfeld,Jürgen Plenker,Heinz-Willi Schaffhausen,Marie CamilleBuchpaket Lexikon Für Das Lohnbüro Und Steuerhandbuch 2026, Paperback Von Wolfgang Schönfeld,jürgen Plenker,heinz-willi Schaffhausen,marie Camille Camille Meer, Rehm Verlag, 978-3-8073-2935-2, Seitenanzahl: 2064265,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Gibt es eine Erklärung für jeden dieser Fälle in der Buchhaltung und Kostenrechnung?
Ja, in der Buchhaltung und Kostenrechnung gibt es für jeden Fall eine Erklärung. Die Buchhaltung erfasst und dokumentiert alle finanziellen Transaktionen eines Unternehmens, während die Kostenrechnung die Kosten und Ausgaben eines Unternehmens analysiert und aufschlüsselt. Durch diese beiden Instrumente können alle finanziellen Vorgänge und Kosten in einem Unternehmen erklärt und nachvollzogen werden. **
-
Gibt es eine Eselsbrücke für das Rechnungswesen?
Ja, eine Eselsbrücke für das Rechnungswesen ist die Formel "Einnahmen minus Ausgaben gleich Gewinn". Diese Formel hilft dabei, die grundlegende Logik des Rechnungswesens zu verstehen und zu merken, dass der Gewinn durch die Differenz zwischen Einnahmen und Ausgaben berechnet wird. **
-
Was sind die Lösungen für das Rechnungswesen für Bürokaufleute?
Die Lösungen für das Rechnungswesen für Bürokaufleute können je nach Bedarf und Anforderungen variieren. Einige mögliche Lösungen könnten die Verwendung von Buchhaltungssoftware, die Automatisierung von wiederkehrenden Aufgaben wie Rechnungsstellung und Zahlungsverfolgung, die Implementierung eines effizienten Dokumentenmanagementsystems und die Schulung der Mitarbeiter in den Grundlagen des Rechnungswesens sein. Es ist wichtig, die individuellen Bedürfnisse des Unternehmens zu berücksichtigen und die Lösungen entsprechend anzupassen. **

Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
Top-Angebote
Produkte zum Begriff Steuerhandbuch-für-das-Lohnbüro:
-
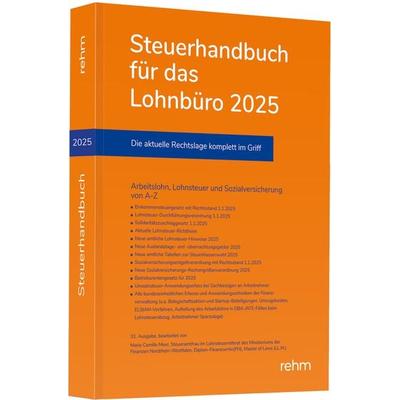
Steuerhandbuch für das Lohnbüro 2025, Ratgeber von Marie Camille MeerDer Arbeitgeber hat bei der Durchführung des Lohnsteuerabzugs eine Fülle gesetzlicher Vorschriften zu beachten. In diesem Handbuch findet er alle relevanten Regelungen aus dem Einkommensteuergesetz, der Lohnsteuer-Durchführungsverordnung und den Lohnsteuer-Richtlinien. Für die Praxis konzipiert, sind die einzelnen Vorschriften der Durchführungsverordnung und der Richtlinien jeweils dem Gesetzestext unmittelbar zugeordnet. Ergänzende Verwaltungsanweisungen zu lohnsteuerlichen Einzelfragen sowie weitere für den Lohnsteuerabzug wichtige Vorschriften runden die Darstellung ab. Diese umfassende Rechtssammlung erscheint jährlich Anfang Januar und wird auch von den Lohnsteuer-Aussenprüfern bei ihrer Arbeit verwendet.105,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wieben, Hans-Jürgen: Buchhaltung und Bilanzierung in Krankenhaus und PflegeBuchhaltung und Bilanzierung in Krankenhaus und Pflege , Finanzbuchführung inklusive HGB und IFRS , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 6., neu bearbeitete Auflage, Erscheinungsjahr: 20220527, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Wieben, Hans-Jürgen~Koch, Joachim, Auflage: 22006, Auflage/Ausgabe: 6., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 448, Keyword: Buchhaltung für Krankenhäuser; Bilanzierung für Krankenhäuser; IFRS für Krankenhäuser; Gesundheitswesen; HGB für Krankenhäuser; Krankenhaus, Pflege, Fachschema: Bilanzbuchhaltung~Buchhaltung / Bilanzbuchhaltung~Buchhaltung~Datenverarbeitung / Anwendungen / Medizin~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Gesundheitsökonomie~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management~Industrien und Branchen, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, Seitenanzahl: XVI, Seitenanzahl: 448, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 206, Breite: 141, Höhe: 29, Gewicht: 580, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2653184, Vorgänger EAN: 9783503156207 9783503100835 9783503078714 9783503066315 9783503050154, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Gibt es in der Ausbildung zum Kaufmann für Büromanagement auch das Fach Buchhaltung oder Rechnungswesen?
Ja, in der Ausbildung zum Kaufmann für Büromanagement gibt es das Fach Buchhaltung oder Rechnungswesen. In diesem Fach werden den Auszubildenden grundlegende Kenntnisse und Fertigkeiten in der Buchführung und der Erstellung von Rechnungen vermittelt. Es gehört zu den kaufmännischen Kernkompetenzen, die in dieser Ausbildung erlernt werden. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Gibt es eine Erklärung für jeden dieser Fälle in der Buchhaltung und Kostenrechnung?
Ja, in der Buchhaltung und Kostenrechnung gibt es für jeden Fall eine Erklärung. Die Buchhaltung erfasst und dokumentiert alle finanziellen Transaktionen eines Unternehmens, während die Kostenrechnung die Kosten und Ausgaben eines Unternehmens analysiert und aufschlüsselt. Durch diese beiden Instrumente können alle finanziellen Vorgänge und Kosten in einem Unternehmen erklärt und nachvollzogen werden. **
Ähnliche Suchbegriffe für Steuerhandbuch-für-das-Lohnbüro
-
Buchpaket Lexikon für das Lohnbüro und Steuerhandbuch 2025, Taschenbuch von Wolfgang Schönfeld,Jürgen Plenker,Heinz-Willi Schaffhausen,Marie CamilleBuchpaket Lexikon Für Das Lohnbüro Und Steuerhandbuch 2025, Taschenbuch Von Wolfgang Schönfeld,jürgen Plenker,heinz-willi Schaffhausen,marie Camille Camille Meer, Rehm Verlag, 978-3-8073-2895-9, Seitenanzahl: 2064235,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchpaket Lexikon für das Lohnbüro und Steuerhandbuch 2026, Paperback von Wolfgang Schönfeld,Jürgen Plenker,Heinz-Willi Schaffhausen,Marie CamilleBuchpaket Lexikon Für Das Lohnbüro Und Steuerhandbuch 2026, Paperback Von Wolfgang Schönfeld,jürgen Plenker,heinz-willi Schaffhausen,marie Camille Camille Meer, Rehm Verlag, 978-3-8073-2935-2, Seitenanzahl: 2064265,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchpaket Lexikon für das Lohnbüro und Steuerhandbuch 2023, Set von Wolfgang Schönfeld,Jürgen Plenker,Heinz-Willi Schaffhausen,Marie Camille CamilleBuchpaket Lexikon Für Das Lohnbüro Und Steuerhandbuch 2023, Set Von Wolfgang Schönfeld,jürgen Plenker,heinz-willi Schaffhausen,marie Camille Camille Meer, Rehm Verlag, 978-3-8073-2826-3, Seitenanzahl:189,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchpaket Lexikon für das Lohnbüro und Steuerhandbuch 2023, Fachbücher von Wolfgang Schönfeld, Jürgen Plenker, Marie Camille Camille Meer, Heinz-Willi SchaffhausenDas Buchpaket "Lexikon für das Lohnbüro und Steuerhandbuch 2023" von Rehm ist eine umfassende Sammlung von Fachliteratur, die speziell für die Anforderungen von Personal- und Lohnbüros konzipiert wurde. Es vereint zwei essentielle Werke, die als Standardreferenzen in der Lohnabrechnung gelten. In Anbetracht der aktuellen gesetzlichen Änderungen, wie dem Jahressteuergesetz und dem Inflationsausgleichsgesetz, bietet dieses Paket wertvolle Informationen und Antworten auf über 1000 relevante Stichworte. Die Inhalte sind so strukturiert, dass sie sowohl für Fachkräfte im Lohnbüro als auch für Aussenprüfer der Finanzämter von Bedeutung sind. Die alphabetische Anordnung der Themen und die zahlreichen Beispiele erleichtern die schnelle Auffindbarkeit von Informationen zu Arbeitslohn, Lohnsteuer und Sozialversicherung. Dieses Buchpaket ist somit ein unverzichtbares Nachschlagewerk für alle, die sich mit den komplexen Anforderungen der Lohnabrechnung und den damit verbundenen rechtlichen Rahmenbedingungen auseinandersetzen.189,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gibt es eine Eselsbrücke für das Rechnungswesen?
Ja, eine Eselsbrücke für das Rechnungswesen ist die Formel "Einnahmen minus Ausgaben gleich Gewinn". Diese Formel hilft dabei, die grundlegende Logik des Rechnungswesens zu verstehen und zu merken, dass der Gewinn durch die Differenz zwischen Einnahmen und Ausgaben berechnet wird. **
-
Was sind die Lösungen für das Rechnungswesen für Bürokaufleute?
Die Lösungen für das Rechnungswesen für Bürokaufleute können je nach Bedarf und Anforderungen variieren. Einige mögliche Lösungen könnten die Verwendung von Buchhaltungssoftware, die Automatisierung von wiederkehrenden Aufgaben wie Rechnungsstellung und Zahlungsverfolgung, die Implementierung eines effizienten Dokumentenmanagementsystems und die Schulung der Mitarbeiter in den Grundlagen des Rechnungswesens sein. Es ist wichtig, die individuellen Bedürfnisse des Unternehmens zu berücksichtigen und die Lösungen entsprechend anzupassen. **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.